 À propos de PhonePe UPI, Payment, Recharge
PhonePe : le paiement UPI qui devient un réflexe, malgré ses limites
Le mérite de PhonePe ne se mesure pas au nombre de services affichés sur son écran d’accueil, mais au temps qu’il fait gagner au moment précis où il faut payer. Avec le paiement UPI, envoyer quelques roupies à un proche ou régler un commerçant peut se résumer à choisir un contact, saisir un montant et confirmer. Cette opération banale est le cœur de l’application, et c’est là que PhonePe convainc le mieux : elle transforme un transfert bancaire en réflexe quotidien, sans faire oublier qu’une erreur de destinataire reste une vraie erreur d’argent.
À l’usage, PhonePe UPI, Payment, Recharge sert d’abord d’intermédiaire entre un compte bancaire et la personne ou l’entreprise à payer. Après configuration, l’application permet généralement d’envoyer de l’argent vers un identifiant UPI ou un numéro associé, de scanner le code QR d’un commerçant et de consulter les opérations récentes. Le paiement est validé depuis l’application avec le code UPI personnel, qui ne doit jamais être communiqué à quelqu’un d’autre. La vitesse du geste ne supprime donc pas l’étape de sécurité : elle la rend simplement assez familière pour qu’on ne la vive plus comme une formalité bancaire.
Le paiement UPI, au-delà du simple transfert
La différence apparaît surtout dans les petits montants, ceux pour lesquels sortir des billets ou chercher de la monnaie devient disproportionné. Une course, un thé, une dépense partagée après un repas : le paiement numérique s’insère dans ces situations sans imposer le rituel d’un virement classique. Le destinataire reçoit l’argent directement sur son compte, et l’historique fournit un repère utile quand on veut vérifier ce qui a été payé. PhonePe ne rend pas ces opérations plus importantes ; il les rend assez légères pour qu’on cesse de les remettre à plus tard.
C’est moins spectaculaire qu’une fonction de gestion financière sophistiquée, mais plus déterminant pour l’usage régulier. Une application de paiement réussit quand elle réduit les frictions sans obliger à apprendre un nouveau système à chaque transaction. PhonePe met le transfert, le paiement par code QR et le suivi des opérations dans un même parcours. La recharge mobile et d’autres règlements sont présents dans l’écosystème, mais ils ne sont pas ce qui explique le mieux son utilité quotidienne : c’est la possibilité de payer quelqu’un en quelques étapes, qu’il s’agisse d’un commerçant ou d’un proche.


Cette facilité a une conséquence moins visible : elle modifie la manière de partager l’argent. Dans un groupe, il devient plus naturel de rembourser sa part tout de suite plutôt que de laisser une personne avancer la somme et de promettre un règlement plus tard. Entre amis ou au sein d’une famille, le transfert peut remplacer une discussion embarrassée sur les espèces. La somme reste la même, mais la dette cesse de traîner dans la mémoire collective. Le paiement immédiat rend les petites obligations plus faciles à solder, et c’est une forme de confort social autant que pratique.
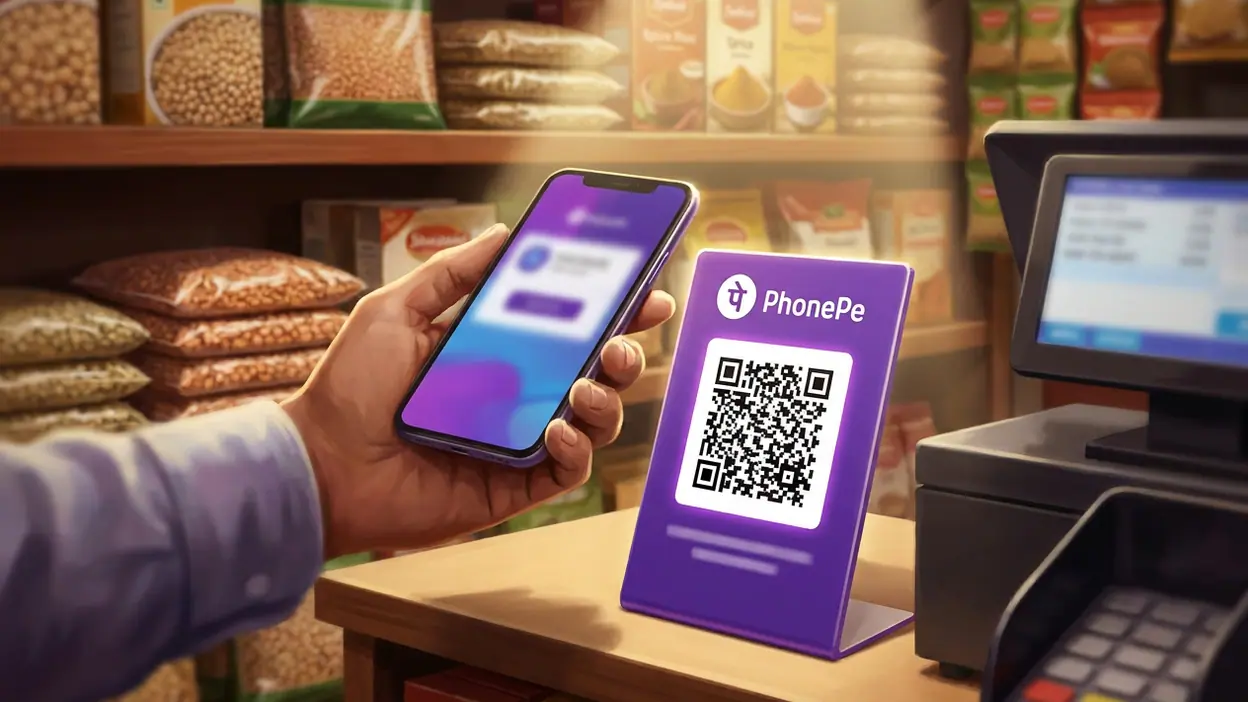
Le meilleur scénario est celui d’une journée ordinaire en Inde, avec plusieurs petits règlements auprès de commerces de proximité. On scanne le code QR posé près de la caisse, vérifie le nom associé avant de continuer, entre le montant et confirme avec son code UPI. Le commerçant n’a pas besoin de rendre la monnaie, et le client n’a pas à jongler avec des pièces. Dans un autre contexte, le même parcours aide à rembourser un proche après un trajet ou à partager une addition. PhonePe est particulièrement convaincant quand l’autre personne est déjà prête à recevoir le paiement par UPI : le geste reste direct et la transaction se comprend sans explication prolongée.
Cette expérience ne doit toutefois pas être confondue avec une garantie universelle de réussite. Une connexion instable, une banque momentanément indisponible ou une confirmation tardive peuvent compliquer un paiement pourtant simple en apparence. Dans ce cas, vérifier l’état de l’opération avant de recommencer est essentiel : un nouvel essai précipité peut créer une confusion, voire un doublon. La fluidité de l’interface incite à agir vite ; l’utilisateur doit garder assez de recul pour lire le résultat et ne pas traiter chaque attente comme un échec.
Dernières actualités
PhonePe change aussi le rapport à l’historique bancaire. Au lieu de se demander plusieurs jours plus tard où est passé un petit montant, on peut retrouver l’opération dans l’application et l’associer à un achat précis. Cette trace aide à contrôler ses dépenses, même si elle ne remplace pas un outil de budget détaillé. L’application facilite le paiement et la vérification immédiate ; elle ne transforme pas automatiquement une série de transactions en analyse financière intelligible. Pour suivre des objectifs d’épargne ou catégoriser finement ses dépenses, il faut compléter cette vue par d’autres outils ou par une attention personnelle.
La conception est intelligente lorsqu’elle met le bon choix au bon moment. Scanner un code QR évite de saisir de longues coordonnées, tandis que la confirmation avant validation offre une dernière occasion de vérifier le destinataire et le montant. L’historique réduit aussi l’incertitude après coup. Ces détails comptent davantage que des animations ou des effets de célébration : une application financière devrait surtout aider à éviter les gestes irréversibles. PhonePe tire profit de la familiarité du code QR et d’un parcours assez court, sans rendre le contrôle inutilement compliqué.
Le revers de cette simplicité, c’est que plusieurs notions doivent être comprises avant de payer avec assurance. Un identifiant UPI, un compte bancaire lié et un code UPI personnel ne sont pas interchangeables, et un nouvel utilisateur peut hésiter sur ce qu’il doit partager ou garder secret. Les tentatives d’escroquerie exploitent précisément cette confusion, par exemple en faisant croire qu’il faut saisir son code pour recevoir de l’argent. L’application peut baliser le parcours, mais elle ne peut pas empêcher toutes les manipulations extérieures. Il faut donc retenir une règle simple : le code personnel sert à autoriser un paiement, pas à accepter un remboursement.
Le résultat dépend également de l’infrastructure autour de l’application. L’inscription et le bon fonctionnement des paiements supposent un compte bancaire compatible, une configuration correcte et une connexion suffisante. Les problèmes ne viennent donc pas toujours de l’interface PhonePe elle-même, mais ils restent visibles pour la personne qui attend de régler son achat. Une transaction en attente est particulièrement pénible à la caisse, où la rapidité promise par le paiement numérique se heurte à la réalité du réseau. Pour les dépenses urgentes, conserver une solution de secours reste raisonnable.
Les solutions concurrentes abordent le même problème avec des équilibres différents. Google Pay mise lui aussi sur les paiements UPI et sur une interface familière à ceux qui utilisent déjà les services de Google ; Paytm associe le paiement à un éventail plus large de services. Ces comparaisons ne changent pas le principe du réseau UPI, mais elles influencent la façon de retrouver un destinataire, de lire un historique ou de naviguer entre les fonctions. PhonePe a pour lui une présence très orientée vers les paiements du quotidien. Son intérêt ne tient donc pas à une exclusivité technique du transfert, mais à la place que ce geste occupe dans son application.
Les autres applications mobiles illustrent, par contraste, pourquoi l’exécution compte autant que la quantité de contenu. Google Actualités organise des articles, Duolingo structure des séances d’apprentissage et WEBTOON invite à revenir à un récit ; PhonePe, lui, se juge à la fiabilité d’une action brève. Ajouter des fonctions n’a de valeur que si le paiement reste facile à trouver et sûr à confirmer. Pour une application financière, la fidélité ne naît pas forcément d’un long moment passé à l’écran. Elle vient du fait qu’on pense à l’outil dès qu’il faut régler quelque chose.
Les personnes qui en tireront le plus profit sont celles qui paient souvent de petits montants, partagent régulièrement des dépenses ou fréquentent des commerces équipés pour accepter UPI. Les utilisateurs à l’aise avec les paiements numériques apprécieront surtout la rapidité et la trace laissée par chaque opération. En revanche, quelqu’un qui effectue très peu de transactions, qui ne dispose pas d’un compte compatible ou qui préfère manipuler des espèces ne trouvera pas nécessairement de raison forte d’adopter l’application. PhonePe n’a pas besoin d’être indispensable à tous pour être très utile dans un quotidien où les paiements UPI sont déjà courants.
Après l’avoir envisagée comme un outil de paiement plutôt que comme une vitrine de services, mon jugement est net : PhonePe réussit parce qu’il rend le transfert UPI assez simple pour devenir une habitude, tout en conservant des étapes de confirmation utiles. Ses limites sont réelles — dépendance au réseau, configuration bancaire, risque d’erreur et nécessité de se protéger contre les escroqueries — mais elles ne gomment pas la valeur du parcours principal. PhonePe UPI, Payment, Recharge est à son meilleur quand un paiement ordinaire doit se régler vite, proprement et sans monnaie. Ce n’est pas une raison pour confirmer les yeux fermés ; c’est une bonne raison de l’avoir à portée de main quand UPI fait déjà partie de la vie quotidienne.