BRICKS : Immobilier & Épargne
- 282.00
- 4,6
- Installations
- 100.00K
- Prix
- Free
Captures d’écran
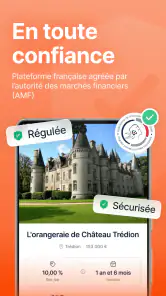
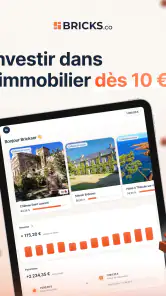
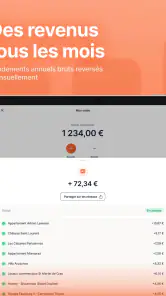
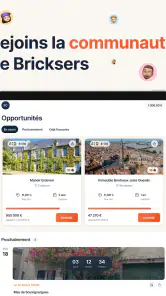
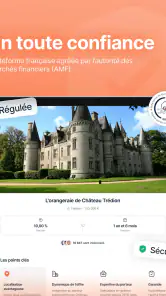
Analyse par Reviewed
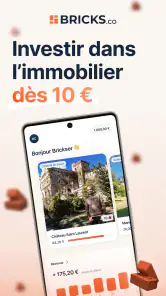
J’ai abordé BRICKS : Immobilier & Épargne comme une personne qui souhaite commencer à investir dans l’immobilier sans gérer directement un appartement, un locataire ou des travaux. L’application de finance, développée par BRICKS, propose une approche centrée sur l’investissement immobilier et la perception de revenus mensuels. Son accès gratuit et son classement PEGI 3 la rendent facile à essayer, mais cela ne signifie pas qu’elle convient à tous les profils d’épargnants.
Mon impression générale est positive pour découvrir une autre manière de répartir son épargne. L’expérience est plus spécialisée qu’une application bancaire classique, puisque l’objectif n’est pas seulement de consulter son solde ou de programmer un virement. Ici, on vient avec une question plus précise : comment exposer une partie de son argent à l’immobilier sans acheter seul un bien entier ? La réponse proposée est intéressante, à condition de bien distinguer la simplicité de l’interface de la complexité réelle d’un investissement.
Du premier objectif au suivi des revenus
Commencer avec une intention claire
Avant même d’ouvrir l’application, je conseille de définir ce que l’on attend exactement. Si je cherche une réserve immédiatement disponible pour une dépense imprévue, l’investissement immobilier n’est pas le premier outil que je choisirais. En revanche, si je veux consacrer progressivement une somme à un objectif de long terme et accepter que cet argent ne fonctionne pas comme un compte courant, l’approche devient plus cohérente.
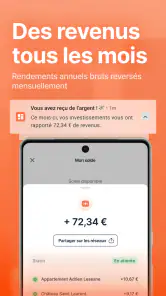
C’est un point essentiel, car le résumé de l’application met en avant les revenus mensuels. Cette promesse attire naturellement l’attention, mais elle ne doit pas être interprétée comme un salaire garanti ni comme un remplacement d’une épargne de précaution. Dans mon utilisation, la bonne question n’est pas seulement « combien puis-je investir ? », mais aussi « quelle somme puis-je immobiliser sans déséquilibrer mon budget ? ».
Je trouve également utile de séparer trois enveloppes dans sa réflexion : l’argent nécessaire au quotidien, l’épargne de sécurité et la somme destinée à un placement. Cette méthode évite de financer une opération immobilière avec de l’argent dont on pourrait avoir besoin rapidement. Elle permet aussi de juger l’application avec plus de recul, sans attendre d’elle une disponibilité comparable à celle d’un compte bancaire.
Comprendre l’écran d’investissement avant de valider
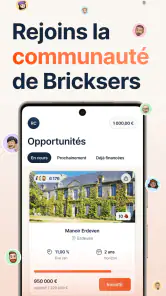
Le parcours prend tout son sens lorsque l’on avance lentement dans les informations présentées pour chaque possibilité. Je ne me contenterais pas d’un nom de projet ou d’un montant affiché en évidence. Je regarderais plutôt la nature de l’opération, la manière dont les revenus sont censés être générés, la durée envisagée, les conditions de sortie et les risques associés.
Cette lecture est probablement la partie la moins spectaculaire, mais c’est aussi celle qui protège le mieux l’utilisateur contre une décision prise trop vite. Une présentation claire peut donner une impression de simplicité alors que l’immobilier comporte toujours des variables : occupation, travaux, financement, marché local et calendrier. L’application facilite l’accès à l’information, elle ne supprime pas la nécessité de la lire.
Un conseil pratique consiste à noter ses questions avant de passer à l’étape suivante. Est-ce que je comprends où va mon argent ? Est-ce que je sais ce qui peut retarder les revenus ? Est-ce que je peux accepter un résultat différent de celui imaginé ? Si je ne peux pas répondre simplement, je préfère attendre plutôt que de confondre une interface fluide avec une décision sans risque.
Passer de l’observation à l’action
Une fois le fonctionnement compris, l’intérêt de l’application apparaît surtout dans la réduction des obstacles habituels. Acheter un bien immobilier en direct demande généralement une recherche longue, un financement, des démarches administratives et une gestion quotidienne. L’approche de BRICKS cherche à déplacer cette charge vers un parcours numérique plus accessible.
Pour autant, je ne présenterais pas cette étape comme un simple achat en ligne. Le geste est rapide, mais l’engagement financier mérite la même attention qu’un autre placement. Je vérifie donc le montant choisi, je relis les informations importantes et je m’assure que cette décision correspond à mon horizon. Cette discipline est particulièrement utile lorsqu’une application rend l’action plus facile que la réflexion.
La gratuité de l’application est un avantage concret pour commencer à explorer son fonctionnement sans abonnement à prévoir pour l’accès. Elle ne doit toutefois pas être confondue avec l’absence de coûts ou de conséquences liés à l’investissement lui-même. Avant toute opération, je chercherais les conditions financières affichées dans le parcours concerné plutôt que de déduire quoi que ce soit du fait que le téléchargement est gratuit.
Le rôle des passages de relais
Le parcours ne repose pas uniquement sur l’écran que l’on consulte. Il y a un relais entre l’utilisateur, l’application, les informations du projet et le suivi ultérieur. C’est là que je porte une attention particulière aux étapes de vérification et de confirmation. Une erreur de saisie, une mauvaise compréhension du projet ou une validation trop rapide peut avoir plus de poids qu’avec une simple application de budget.
Je recommande de traiter chaque écran comme un point de contrôle. D’abord, je vérifie que mon profil et mes informations sont correctement renseignés. Ensuite, je relis les éléments de l’opération sélectionnée. Enfin, je conserve une trace de ce que j’ai choisi et de la date de mon engagement. Ce petit rituel est utile parce qu’il transforme un parcours numérique en démarche suivie, plutôt qu’en décision impulsive.
Le passage entre l’investissement et le suivi est tout aussi important. Une fois l’action effectuée, je ne m’attends pas à devoir consulter l’application plusieurs fois par jour. L’immobilier évolue lentement, et une consultation obsessionnelle n’apporte pas forcément plus de contrôle. En revanche, je prévoirais un rendez-vous régulier pour vérifier les informations, les revenus annoncés et l’évolution de mes objectifs.
Un scénario concret dans la vie quotidienne
Imaginons que je reçoive mon revenu mensuel et que mes charges fixes soient déjà couvertes. Je conserve une réserve séparée pour les imprévus, puis je décide d’affecter une petite part de mon épargne à un placement immobilier. J’ouvre l’application, je consulte les possibilités disponibles et je prends le temps de lire les éléments liés à l’opération au lieu de choisir uniquement celle qui semble la plus attrayante.
Après cette lecture, je vérifie que la somme prévue ne compromet ni mon loyer, ni mes factures, ni un projet proche. Je valide seulement si l’horizon me convient. Ensuite, je note dans mon budget que cette somme n’est plus une réserve immédiatement disponible. Les mois suivants, je consulte le suivi à un rythme raisonnable et j’intègre les revenus éventuels dans ma vision globale de l’épargne, sans les utiliser à l’avance pour financer une dépense obligatoire.
Dans ce scénario, l’application joue surtout le rôle d’un point d’accès et de suivi. Elle m’aide à organiser une démarche qui serait plus difficile à aborder seul, mais elle ne remplace ni mon budget, ni ma capacité à évaluer le risque, ni une comparaison avec d’autres placements. C’est cette combinaison qui rend l’usage plus sain.
Ce que le résultat change réellement
Le résultat attendu n’est pas seulement de voir une opération apparaître dans un espace personnel. Pour moi, la vraie réussite consiste à obtenir une exposition immobilière qui reste compatible avec l’ensemble de mon patrimoine. Si cette démarche m’amène à investir tout mon argent dans un seul type d’actif, je perds une partie de l’intérêt recherché.
Les revenus mensuels peuvent être motivants, car ils donnent une sensation de progression plus concrète qu’un placement dont le résultat reste abstrait. Je les considérerais néanmoins comme une composante à suivre, pas comme une certitude à dépenser immédiatement. Le bon réflexe est de regarder leur place dans le temps et dans mon budget, plutôt que de juger l’application sur une seule période.
J’apprécie aussi l’idée de pouvoir suivre une démarche immobilière sans devenir bailleur en direct. Je n’ai pas à répondre moi-même à un locataire ou à organiser une intervention dans un logement. Cette distance est un avantage pour quelqu’un qui veut limiter la gestion opérationnelle. En contrepartie, elle signifie que je contrôle moins directement le bien et que je dois accepter de dépendre du cadre proposé par la plateforme.
Ce que l’application apporte face aux solutions habituelles
Comparée à un achat immobilier classique, l’application réduit fortement la barrière d’entrée pratique. Je n’ai pas besoin de rechercher seul un logement, de négocier une acquisition complète ou de gérer l’ensemble des tâches d’un propriétaire. Pour une personne qui veut découvrir l’immobilier avec une démarche plus progressive, cette simplicité est convaincante.
Face à un compte d’épargne, la différence est encore plus importante. Un compte bancaire est généralement pensé pour la disponibilité et la stabilité de l’épargne, tandis que l’investissement immobilier vise un rendement potentiel avec des contraintes et des risques différents. Je ne remplacerais donc pas l’un par l’autre. Je les placerais dans deux rôles séparés : sécurité d’un côté, investissement de l’autre.
Face aux applications de courtage ou aux fonds plus diversifiés, BRICKS paraît plus ciblée. Cette spécialisation peut aider quelqu’un qui veut comprendre précisément son exposition à l’immobilier. Elle peut aussi devenir une limite pour l’utilisateur qui préfère répartir automatiquement son argent entre plusieurs catégories d’actifs. Dans ce cas, une solution plus diversifiée serait probablement plus adaptée comme outil principal.
Enfin, par rapport à un investissement immobilier direct, l’application offre moins de contrôle personnel sur le choix, la gestion et la sortie. C’est le compromis central : moins de démarches et moins de gestion quotidienne, mais aussi moins de maîtrise directe. Je trouve ce compromis acceptable pour une partie de mon épargne, pas pour la totalité de ma stratégie financière.
Les limites qui apparaissent dans le parcours
La première friction vient de l’écart entre la rapidité de l’interface et le temps nécessaire pour comprendre un investissement. On peut avancer en quelques gestes, alors qu’une décision raisonnable demande de relire les informations, de comparer les scénarios et de vérifier son budget. Les utilisateurs pressés risquent donc de sous-estimer la réflexion à effectuer avant la validation.
La deuxième limite concerne la liquidité. Un placement immobilier ne doit pas être traité comme une somme disponible à la demande. Si j’ai besoin d’argent pour une réparation urgente, un déménagement ou une baisse temporaire de revenus, je préfère utiliser une réserve dédiée plutôt que compter sur une sortie rapide d’un investissement. Cette distinction devrait rester présente à chaque étape du parcours.
La troisième touche à la diversification. Une application spécialisée peut donner envie de multiplier les opérations dans le même univers, sans réellement répartir le risque. Investir dans plusieurs projets immobiliers n’équivaut pas forcément à posséder un portefeuille équilibré. Je surveille donc la proportion totale consacrée à cette catégorie et je conserve d’autres formes d’épargne à côté.
Il faut aussi accepter un certain manque de contrôle. Quand je possède directement un bien, je peux prendre des décisions sur les travaux, le gestionnaire ou la stratégie de location, même si ces décisions sont lourdes. Avec une plateforme, je bénéficie d’un cadre plus simple, mais je dois faire confiance au fonctionnement prévu et suivre les informations communiquées. Pour certains profils, cette dépendance sera la principale raison de passer son chemin.
À qui je recommande BRICKS
Je la recommande d’abord à une personne qui connaît déjà la différence entre épargne de sécurité et investissement, et qui souhaite explorer l’immobilier sans acheter un logement entier. Elle peut également convenir à quelqu’un qui apprécie les parcours numériques et qui préfère suivre ses placements depuis son téléphone plutôt que gérer un dossier immobilier traditionnel.
Elle me semble aussi intéressante pour un débutant motivé à apprendre, à condition qu’il accepte de lire avant d’agir. Le fait qu’elle soit gratuite à installer et accessible sur Android à partir de la version 7.0 facilite la découverte pour de nombreux appareils. La version actuelle 1.17.0 montre par ailleurs que l’application s’inscrit dans un produit suivi, ce qui rend l’essai plus rassurant qu’un service abandonné après son lancement.
La réception par le public est encourageante : l’application affiche une moyenne de 4,6 sur environ 2,5 milliers d’évaluations, avec plus de 100 milliers d’installations. Je prends ces indicateurs comme un signal d’intérêt, pas comme une preuve que le placement correspond à mes objectifs. Les avis peuvent aider à repérer les points de friction de l’expérience, mais ils ne remplacent pas une analyse personnelle du risque.
À qui je conseillerais de passer son chemin
Je ne la choisirais pas comme premier outil pour une personne qui n’a pas encore constitué de réserve de précaution. Je la déconseille également à quelqu’un qui aura besoin de récupérer son argent à court terme, ou qui ne supporte pas l’idée que le résultat d’un investissement puisse différer de ses attentes.
Elle n’est pas non plus la meilleure solution pour une personne qui veut une diversification très large en un seul endroit. Dans ce cas, une application proposant plusieurs familles d’actifs ou un accompagnement financier plus global pourrait mieux répondre au besoin. De même, quelqu’un qui souhaite posséder et piloter directement un logement ne retrouvera pas ici le même niveau de contrôle qu’avec un achat classique.
Mon verdict après avoir suivi le parcours
BRICKS : Immobilier & Épargne réussit à rendre l’investissement immobilier plus abordable dans sa forme, surtout pour les personnes qui veulent éviter la gestion directe d’un bien. J’aime son orientation claire, son accès gratuit et la possibilité de suivre une démarche immobilière depuis une application de finance plutôt que de commencer par un projet immobilier lourd.
Mon avis reste volontairement nuancé : la simplicité d’utilisation ne réduit ni le risque, ni l’horizon, ni la nécessité de diversifier. Je commencerais avec une somme mesurée, après avoir séparé mon épargne de sécurité et lu attentivement les informations de chaque opération. Le meilleur usage de BRICKS est celui d’une brique immobilière dans une stratégie plus large, pas celui d’un coffre unique pour toute son épargne.
Avec une note moyenne de 4,6 et une présence déjà visible auprès de plus de 100 milliers d’utilisateurs installés, l’application mérite clairement d’être examinée par les épargnants curieux. Je la recommande à ceux qui veulent avancer progressivement, comprendre ce qu’ils font et accepter les limites d’un placement immobilier numérique. Pour les autres, notamment les profils très prudents ou ceux qui recherchent une disponibilité immédiate, une épargne classique restera un meilleur point de départ.
Au final, je vois cet outil comme une porte d’entrée, pas comme une solution magique. Il simplifie le chemin entre l’envie d’investir et le suivi d’une participation immobilière, mais chaque relais du parcours demande de rester attentif. Si je garde cette règle en tête, l’application peut trouver une place utile dans mon organisation financière sans prendre une importance excessive.
Avantages
- Recherche de biens immobiliers intuitive et agréable à utiliser.
- Filtres pratiques pour affiner rapidement les annonces disponibles.
- Informations centralisées pour suivre ses opportunités d’investissement.
- Interface claire
- adaptée aux utilisateurs débutants comme expérimentés.
- Accès mobile utile pour consulter les offres à tout moment.
Inconvénients
- Le nombre d’annonces peut varier fortement selon la zone géographique.
- Certaines fonctionnalités d’épargne peuvent nécessiter une vérification d’identité.
- Les rendements affichés ne sont pas garantis et comportent un risque financier.
- Les détails de certains biens peuvent manquer de précision ou de profondeur.
- Une connexion internet est nécessaire pour accéder aux informations actualisées.
- Catégorie
- Finance
- Version
- 1.17.0











