Django | App de paiement en 3x
- 1.74K
- 3,4
- Installations
- 100.00K
- Prix
- Free
Captures d’écran
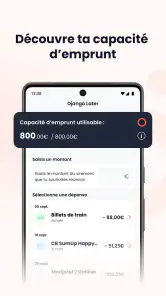
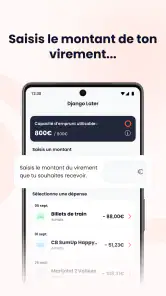
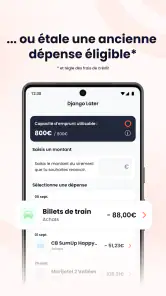
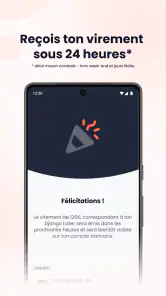
Analyse par Reviewed
Quand je regarde une application de paiement, je ne m’arrête pas à la promesse d’acheter tout de suite. Je veux surtout comprendre dans quelles situations elle intervient, ce que je peux contrôler avant de m’engager et si son fonctionnement reste lisible une fois l’achat lancé. C’est avec cette grille que j’ai essayé Django, l’application financière proposée par Django apps et associée à La Banque Postale.
Son idée est assez ciblée : faciliter un achat immédiat avec un paiement fractionné en trois fois. L’application est gratuite, classée PEGI 3 et fonctionne à partir d’Android 7.0. Elle a été publiée le 13 octobre 2020 et sa version actuelle est la 26.8.0. Ces éléments donnent une première indication importante : ce n’est pas une application de budget généraliste ni un portefeuille numérique destiné à remplacer tous les outils bancaires du quotidien.
Je la vois plutôt comme un outil complémentaire, à utiliser au moment précis où un achat peut être réparti. Cette spécialisation est à la fois sa qualité principale et sa limite. Si vous cherchez une vue complète de vos comptes, des graphiques de dépenses ou un système d’épargne, vous risquez de rester sur votre faim. En revanche, si votre question est simplement « comment gérer cet achat sans tout payer d’un coup ? », son positionnement devient beaucoup plus cohérent.
Une application centrée sur un moment sensible : l’achat
Le paiement en plusieurs fois paraît simple, mais il change la manière dont on perçoit une dépense. Le montant présenté au départ peut sembler plus facile à absorber, alors que l’engagement total reste bien réel. C’est pourquoi j’apprécie que Django soit jugée comme une application financière et non comme une simple option de confort ajoutée à une boutique.
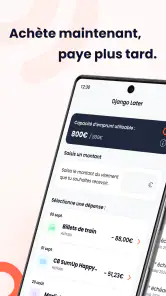
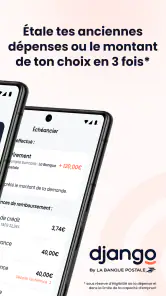
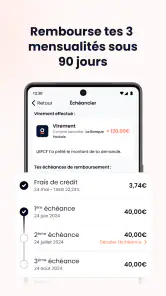
Dans une situation ordinaire, je pourrais par exemple repérer un appareil ou un équipement nécessaire, choisir le paiement fractionné au moment du règlement, puis consulter les informations liées à l’opération dans l’environnement prévu par le service. Le bon réflexe consiste à regarder le montant global, le calendrier des échéances et la conséquence sur mon budget avant de valider. L’application peut rendre l’opération plus pratique, mais elle ne transforme pas un achat coûteux en achat bon marché.
Cette distinction est essentielle pour les utilisateurs qui ont tendance à raisonner uniquement en mensualité. Un premier versement raisonnable peut masquer plusieurs prélèvements à venir. Je conseille donc de considérer Django comme un outil d’organisation du paiement, pas comme une solution pour acheter au-delà de ses moyens. C’est probablement l’usage le plus responsable de ce type d’application.
Son intérêt est aussi lié au contexte. Pour une dépense ponctuelle et déjà prévue, le fractionnement peut être plus facile à intégrer dans un budget mensuel. Pour des achats répétés, en revanche, le risque est d’empiler plusieurs engagements. Dans ce cas, une application bancaire classique ou un tableau de budget personnel donne souvent une vision plus utile de l’ensemble.
Ce que le rattachement à La Banque Postale change dans la perception
Le nom de La Banque Postale apporte un repère familier à certaines personnes, mais je ne confonds pas pour autant Django avec l’application bancaire complète de l’établissement. Le service a un objectif plus précis. Cette différence mérite d’être gardée en tête avant l’installation : il ne faut pas s’attendre à retrouver toutes les fonctions d’une banque mobile dans une application dédiée au paiement fractionné.
Pour juger la confiance, je préfère m’en tenir à ce que l’application affiche réellement pendant le parcours : les informations demandées, les choix proposés, le détail de l’opération et les possibilités de revenir en arrière avant confirmation. Je ne déduis pas automatiquement qu’un nom connu signifie que chaque étape sera parfaite ou que chaque utilisateur aura la même expérience.
La note moyenne de 3,4, accompagnée d’environ 3 400 évaluations et de près de 1 700 avis, invite justement à garder un regard nuancé. Django est utilisée par plus de 100 000 personnes, ce qui montre qu’elle répond à un besoin concret, mais la popularité ne suffit pas à prouver que l’outil convient à toutes les situations. Pour moi, ces chiffres signalent surtout qu’il faut lire les écrans avec attention et vérifier le parcours sur son propre téléphone.
Les vérifications que je recommande avant toute validation
Avant de confirmer un paiement, je prends le temps de distinguer trois choses : le prix de l’achat, le montant effectivement prélevé à chaque étape et la date à laquelle les paiements suivants seront dus. Même lorsque l’interface paraît claire, cette vérification évite de confondre le premier débit avec le coût total.
Je vérifie également que le produit, le commerçant et le mode de paiement correspondent bien à ce que j’ai choisi. Une erreur de sélection est plus facile à repérer avant validation qu’après. Si une information me semble ambiguë, je préfère interrompre le parcours et revenir à la commande plutôt que de compter sur une correction ultérieure.
Un conseil moins évident consiste à faire cette vérification dans le calme, et non au milieu d’une promotion ou d’un achat urgent. Le paiement fractionné réduit la sensation de sortie d’argent immédiate. Pour compenser cet effet psychologique, je note mentalement le total et j’imagine les prochaines échéances dans mon budget réel. C’est une petite habitude, mais elle protège mieux que le simple fait de regarder le premier montant affiché.
Contrôle, données et marge de décision
Sur une application financière, la confiance se construit aussi dans les moments où l’utilisateur doit fournir des informations ou confirmer une opération. Je ne veux pas seulement savoir si le paiement fonctionne ; je veux comprendre quand je donne mon accord et si l’écran me laisse réellement le choix. Avec Django, je conseille d’observer chaque demande au lieu d’accepter machinalement toutes les étapes.
La première règle est de vérifier les autorisations présentées par le système et de ne conserver que celles qui paraissent nécessaires au parcours que l’on souhaite utiliser. Je ne recommande jamais d’accorder une permission simplement parce qu’elle est demandée par une application financière. Si une autorisation semble sans rapport avec le paiement envisagé, je m’arrête pour comprendre son rôle ou je renonce à poursuivre.
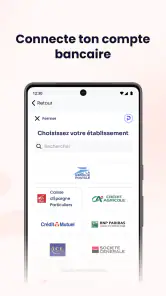
Il faut aussi distinguer les données indispensables à une opération financière des informations de confort. Les écrans de compte, d’identification ou de confirmation méritent une attention particulière. Je relis les informations personnelles affichées, je contrôle le compte utilisé et j’évite de faire une validation rapide sur un appareil partagé.
Cette prudence ne signifie pas que Django est à éviter. Elle signifie plutôt qu’une application de paiement doit être utilisée avec la même concentration qu’un espace bancaire. Le fait qu’elle soit gratuite ne change rien à la sensibilité des opérations effectuées. La gratuité concerne l’accès à l’application ; elle ne doit pas faire oublier les obligations financières liées à l’achat fractionné.
Les moments où je serais particulièrement attentif
Le premier moment sensible est l’inscription ou la connexion. Je vérifie que je suis bien dans l’application officielle, que les informations demandées correspondent à l’usage annoncé et que je comprends ce qui sera associé à mon compte. Je ne renseigne pas de données sensibles sur un téléphone prêté ou dans un réseau que je ne maîtrise pas.
Le deuxième moment est la confirmation du paiement. C’est là que je cherche une présentation complète de l’opération, plutôt qu’un simple bouton attirant l’attention sur le premier versement. Je relis les conditions visibles, les échéances et le bénéficiaire. Si le parcours me pousse à agir trop vite, je considère ce ralentissement comme un signal pour vérifier davantage.
Le troisième moment arrive après l’achat. Je conserve la trace de l’opération et je surveille les prochains mouvements de compte. Une application de paiement ne remplace pas la consultation régulière de son relevé bancaire. Pour un achat fractionné, cette routine est même plus importante qu’avec un paiement unique, car l’opération s’étale dans le temps.
Une astuce pratique consiste à associer chaque achat fractionné à une note personnelle indiquant le produit, le total et les échéances. Cette note ne dépend pas d’une fonction particulière de Django : elle sert de contrôle indépendant. Si je ne peux pas expliquer clairement combien je dois encore payer et pourquoi, je considère que je ne maîtrise pas suffisamment l’opération.
Ce que l’utilisateur peut réellement décider
La qualité d’une application financière se mesure à la place laissée à la décision. Je veux pouvoir examiner une proposition avant de l’accepter, quitter le parcours si le montant ne me convient pas et choisir un autre mode de règlement lorsque le fractionnement n’est pas adapté. Django est intéressante lorsqu’elle accompagne ce choix, pas lorsqu’elle le remplace.
Dans la pratique, je comparerais toujours le paiement en trois fois avec le paiement immédiat et avec les solutions habituelles proposées par le commerçant. Le fractionnement peut sembler plus confortable, mais il ajoute une contrainte de suivi. Si j’ai déjà plusieurs prélèvements programmés, le paiement comptant peut être plus simple. Si ma trésorerie est temporairement serrée, je dois vérifier que les prochaines échéances resteront supportables, même en cas de dépense imprévue.
Pour quelqu’un qui souhaite limiter les achats impulsifs, Django n’est pas forcément le meilleur choix. Le paiement fractionné peut rendre une décision plus facile à prendre alors qu’elle devrait être repoussée. Dans ce profil, une application de budget, une enveloppe d’épargne ou un délai volontaire de quelques jours peuvent être plus utiles.
À l’inverse, une personne organisée, qui connaît son budget et veut répartir une dépense planifiée, peut trouver l’outil pertinent. Le bon utilisateur n’est pas forcément celui qui cherche à payer moins, mais celui qui sait exactement pourquoi il choisit de répartir le paiement et qui peut suivre les échéances sans difficulté.
Comparaison avec les alternatives habituelles
Face à une application bancaire complète, Django paraît plus étroite. Une banque mobile permet généralement de suivre les comptes, les virements et les dépenses dans un même espace. Pour surveiller l’impact global d’un achat, cet environnement est souvent supérieur. Django garde toutefois un avantage de spécialisation : elle se concentre sur le parcours lié au paiement fractionné au lieu de mélanger cette fonction avec de nombreuses opérations bancaires.
Face à une carte bancaire proposant parfois un paiement en plusieurs fois, la différence tient surtout à la visibilité du choix. Une carte peut rendre le fractionnement moins distinct du reste des dépenses, tandis qu’une application dédiée attire l’attention sur cette opération précise. Cette visibilité peut aider à réfléchir, à condition de ne pas se laisser rassurer par un montant initial plus bas.
Face à une application de gestion de budget, Django ne joue pas dans la même catégorie. Un outil budgétaire est meilleur pour répondre à la question « combien puis-je encore dépenser ce mois-ci ? ». Django répond plutôt à « comment organiser ce paiement particulier ? ». Dans mon usage, les deux approches peuvent se compléter, mais je ne remplacerais pas un suivi budgétaire par une application de paiement fractionné.
Enfin, si le commerçant propose une solution de paiement immédiat simple et transparente, je peux préférer cette dernière. Moins d’étapes et moins d’échéances signifient parfois moins de risques d’oubli. Le paiement en trois fois n’est intéressant que lorsque sa souplesse apporte un bénéfice concret, pas parce qu’il est présenté comme la solution par défaut.
Pour quels utilisateurs l’expérience a du sens
Je recommanderais Django à une personne qui effectue occasionnellement un achat important, qui dispose d’un budget stable et qui veut examiner une possibilité de paiement fractionné dans un cadre dédié. Elle peut aussi convenir à quelqu’un qui préfère séparer ce type d’opération de son application bancaire principale, à condition de continuer à surveiller son compte habituel.
Je serais plus réservé pour une personne qui a déjà du mal à suivre ses prélèvements, qui utilise plusieurs solutions de crédit ou qui cherche une application pour reprendre le contrôle de toutes ses dépenses. Dans ces cas, la priorité devrait être la visibilité globale et la réduction des engagements, pas la multiplication des options de paiement.
Les utilisateurs attachés à un contrôle très détaillé doivent également examiner leur propre confort avec l’application. Une solution spécialisée peut être pratique, mais elle impose de comprendre son périmètre. Si vous avez besoin d’un historique financier complet, d’outils de catégorisation ou d’une planification à long terme, une application bancaire ou budgétaire sera probablement plus adaptée.
Mon verdict après avoir pesé la simplicité et la prudence
J’apprécie le fait que Django ne cherche pas à se présenter comme une banque universelle. Son rôle est identifiable : accompagner l’achat immédiat et le paiement en trois fois. Cette clarté peut aider au moment où l’on doit prendre une décision, surtout si l’on lit attentivement les informations affichées et si l’on garde une trace personnelle des échéances.
Je ne la considérerais toutefois pas comme une solution automatique ou sans risque. Le principal danger ne vient pas forcément de la manipulation de l’application, mais de la manière dont le paiement fractionné peut modifier la perception du prix. Une interface pratique ne dispense jamais de vérifier le total, les prochains débits, le compte concerné et les choix de données présentés pendant le parcours.
La version 26.8.0 et la compatibilité avec Android 7.0 rendent l’application accessible à un parc Android assez large, tandis que son classement PEGI 3 rappelle simplement qu’elle n’est pas destinée à un public soumis à une restriction d’âge particulière. Ce qui compte vraiment, à mes yeux, est la maturité financière de l’utilisateur : savoir renoncer à l’achat lorsque les échéances ne rentrent pas dans le budget.
En résumé, je vois Django comme un outil ponctuel et spécialisé, utile pour une dépense planifiée mais moins pertinent pour gérer ses finances au quotidien. Je l’utiliserais seulement après avoir comparé les options, vérifié les informations visibles et confirmé que les paiements futurs restent confortables. Mon conseil est simple : choisissez la souplesse du fractionnement uniquement lorsque vous maîtrisez déjà le coût total.
Avantages
- Paiement fractionné pratique pour mieux gérer les dépenses importantes.
- Demande de financement rapide directement depuis le smartphone.
- Échéancier clair avant la validation de la commande.
- Notifications utiles pour suivre les prochaines échéances.
- Compatible avec de nombreux achats en ligne chez les partenaires.
Inconvénients
- L’acceptation dépend de l’éligibilité et n’est pas garantie à chaque achat.
- Des frais peuvent s’appliquer selon le commerçant ou le montant financé.
- Les retards de paiement peuvent entraîner des pénalités ou restrictions.
- Le service reste limité aux enseignes et cartes compatibles.
- Multiplier les paiements en 3 fois peut compliquer le suivi du budget.
- Catégorie
- Finance
- Version
- 26.8.0











