HesabPay - Mobile Payments
- 27.00
- 4,2
- Installations
- 500.00K
- Prix
- Free
Captures d’écran
Analyse par Reviewed
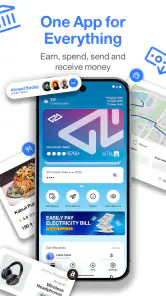
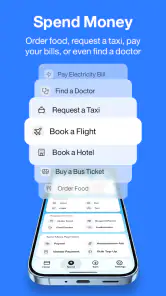
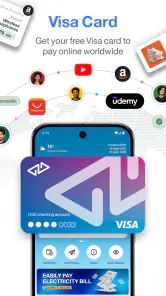
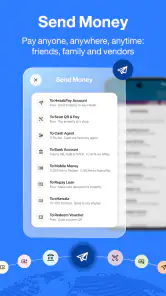
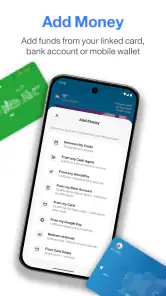
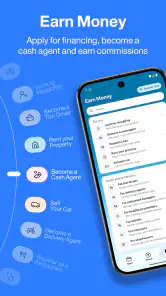
J’ai abordé HesabPay comme un portefeuille numérique destiné aux tâches financières du quotidien, plutôt que comme une simple application de paiement. Son intérêt apparaît surtout quand on veut regrouper transferts d’argent et règlement de factures dans un même espace mobile. L’application est gratuite, classée dans la catégorie Finance, et développée par Zinzir Ltd. Après l’avoir parcourue, mon impression est assez claire : elle peut simplifier certains gestes répétitifs, mais son confort dépend beaucoup de la qualité de la connexion et de la façon dont on vérifie chaque opération.
La fiche de l’application affiche une moyenne de 4,2 sur 5, avec plus de 16 000 évaluations et plus de 500 000 installations. Ce niveau d’adoption donne envie de la considérer comme un outil déjà bien installé, tout en gardant un regard pratique : une application financière ne se juge pas seulement à son apparence, mais surtout à sa capacité à rester compréhensible au moment où l’argent circule réellement.
Une expérience pensée autour de la connexion mobile
Le premier point à comprendre est que l’expérience ne se limite pas à ouvrir une interface et à consulter un solde. Dès qu’il s’agit d’envoyer de l’argent ou de payer une facture, l’application doit communiquer avec son service. Une connexion instable peut donc transformer une action rapide en moment d’attente, avec une question importante en tête : la demande est-elle passée, ou faut-il recommencer ? C’est ce type de situation qui distingue un portefeuille pratique d’un outil stressant.
Dans mon usage, je conseille de ne pas appuyer plusieurs fois sur le même bouton lorsqu’une opération semble bloquée. Le réflexe le plus sûr consiste à attendre, puis à vérifier l’état de la transaction ou l’historique avant de relancer. Cette habitude paraît évidente, mais elle est particulièrement importante pour les paiements financiers : une interface qui ne répond pas immédiatement ne signifie pas forcément que la demande n’a pas été reçue.
HesabPay est donc plus agréable avec une connexion mobile stable ou un Wi-Fi fiable. Dans une zone où le signal passe mal, je la réserverais à des opérations qui peuvent attendre quelques minutes. Pour une urgence, mieux vaut se placer dans un endroit où la connexion est régulière avant de commencer, plutôt que de lancer un transfert en se déplaçant entre plusieurs zones de couverture.
Cette dépendance au réseau n’est pas forcément un défaut propre à l’application. Les portefeuilles numériques et les services de facturation doivent généralement échanger des informations à jour. Elle devient toutefois une contrainte concrète pour les personnes qui voyagent, utilisent un forfait limité ou vivent avec une couverture irrégulière. Le bon moment pour utiliser HesabPay est celui où l’on peut rester quelques instants devant l’écran et confirmer le résultat.
Ce qui fonctionne bien dans les situations courantes
Le scénario le plus naturel est celui d’un utilisateur qui veut éviter de changer constamment d’outil. Au lieu de chercher une solution différente pour un transfert puis pour une facture, il peut essayer de gérer ces besoins depuis son portefeuille numérique. Cette concentration réduit le nombre d’applications à retenir et peut rendre la routine plus lisible, surtout lorsqu’on effectue les mêmes démarches chaque semaine.
J’ai trouvé cette approche plus intéressante pour les opérations planifiées que pour les décisions prises dans la précipitation. Par exemple, si je veux régler une facture avant une échéance, je préfère ouvrir l’application dans un endroit calme, contrôler les informations affichées, puis conserver la confirmation. Ce petit rituel évite de confondre une tentative interrompue avec un paiement terminé.
Le téléphone devient ici un outil de gestion, pas seulement un moyen de paiement. On peut l’utiliser à la maison, au travail ou lors d’un déplacement, mais chaque contexte impose une attention différente. Dans un environnement bruyant, je recommande de ne pas valider trop vite : les informations financières méritent davantage de concentration qu’un achat anodin.
Un portefeuille adapté à plusieurs profils, mais pas à tous
HesabPay me paraît surtout adaptée aux personnes qui souhaitent effectuer des transferts et des paiements depuis leur téléphone sans passer par une interface bancaire plus lourde. Elle peut aussi convenir à quelqu’un qui préfère une application dédiée à ces tâches plutôt que de jongler entre plusieurs services. Son classement PEGI 3 indique une classification très générale, mais cela ne change pas le fait que l’utilisateur adulte doit rester attentif à la sécurité de son appareil et à ses validations.
Je la conseillerais moins à une personne qui recherche une solution totalement indépendante de la qualité du réseau, ou qui veut un outil très complet de suivi financier personnel. Ce n’est pas la même chose qu’une application de budget détaillée, un compte bancaire mobile ou un tableur de gestion. Si votre priorité est l’analyse des dépenses, la planification mensuelle ou la comparaison de catégories, un outil spécialisé sera probablement plus pertinent.
Elle n’est pas non plus le meilleur choix pour quelqu’un qui refuse de gérer ses opérations depuis un écran de téléphone. Dans ce cas, une agence, un service en personne ou une méthode traditionnelle peut sembler plus rassurante. L’intérêt de HesabPay repose précisément sur la mobilité et la centralisation ; si ces deux éléments ne vous attirent pas, son principal avantage perd de sa valeur.
Transferts, factures et gestes mobiles à mieux maîtriser
La fonction de transfert est la partie qui demande le plus de discipline. Avant de confirmer, je prends le temps de relire le destinataire, le montant et le contexte de l’opération. Une erreur de saisie dans un message peut parfois être corrigée ; une erreur financière peut demander beaucoup plus d’efforts. L’application peut rendre l’action plus rapide, mais elle ne remplace pas cette vérification humaine.
Pour un usage régulier, je conseille de créer une routine simple : ouvrir l’application, vérifier la connexion, préparer une seule opération, confirmer, puis consulter le résultat avant de passer à la suivante. Cette méthode est moins rapide que de tout enchaîner machinalement, mais elle réduit le risque de mélanger plusieurs paiements lorsque l’on est pressé.
Le paiement de factures suit une logique similaire. Le véritable gain ne vient pas seulement du fait de payer depuis le mobile ; il vient du fait de pouvoir traiter la démarche au moment où l’on y pense. Je peux ainsi éviter de repousser une facture parce que je ne suis pas devant un ordinateur. En contrepartie, je dois garder une trace claire de ce qui a été fait, surtout si la connexion a ralenti pendant la confirmation.
Un conseil concret consiste à prendre une capture d’écran ou à noter la référence affichée après une opération importante, lorsque l’interface le permet. Je ne le ferais pas pour chaque petit geste, mais cette précaution est utile lorsqu’un paiement doit être prouvé ou vérifié plus tard. Il faut évidemment éviter de partager publiquement ces informations, car une preuve de paiement peut contenir des éléments sensibles.
Le téléphone comme point fort et comme point de friction
L’utilisation mobile apporte une vraie souplesse. Je peux commencer une démarche sans attendre d’être devant un ordinateur, et cette disponibilité rend les tâches administratives moins encombrantes. L’écran réduit toutefois la quantité d’informations visible en même temps. Pour cette raison, je préfère effectuer les opérations importantes sans multitâche, plutôt que de répondre à un message tout en validant un transfert.
La taille de l’écran influence aussi la lecture. Sur un téléphone compact, les détails d’une facture ou d’une confirmation peuvent demander davantage d’attention. Je recommande de vérifier l’affichage avant de confirmer et, si nécessaire, d’agrandir l’écran avec les fonctions d’accessibilité du téléphone. Ce n’est pas une fonctionnalité propre à HesabPay, mais cela peut rendre l’usage plus confortable pour les personnes qui lisent difficilement les petits caractères.
La version actuelle est 5.0.2 et l’application fonctionne à partir d’Android 7.0. Cela la rend accessible à des appareils qui ne sont pas récents, ce qui est appréciable pour les utilisateurs qui ne changent pas souvent de téléphone. En revanche, un ancien appareil peut être moins confortable pour les applications financières si sa batterie est faible, si son système est lent ou si les notifications sont mal gérées.
Avant une opération importante, je vérifierais donc trois choses très simples : la batterie, la connexion et le verrouillage de l’appareil. Ces contrôles prennent peu de temps et évitent de se retrouver avec un téléphone éteint ou une session interrompue au mauvais moment. Le portefeuille mobile est pratique seulement si le téléphone lui-même reste disponible et correctement protégé.
Que faire lorsqu’une opération semble échouer ?
Une mauvaise connexion peut produire plusieurs symptômes : chargement prolongé, écran qui ne change pas ou retour inattendu à une page précédente. Dans ce cas, je déconseille de conclure immédiatement à un échec. Je commence par attendre un peu, puis je consulte l’historique ou l’état visible dans l’application. Si rien n’est clair, je préfère conserver les détails de l’opération et chercher une confirmation avant de recommencer.
Cette façon de faire est particulièrement importante pour un transfert. Relancer trop vite peut créer une deuxième demande alors que la première est simplement en cours de traitement. Le même principe vaut pour une facture : l’absence de réponse immédiate n’est pas une raison suffisante pour payer une seconde fois.
Si l’application se ferme, je la rouvre seulement après avoir vérifié la connexion. Je ne supprimerais pas immédiatement l’application ni ses données, car une mesure aussi radicale peut compliquer la récupération de la session ou des informations locales. Une approche progressive est plus raisonnable : redémarrer l’application, contrôler l’historique, puis utiliser l’assistance appropriée si le statut reste ambigu.
Il faut également distinguer un problème de réseau d’un problème de compte. Si plusieurs services mobiles ne répondent pas, la connexion est probablement en cause. Si seul HesabPay pose problème alors que le reste du téléphone fonctionne, une nouvelle tentative plus tard peut être préférable à une succession d’actions. Cette distinction aide à ne pas modifier inutilement ses réglages ou à ne pas multiplier les demandes.
Réduire les mauvaises surprises liées aux données mobiles
Une application financière n’a pas besoin d’être ouverte en permanence pour être utile. Pour économiser les données mobiles, je l’utiliserais uniquement au moment de préparer ou de vérifier une opération, puis je la fermerais. Il est aussi judicieux de réserver les paiements importants à une connexion stable, car une tentative répétée peut consommer davantage de données et surtout augmenter la confusion.
Les utilisateurs disposant d’un forfait limité peuvent préparer leurs informations à l’avance, sans laisser l’application tourner inutilement. Je note par exemple le montant et la facture concernée avant d’ouvrir le portefeuille. Cela réduit le temps passé en ligne et limite les erreurs causées par une recherche faite dans l’urgence.
Je conseille aussi de surveiller les mises à jour du système et de l’application lorsque l’on dispose d’un Wi-Fi fiable. La version 5.0.2 doit rester cohérente avec l’appareil utilisé, mais une mise à jour effectuée au pire moment peut interrompre une démarche. Je préfère donc actualiser l’application en dehors d’une échéance de paiement, puis tester calmement l’ouverture et la connexion.
La gestion des données ne concerne pas uniquement le volume consommé. Elle touche aussi les informations affichées sur l’écran, les captures d’écran et les notifications. Dans un lieu public, je masque autant que possible les détails financiers visibles et j’évite de laisser une confirmation ouverte. Un portefeuille mobile doit être traité avec la même prudence qu’un document bancaire.
HesabPay face aux alternatives habituelles
Comparée à une application bancaire classique, HesabPay peut sembler plus directe pour les transferts et les paiements courants. Une banque offre souvent davantage de services autour du compte, du suivi et des produits financiers, tandis qu’un portefeuille numérique vise une relation plus immédiate avec certaines opérations. Le choix dépend donc de ce que l’on veut faire, pas seulement de l’application que l’on trouve la plus simple.
Face au paiement en espèces, l’application apporte une trace numérique et évite parfois un déplacement. L’espèce reste toutefois plus prévisible dans les endroits où le réseau est faible ou lorsque le téléphone n’est pas disponible. Je ne remplacerais pas toutes les solutions de secours par un seul portefeuille mobile, surtout lors d’un voyage ou d’une journée avec une batterie incertaine.
Par rapport à plusieurs applications séparées, la centralisation est son argument le plus convaincant. Elle peut alléger la routine, mais elle concentre aussi davantage de responsabilités dans un même outil. Si l’accès à l’application devient impossible, plusieurs tâches peuvent être retardées en même temps. Pour cette raison, je garde une organisation minimale de mes échéances et je ne dépends pas d’une seule session pour me rappeler ce qui doit être payé.
Mon verdict sur la connectivité et l’usage quotidien
HesabPay est une application de finance mobile pertinente pour qui veut réunir transferts d’argent et paiements de factures dans un portefeuille numérique gratuit. Son intérêt est concret dans une routine bien organisée : connexion stable, vérification avant validation et consultation du statut après chaque opération importante. Elle ne transforme pas une mauvaise couverture réseau en expérience fluide, et c’est la principale limite à garder en tête.
Je la recommande aux utilisateurs qui veulent une solution mobile accessible sur un appareil Android compatible, qui acceptent de rester attentifs aux confirmations et qui apprécient de centraliser leurs démarches. Je serais plus réservé pour les personnes ayant souvent une connexion instable, celles qui recherchent un outil complet de budget ou celles qui préfèrent une assistance en face à face.
Développée par Zinzir Ltd, l’application bénéficie d’une présence déjà visible auprès du public et reste proposée gratuitement. Mon avis final est donc favorable, mais conditionnel : HesabPay vaut surtout par la simplicité du parcours lorsque le réseau suit. En l’utilisant avec méthode, sans relancer une opération au hasard et sans négliger la protection du téléphone, elle peut devenir un outil pratique pour les paiements mobiles du quotidien.
Avantages
- Transferts rapides entre utilisateurs
- même pour de petits montants.
- Interface simple
- adaptée aux personnes peu familiarisées avec les paiements mobiles.
- Possibilité de régler certains services sans se déplacer.
- Historique des opérations pratique pour suivre ses dépenses.
- Réduit le besoin de transporter de l’argent liquide au quotidien.
Inconvénients
- La disponibilité des services dépend fortement de la région et des partenaires.
- Une connexion Internet stable est nécessaire pour la plupart des opérations.
- Les frais éventuels peuvent varier selon le type de transaction.
- Le support client peut être limité en dehors des heures ouvrées.
- La vérification d’identité peut demander plusieurs informations personnelles.
- Catégorie
- Finance
- Version
- 5.0.2