Klemo : Investir & Finance
- 30.00
- 4,0
- Installations
- 100.00K
- Prix
- Free
Captures d’écran
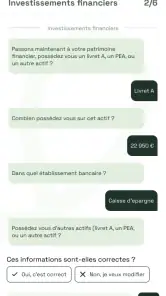
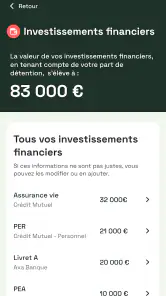
Analyse par Reviewed
J’ai abordé Klemo comme une application de finance personnelle destinée à celles et ceux qui veulent prendre du recul sur leur argent, plutôt que comme un simple outil pour suivre une dépense isolée. Son objectif est large : aider à regarder son patrimoine, réfléchir à ses investissements, organiser son épargne et s’intéresser au PER. Cette ambition est intéressante, car beaucoup d’applications financières se limitent soit au budget quotidien, soit à l’investissement, sans relier les deux.
Dans mon expérience, l’intérêt principal de Klemo tient justement à cette vision d’ensemble. On ne l’ouvre pas seulement pour savoir ce qui reste sur un compte à la fin du mois. On peut l’utiliser comme un point de départ pour se demander où l’on en est, quelles décisions méritent d’être étudiées et comment construire une stratégie plus cohérente. L’application est gratuite, développée par Klemo, et s’adresse à un public très large avec une classification PEGI 3.
Elle a obtenu une moyenne de 4,0 auprès d’environ 167 évaluateurs, tandis que sa présence dépasse les 100 000 installations. Ces chiffres donnent l’image d’un service déjà repéré par un public réel, sans pour autant transformer l’application en solution universelle. Pour moi, Klemo mérite surtout l’attention des personnes qui veulent structurer leur réflexion financière sans commencer par un outil trop technique.
Une application qui veut relier patrimoine, conseil et investissement
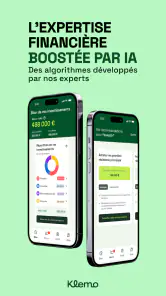
Le positionnement de Klemo est plus ambitieux qu’un carnet de dépenses. L’application se place à la croisée du bilan patrimonial, du conseil financier, de l’investissement, de la gestion et de l’épargne. Cette combinaison change la manière de l’utiliser : au lieu de chercher une seule fonction spectaculaire, il faut l’évaluer comme un parcours qui accompagne plusieurs étapes d’une décision.
J’y vois une bonne porte d’entrée pour quelqu’un qui possède déjà plusieurs éléments financiers mais ne sait pas comment les regarder ensemble. Un compte courant, une épargne de précaution, un projet à moyen terme et une réflexion sur la retraite peuvent sembler séparés au quotidien. Pourtant, ils influencent les mêmes arbitrages. Une application qui les rassemble peut aider à éviter les décisions prises dans l’urgence ou au hasard.
Le mot « bilan » est particulièrement important. Avant de choisir un placement, il est souvent plus utile de comprendre sa situation actuelle : capacité d’épargne, horizon, besoins de liquidité et tolérance aux fluctuations. Klemo me paraît pertinente dans cette phase de clarification. Elle peut servir à mettre de l’ordre dans ses questions avant de passer à l’action, ce qui est souvent plus précieux qu’une liste de produits financiers.
Je ne la considérerais toutefois pas comme un remplacement automatique d’un professionnel pour une situation complexe. Une personne confrontée à une succession, à une fiscalité internationale, à une société ou à des choix patrimoniaux très personnalisés aura probablement besoin d’un accompagnement humain spécialisé. Klemo peut aider à préparer la discussion, mais elle ne dispense pas de vérifier les conséquences d’une décision importante.
Le bon usage : commencer par une photographie, pas par un achat
Le réflexe le plus sain consiste à utiliser l’application comme un outil de diagnostic. Je commencerais par noter ce que je veux comprendre : ma situation globale, mon épargne disponible, un objectif de retraite ou la manière de répartir mes placements. Cette question de départ évite de naviguer sans but entre plusieurs rubriques et de confondre information et décision.
Un usage intéressant consiste à revenir régulièrement sur le même bilan, par exemple après un changement de salaire, un déménagement ou une nouvelle dépense importante. Le but n’est pas de surveiller chaque variation avec anxiété, mais de vérifier si les priorités restent les mêmes. Pour une personne qui épargne de façon irrégulière, cette approche peut être plus réaliste qu’un budget rigide qui devient vite décourageant.
Autre conseil concret : séparer mentalement l’argent nécessaire à court terme de celui qui peut rester investi plus longtemps. Même si l’application aide à organiser la réflexion, cette distinction doit rester claire dans la tête de l’utilisateur. Une épargne destinée à une facture prochaine ne devrait pas être évaluée avec les mêmes critères qu’un projet de retraite. C’est le genre de nuance qui améliore vraiment l’utilisation de Klemo.
Une place particulière pour le PER et la préparation de long terme
La présence du PER donne à l’application une orientation qui dépasse la simple gestion mensuelle. La retraite est un sujet difficile à traiter parce qu’il paraît lointain, abstrait et souvent moins urgent qu’une dépense immédiate. Un outil qui l’intègre dans une réflexion patrimoniale peut aider à rendre le sujet plus concret.
Je conseille néanmoins de ne pas aborder le PER uniquement sous l’angle de l’épargne automatique ou de l’avantage fiscal. Il faut aussi réfléchir à la disponibilité de l’argent, à l’horizon de placement et à sa situation personnelle. Klemo peut être utile pour organiser ces questions et comparer ses priorités, mais l’utilisateur doit conserver un regard critique avant de s’engager.
Pour quelqu’un qui débute, cette approche progressive est plus rassurante qu’une application centrée uniquement sur les marchés. Pour un investisseur expérimenté qui connaît déjà son allocation, ses enveloppes et ses objectifs, l’intérêt sera probablement différent : Klemo servira davantage à revoir la cohérence globale de la stratégie qu’à fournir un environnement de trading avancé.
Ce que la version actuelle apporte et ce que cela change au quotidien
La version actuelle est la 1.20.0 et fonctionne à partir d’Android 8.0. Ce détail est important pour les personnes qui utilisent un appareil qui n’est pas récent : l’accès ne semble pas réservé aux téléphones modernes. La version indique aussi que le produit a continué à évoluer depuis son lancement le 3 septembre 2025. Je préfère lire cette évolution comme un signe de développement actif plutôt que comme une promesse de fonctionnalités précises qui ne seraient pas confirmées ici.
Pour un utilisateur déjà installé, une version récente peut surtout améliorer la continuité d’usage. Une application financière doit donner envie de revenir, car son intérêt augmente lorsque les informations et les objectifs sont suivis dans le temps. Le passage d’une première découverte à une utilisation régulière dépend moins d’un écran impressionnant que de la facilité à reprendre son raisonnement là où on l’avait laissé.
Dans un scénario quotidien, j’imagine par exemple une personne qui reçoit son salaire, règle ses charges, puis souhaite affecter une partie de ce qui reste à plusieurs objectifs. Au lieu de transférer immédiatement une somme vers un placement choisi par habitude, elle peut commencer par revoir son bilan, vérifier la place de son épargne disponible et se demander si son projet est court, moyen ou long terme. Cette étape ralentit légèrement la décision, mais elle réduit le risque d’agir mécaniquement.
Le même principe fonctionne après un changement de vie. Une naissance, un achat immobilier ou une période de revenus plus incertains modifie la pertinence d’une stratégie. Dans ce cas, l’application peut servir de support pour refaire le point plutôt que de continuer à appliquer une ancienne organisation par simple inertie. La vraie valeur de Klemo apparaît quand elle transforme une décision financière ponctuelle en réflexion structurée.
Pour qui l’application est particulièrement adaptée
Je la recommande d’abord aux débutants qui veulent comprendre leur patrimoine sans se perdre dans le vocabulaire financier. Le fait de réunir bilan, épargne, investissement et retraite donne un cadre plus accessible qu’une plateforme dont l’écran principal affiche uniquement des cours ou des ordres. Elle peut aussi convenir à une personne qui a déjà commencé à épargner mais n’a jamais pris le temps de relier ses choix à un objectif précis.
Elle peut également intéresser les utilisateurs qui aiment préparer un rendez-vous avec leur conseiller. Arriver avec une vision plus claire de ses avoirs, de ses priorités et de ses interrogations rend la conversation plus productive. L’application ne remplace pas l’échange, mais elle peut aider à poser de meilleures questions et à repérer les sujets qui méritent une explication.
Un autre profil pertinent est celui de l’épargnant prudent. Les personnes qui hésitent à investir parce qu’elles ne savent pas quelle part garder disponible peuvent tirer profit d’une démarche par étapes. Commencer par le bilan, puis réfléchir à l’épargne et enfin aux placements est plus adapté à ce profil qu’une approche qui pousse directement vers l’action.
Quand une autre solution sera préférable
Je choisirais plutôt une application spécialisée dans le suivi des dépenses si mon besoin principal était de catégoriser chaque achat, de contrôler un budget hebdomadaire ou de détecter rapidement les abonnements oubliés. Klemo semble pensée pour une réflexion financière plus large, pas pour remplacer un outil de comptabilité personnelle au quotidien.
De la même manière, un investisseur qui veut passer des ordres rapidement, consulter des graphiques détaillés ou gérer une stratégie très active cherchera probablement une plateforme de courtage dédiée. Le positionnement de Klemo paraît plus pédagogique et patrimonial que transactionnel. Ce n’est pas un défaut : c’est simplement une limite à garder en tête avant de l’installer.
Les utilisateurs qui refusent de consacrer du temps à un bilan risquent aussi de rester sur leur faim. Une application financière ne peut pas créer une stratégie cohérente à partir d’informations vagues et d’objectifs contradictoires. Il faut accepter de répondre à des questions parfois moins agréables, comme la capacité réelle à épargner ou la somme qui doit rester immédiatement accessible.
Les points de friction à anticiper
Le premier risque est la surcharge mentale. En réunissant plusieurs thèmes, Klemo peut sembler plus riche qu’une application limitée à une seule tâche, mais cette richesse demande un peu de méthode. Si l’on ouvre successivement les sections sans objectif précis, on peut ressortir avec davantage de questions qu’au départ. Je conseille donc de traiter un sujet par session : d’abord le bilan, ensuite l’épargne, puis les projets de long terme.
Le deuxième point concerne la confiance. Dès qu’une application touche au patrimoine, l’utilisateur doit prendre le temps de comprendre quelles informations il saisit, comment il les interprète et quelles décisions il garde sous sa propre responsabilité. Même lorsqu’un conseil paraît clair, je vérifierais toujours les frais, les conditions, la fiscalité et les contraintes avant de m’engager.
Le troisième est le risque de confondre personnalisation et certitude. Un conseil adapté à une situation donnée peut devenir inapproprié après un changement de revenus ou d’objectif. Je traiterais donc les recommandations comme des pistes à réexaminer, jamais comme une réponse définitive. Cette habitude est particulièrement importante pour les sujets liés à la retraite et aux placements de long terme.
Enfin, l’expérience dépendra beaucoup de la discipline de l’utilisateur. Si le bilan n’est jamais actualisé, l’image obtenue perd progressivement de sa valeur. Une courte revue périodique, déclenchée par un événement réel plutôt que par une obsession du suivi, me semble plus utile qu’une consultation quotidienne.
Mon avis après l’avoir envisagée comme outil de décision
Klemo a une proposition claire : aider à construire une vision plus complète de ses finances, avec une attention particulière portée au patrimoine, à l’investissement, à l’épargne et au PER. Sa gratuité la rend facile à essayer, et son classement dans la catégorie finance correspond bien à un usage de planification personnelle plutôt qu’à un jeu ou à un simple service bancaire.
Je trouve son approche plus intéressante pour préparer une décision que pour exécuter une opération. Elle peut aider à répondre à des questions essentielles : quel est mon objectif, quelle somme dois-je garder disponible, quel horizon est réaliste et quels sujets dois-je encore vérifier ? Ce sont des questions moins visibles qu’un rendement affiché, mais elles déterminent souvent la qualité d’une stratégie.
Je resterais prudent face aux attentes trop élevées. Klemo ne devrait pas être choisie par quelqu’un qui cherche un logiciel complet de budget, une plateforme de trading ou une réponse automatique à une situation patrimoniale complexe. Dans ces cas, une solution spécialisée ou un professionnel offrira probablement un meilleur cadre. En revanche, pour une personne qui veut commencer à organiser ses idées et relier ses différents objectifs, elle constitue une option cohérente.
Le fait que la version 1.20.0 soit déjà disponible montre un produit qui avance, mais je surveillerais surtout la qualité de cette évolution : simplicité du parcours, clarté des explications, pertinence des conseils et facilité de mise à jour d’un bilan. Ce sont ces éléments qui feront la différence entre une application installée une fois et un véritable compagnon de réflexion financière.
Mon conseil final est simple : installez-la avec une question précise, pas avec l’espoir qu’elle décide à votre place. Commencez par votre situation actuelle, distinguez vos besoins immédiats de vos projets lointains, puis prenez le temps de vérifier chaque conséquence avant d’investir. Pour cet usage, Klemo offre une entrée accessible vers une gestion patrimoniale plus réfléchie, à condition de l’utiliser comme un guide de préparation et non comme une autorité financière automatique.
À mes yeux, c’est ce positionnement qui justifie son intérêt. Elle ne cherche pas seulement à faire regarder son argent, mais à comprendre la place de chaque choix dans un ensemble plus large. Pour un débutant ou un épargnant qui veut enfin structurer ses priorités, c’est une qualité réelle. Pour un utilisateur déjà très avancé, elle devra prouver que son accompagnement apporte quelque chose de plus qu’un tableau personnel et une plateforme spécialisée.
Avantages
- Interface claire et agréable
- adaptée aux débutants en investissement.
- Accès pratique à plusieurs produits financiers depuis une seule application.
- Suivi simplifié de l’évolution du portefeuille et des performances.
- Informations pédagogiques utiles pour mieux comprendre les placements.
- Gestion entièrement mobile
- sans nécessité de se déplacer en agence.
Inconvénients
- Les investissements comportent un risque de perte en capital.
- Les frais peuvent varier selon les opérations et les produits choisis.
- L’offre disponible peut être plus limitée que chez un courtier traditionnel.
- Certaines fonctionnalités nécessitent une vérification d’identité complète.
- L’application ne remplace pas les conseils personnalisés d’un professionnel.
- Catégorie
- Finance
- Version
- 1.20.0











