Monabanq - Banque en ligne
- 1.74K
- 4,4
- Installations
- 500.00K
- Prix
- Free
Captures d’écran
Analyse par Reviewed
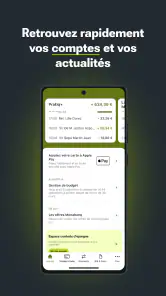
J’utilise Monabanq comme une banque en ligne pensée pour réunir les opérations courantes et plusieurs produits financiers dans une même application. Son intérêt ne se limite donc pas à consulter un solde : on y retrouve un compte, une carte, l’épargne, les crédits, l’assurance, le placement, le suivi du budget et la bourse. Cette amplitude m’a semblé pratique lorsque je voulais éviter de jongler entre plusieurs espaces, même si elle demande un peu d’organisation pour rester lisible au quotidien.
Développée par Monabanq, l’application est gratuite et classée dans la catégorie Finance. Elle s’adresse à un public très large, avec une classification PEGI 3, mais son vrai public est surtout constitué de personnes qui souhaitent gérer leur relation bancaire à distance. Elle affiche une moyenne de 4,4 pour environ 8 100 évaluations, tandis que son compteur dépasse 500 000 installations. Ces chiffres donnent une idée de sa présence, sans remplacer un essai personnel : une application bancaire peut convenir parfaitement à quelqu’un et sembler trop limitée ou trop chargée à un autre.
Une routine bancaire simple, à condition de bien la construire
Le parcours quotidien que j’ai trouvé le plus efficace
Ma première habitude avec Monabanq consiste à ne pas ouvrir l’application sans objectif. Pour une consultation rapide, je vérifie d’abord le solde et les opérations récentes. Pour une action plus importante, comme un virement ou le suivi d’un crédit, je prends le temps d’entrer dans la rubrique concernée plutôt que de chercher depuis l’écran d’accueil. Cette petite discipline évite de confondre une information de compte avec une action à valider.
Le fonctionnement est particulièrement adapté à quelqu’un qui consulte régulièrement ses finances depuis son téléphone. Avant une dépense importante, je peux regarder les mouvements récents, contrôler si un prélèvement est passé et vérifier la marge disponible. Ce n’est pas spectaculaire, mais c’est exactement le genre de routine qui rend une banque mobile utile : quelques secondes pour décider avec une information à jour plutôt qu’une vérification improvisée.
Pour les opérations récurrentes, je conseille de garder une logique fixe. Je commence par identifier le compte concerné, je vérifie le bénéficiaire ou le produit choisi, puis je relis le montant avant de confirmer. Avec une application financière, la rapidité est agréable seulement lorsqu’elle ne pousse pas à valider trop vite. Monabanq peut accélérer les tâches courantes, mais elle ne dispense pas de cette dernière vérification.
Un scénario concret : le budget du début de mois
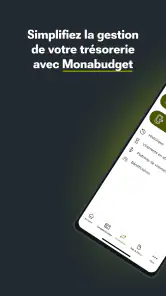
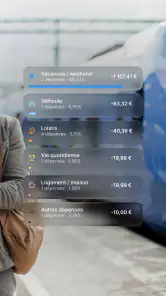
Un usage réaliste est celui d’une personne qui reçoit ses revenus, paie ses charges et veut éviter de dépenser sans visibilité. Au début du mois, je consulte les opérations attendues, j’observe les prélèvements déjà enregistrés et je regarde ce qui reste réellement disponible après les dépenses fixes. Ensuite, je peux utiliser la partie consacrée au budget pour rapprocher mes dépenses de mes habitudes, au lieu de me fier uniquement au solde affiché.
Ce scénario montre aussi une limite importante : une application ne crée pas automatiquement une bonne méthode de gestion. Si je consulte uniquement le solde, je risque de croire que tout va bien alors que plusieurs paiements doivent encore passer. L’intérêt de Monabanq apparaît davantage lorsque je combine le suivi des mouvements, les outils budgétaires et une vérification régulière. Le bon réflexe est de distinguer l’argent disponible maintenant de l’argent réellement libre après les engagements à venir.
Les opérations qui profitent le plus du mobile
Le téléphone est surtout pratique pour les vérifications fréquentes : suivre un achat, contrôler un prélèvement, surveiller une rentrée d’argent ou réagir rapidement à une anomalie. Pour ces actions, une application bancaire est souvent plus confortable qu’un site ouvert sur ordinateur. Je peux consulter mon compte dans le contexte où la question se pose, par exemple juste après un paiement ou avant un déplacement.
En revanche, je trouve plus raisonnable de réserver les décisions complexes à un moment calme. Choisir une solution d’épargne, examiner un crédit ou réfléchir à un placement ne devrait pas se faire entre deux notifications. Monabanq rassemble ces domaines, ce qui est pratique pour avoir une vue d’ensemble, mais cette richesse peut aussi donner envie de tout parcourir trop vite. Le mobile facilite l’accès ; il ne transforme pas une décision financière en formalité.
Les réglages à vérifier dès l’installation
La première étape utile est de parcourir les préférences de sécurité et d’accès proposées par l’application, puis de choisir une méthode de déverrouillage que je peux utiliser sans hésitation. Une protection trop contraignante finit par pousser à de mauvaises habitudes, tandis qu’un accès mal protégé est inacceptable pour une banque. Je recommande aussi de vérifier le comportement des notifications afin qu’elles restent informatives sans exposer inutilement des détails financiers sur l’écran verrouillé.
Je prends également le temps de regarder comment les alertes sont présentées. Une notification pour chaque mouvement peut être rassurante au début, mais elle devient vite du bruit si le compte reçoit beaucoup d’opérations. À l’inverse, des alertes trop discrètes peuvent retarder la détection d’un paiement inhabituel. Le meilleur réglage dépend de votre rythme : quelqu’un qui utilise la carte plusieurs fois par jour n’aura pas la même tolérance qu’une personne qui effectue peu d’achats.
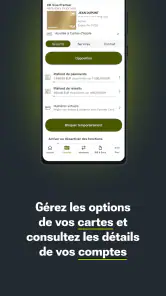
Autre point à contrôler : l’organisation des comptes et des produits visibles. Si vous utilisez plusieurs solutions proposées par Monabanq, prenez le temps de repérer leurs intitulés et leur ordre d’affichage. Cette étape semble secondaire, mais elle réduit les erreurs lors d’un virement ou d’une consultation. Je préfère savoir immédiatement si je regarde le compte courant, une réserve destinée à l’épargne ou un autre espace financier.
Une configuration qui aide vraiment à suivre son budget
Pour exploiter correctement la partie budget, je commence par observer mes dépenses telles qu’elles apparaissent réellement, sans essayer de les classer de manière idéale dès le premier jour. Les achats irréguliers, les prélèvements annuels et les dépenses exceptionnelles peuvent fausser une lecture trop rapide. Après quelques consultations, je peux mieux distinguer les charges fixes des dépenses variables et utiliser l’application comme un support de décision plutôt que comme un simple tableau de chiffres.
Je conseille aussi de ne pas multiplier les catégories ou les objectifs si vous savez que vous ne les consulterez jamais. Une organisation simple, revue régulièrement, vaut mieux qu’un suivi très détaillé abandonné après quelques jours. C’est un avantage potentiel de l’outil budgétaire, mais aussi une source de friction : plus je veux analyser finement mes finances, plus je dois accepter de consacrer du temps à la qualité du classement.
Les raccourcis qui accélèrent les tâches répétitives
Les utilisateurs expérimentés gagnent surtout du temps en répétant le même parcours. Je garde une séquence mentale stable pour les virements : vérifier le compte de départ, choisir le destinataire, relire le montant et contrôler la date ou la périodicité affichée avant validation. Cette méthode ne dépend pas d’un bouton caché ; elle réduit simplement les hésitations et les oublis.
Pour les dépenses quotidiennes, je fais une consultation groupée plutôt qu’une ouverture après chaque petit achat. Je regarde les mouvements à un moment prévu, puis je traite les éventuelles anomalies immédiatement. Cette approche évite de transformer l’application en source de distraction permanente, tout en conservant une surveillance régulière. Elle fonctionne particulièrement bien avec les notifications réglées de façon sélective.
Un autre raccourci consiste à séparer les consultations informatives des actions engageantes. Je peux vérifier mon solde dans un moment rapide, mais je réserve les virements, les demandes liées au crédit ou les décisions d’épargne à une session où je peux relire les informations. Cette séparation rend l’usage plus sûr et m’aide à ne pas confondre vitesse d’accès et facilité de décision.
Épargne, crédits et placements : le bénéfice d’une vue regroupée
Le fait de trouver l’épargne, les crédits, l’assurance, le placement et la bourse dans le même univers peut simplifier le suivi global. Je peux réfléchir à mes finances en tenant compte de plusieurs engagements au lieu de les examiner séparément. Pour une personne qui veut centraliser sa relation bancaire, c’est plus cohérent qu’une collection de services dispersés chez différents acteurs.
Cette centralisation a toutefois un revers. Une interface qui rassemble plusieurs produits peut donner une impression de continuité entre des décisions qui n’ont pas le même niveau de risque ni le même horizon. Un compte courant se consulte souvent ; un placement mérite une réflexion différente ; un crédit engage encore autrement. Je trouve donc utile de traiter chaque rubrique avec ses propres questions : liquidité, durée, coût, risque et objectif.
La présence de la bourse ne fera pas automatiquement de Monabanq le meilleur choix pour un investisseur très actif. Si votre priorité est l’analyse poussée, la rapidité d’exécution ou un environnement spécialisé, une solution dédiée peut être plus adaptée. En revanche, pour quelqu’un qui veut garder une vision réunie de ses finances et qui investit de manière occasionnelle, cette intégration peut être plus confortable.
Ce que l’application ne remplace pas
Monabanq est un outil de gestion, pas un conseiller qui connaît spontanément votre situation personnelle. Je dois toujours vérifier les conditions applicables à un produit, comprendre les conséquences d’un crédit et distinguer une information générale d’une recommandation adaptée. L’application rend les informations accessibles, mais la responsabilité de la décision reste bien réelle.
Elle ne remplace pas non plus un échange humain lorsque le dossier devient complexe. Une question simple sur une opération se prête bien au mobile. Une situation familiale, un projet immobilier ou une difficulté financière peuvent demander un accompagnement plus approfondi. Si vous choisissez une banque principalement pour la disponibilité d’un conseiller en agence, l’expérience Monabanq risque de ne pas correspondre à vos attentes, même si la gestion à distance vous attire.
Les limites que j’ai ressenties au fil de l’usage
La richesse des rubriques peut rendre la navigation moins immédiate pour une personne qui ne sait pas encore ce qu’elle cherche. Compte, carte, budget, épargne, assurance et placement ne répondent pas au même besoin, et leur présence côte à côte demande un temps d’adaptation. Je trouve l’ensemble plus intéressant après avoir défini mes priorités qu’au premier lancement, lorsque tout semble également important.
La gestion mobile peut aussi devenir fatigante si vous voulez contrôler chaque détail. Les finances personnelles contiennent des opérations qui nécessitent de relire, comparer et parfois attendre. Une interface rapide ne supprime pas ces étapes. Pour les tâches administratives longues, je préfère parfois prendre des notes séparément et revenir dans l’application avec une décision déjà structurée.
Enfin, l’approche ne conviendra pas à ceux qui veulent un outil de budget totalement séparé de leur banque, avec une méthode très personnalisée ou une analyse poussée de plusieurs établissements. Monabanq est logique si vous souhaitez regrouper votre gestion autour de cette banque. Elle l’est moins si votre priorité est de piloter de nombreux comptes externes dans un tableau unique et très spécialisé.
À qui je la recommande, et à qui je conseille de réfléchir
Je la recommande à une personne qui veut gérer son compte depuis son téléphone, suivre ses opérations, consulter son budget et retrouver plusieurs produits financiers dans un même espace. Elle peut aussi convenir à quelqu’un qui préfère les démarches à distance et qui est prêt à prendre en main ses réglages, ses alertes et ses habitudes de consultation.
Je serais plus réservé pour une personne qui a besoin d’une présence physique fréquente, d’un accompagnement très personnalisé ou d’une plateforme de marché particulièrement avancée. Dans ces cas, une banque avec un réseau d’agences ou un service spécialisé peut mieux répondre au besoin. Le fait que l’application soit gratuite ne suffit pas à en faire le meilleur choix : il faut surtout que son mode de fonctionnement corresponde à votre manière de gérer l’argent.
Les nouveaux utilisateurs devraient commencer par les fonctions essentielles plutôt que d’explorer immédiatement chaque produit. Configurez l’accès, observez les mouvements, testez votre routine budgétaire, puis découvrez progressivement l’épargne, l’assurance, le crédit ou le placement selon vos objectifs. Cette progression limite la confusion et permet de juger l’application sur des usages réels, pas sur la quantité de rubriques visibles.
Mon avis après une utilisation organisée
Monabanq me paraît convaincante lorsque je l’utilise comme un poste de pilotage quotidien : je consulte les opérations, je surveille les dépenses, je vérifie les engagements et je garde une vue d’ensemble de mes produits. Son ancienneté, puisqu’elle est disponible depuis le 3 avril 2013, s’inscrit dans une expérience de banque en ligne installée, tandis que son développeur, Monabanq, reste clairement associé à l’ensemble du service.
Son principal mérite est de réunir beaucoup de besoins sans m’obliger à changer d’outil pour chaque sujet. Sa principale faiblesse est liée à cette même ambition : il faut apprendre à filtrer ce qui est utile maintenant et ce qui mérite une réflexion séparée. Je ne la choisirais pas pour son aspect gratuit uniquement, ni pour consulter un solde de temps en temps ; je la choisirais pour construire une routine bancaire à distance.
Au bout du compte, Monabanq est surtout intéressante pour les utilisateurs qui transforment l’application en habitude structurée. En réglant correctement les alertes, en séparant les consultations rapides des décisions importantes et en utilisant le budget avec régularité, je la trouve claire et pratique. Si vous cherchez une banque mobile centralisée et que vous acceptez de rester autonome, elle mérite votre attention. Si vous attendez un accompagnement humain permanent ou une plateforme d’investissement experte, mieux vaut comparer avec des alternatives plus spécialisées avant de vous décider.
Avantages
- Ouverture de compte entièrement réalisable depuis un smartphone.
- Dépôt de chèques possible par voie postale selon les conditions prévues.
- Large choix de cartes bancaires
- avec options adaptées à différents profils.
- Service client accessible par téléphone
- chat et messagerie sécurisée.
- Application claire pour suivre les opérations et gérer les bénéficiaires.
Inconvénients
- Certaines offres exigent des frais mensuels
- même sans utilisation fréquente.
- Les conditions tarifaires varient selon la carte et l’offre choisie.
- Dépôt d’espèces moins pratique que dans une banque disposant d’agences.
- Les délais de réponse du service client peuvent varier selon l’affluence.
- L’accès aux services dépend d’une connexion internet et d’un smartphone compatible.
- Catégorie
- Finance
- Version
- Varie selon l’appareil