Nirio, services de paiement
- 595.00
- 3,2
- Installations
- 100.00K
- Prix
- Free
Captures d’écran
Analyse par Reviewed
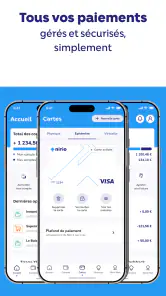
J’ai abordé Nirio comme un outil de paiement destiné à simplifier certains usages du quotidien, plutôt que comme une application financière complète capable de remplacer toutes les solutions habituelles. Son intérêt apparaît surtout lorsqu’il faut garder une vue claire sur des opérations simples, dans un foyer où plusieurs personnes participent aux dépenses ou utilisent le même appareil à tour de rôle. L’application est gratuite, développée par Nirio, et classée dans la catégorie Finance.
Mon impression générale est assez nuancée. L’idée est accessible, l’usage peut convenir à quelqu’un qui veut une expérience financière moins intimidante, mais la note moyenne de 3,2 sur 5 montre aussi qu’il ne faut pas l’installer en pensant trouver une solution parfaite pour tous les profils. Avec plus de deux mille évaluations et plus de cent mille installations, elle possède déjà une base d’utilisateurs suffisante pour attirer l’attention, tout en restant un service que je testerais progressivement avant d’en faire mon seul moyen de paiement.
Une application surtout intéressante dans la vie quotidienne d’un foyer
Quand le paiement doit rester simple à partager
Le scénario le plus parlant est celui d’un foyer qui doit coordonner des dépenses ordinaires : une personne s’occupe des achats, une autre suit les paiements récurrents, et un adolescent peut avoir besoin d’un cadre clair pour une dépense précise. Dans ce contexte, Nirio peut servir de point de repère pratique, à condition que chacun sache exactement quel compte il utilise et quelles opérations il est autorisé à effectuer.
Je trouve cette approche plus réaliste que l’idée d’un compte automatiquement commun à toute la famille. Une application financière ne règle pas d’elle-même les désaccords entre utilisateurs. Elle peut aider à centraliser une habitude, mais la confiance, les règles de remboursement et la vérification des opérations restent des responsabilités humaines. Avant de la proposer sur une tablette familiale ou un téléphone partagé, je définirais donc qui ouvre la session, qui valide une opération et qui consulte l’historique.
Dans une situation concrète, un parent peut utiliser l’application pour gérer une dépense courante pendant qu’un autre membre du foyer lui indique ce qui a été acheté. L’intérêt n’est pas seulement de payer : c’est aussi d’éviter les conversations floues du type « je pensais que tu t’en étais occupé ». Cette méthode fonctionne mieux si les utilisateurs prennent quelques secondes pour vérifier le bénéficiaire, le montant et le compte utilisé avant de confirmer.
Ce que l’application apporte face aux habitudes classiques
Par rapport à un paiement en espèces, l’avantage évident est de conserver une trace numérique et de réduire les oublis. Face à une application bancaire traditionnelle, Nirio peut sembler plus direct pour une personne qui ne veut pas parcourir une interface chargée de placements, de crédit ou de nombreuses catégories financières. C’est une qualité appréciable pour un usage quotidien et limité.
En revanche, je ne la choisirais pas automatiquement à la place de la banque principale d’un foyer. Une banque classique reste généralement plus adaptée lorsqu’il faut gérer plusieurs produits, comparer des mouvements sur une longue période ou organiser des finances complexes. Nirio a davantage de sens comme outil ciblé, surtout si son fonctionnement correspond aux besoins de paiement de l’utilisateur.
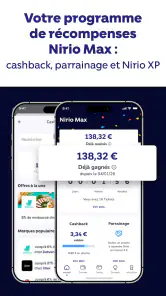
Le résumé de la boutique présente l’application comme un compte associé à une logique de récompense au quotidien. Cette orientation peut séduire les personnes qui aiment recevoir un avantage en utilisant régulièrement un service, mais je garderais une règle simple : une récompense ne doit jamais pousser à dépenser davantage. Le bon réflexe consiste à choisir l’application pour la qualité de son usage principal, puis à considérer l’avantage comme un complément.
Une première installation à faire avec méthode
La version actuelle est la 16.4.6 et l’application fonctionne à partir d’Android 7.0. Cela la rend accessible à de nombreux appareils encore utilisés à la maison, y compris certains téléphones qui ne sont pas récents. Je vérifierais toutefois l’état général du téléphone avant de l’installer : un appareil ancien, mal protégé ou utilisé par trop de personnes n’est pas un environnement idéal pour des paiements.
Lors de la mise en route, je conseille de ne pas confondre rapidité et précipitation. Le premier objectif devrait être de comprendre à quel profil l’application est rattachée, quelles informations sont affichées et quelle personne sera responsable des vérifications. Sur un appareil partagé, cette étape est essentielle, car une session laissée ouverte peut créer une confusion immédiate entre les opérations du propriétaire et celles d’un proche.
Un conseil peu visible mais très utile consiste à traiter l’installation comme une configuration de responsabilité, pas comme le téléchargement d’une simple application de courses. Je noterais mentalement qui est le titulaire, qui peut consulter l’écran et qui doit être prévenu en cas de changement. Cette discipline évite de transformer un outil pratique en source de soupçons ou de malentendus.
Les limites d’un appareil partagé
Le partage d’un téléphone peut être pratique, mais il comporte une faiblesse importante : l’écran ne distingue pas toujours clairement l’intention de la personne qui l’utilise. Si plusieurs membres du foyer se relaient sur le même appareil, je recommande de fermer la session ou de revenir à l’écran de départ après chaque utilisation, plutôt que de laisser l’application ouverte par habitude.
Je ne présenterais pas Nirio comme un système de contrôle parental ou comme une solution permettant de surveiller automatiquement les dépenses d’un enfant. Le fait qu’une application soit classée PEGI 3 indique une accessibilité d’âge pour son contenu, mais cela ne remplace pas l’accompagnement d’un adulte lorsqu’il s’agit d’argent réel. Un jeune utilisateur peut comprendre les boutons sans mesurer les conséquences d’une validation.
Pour un foyer avec des enfants, la meilleure méthode est donc de créer une règle simple et compréhensible : l’enfant demande avant de payer, l’adulte vérifie, puis l’opération est confirmée ensemble. Ce fonctionnement est moins automatique qu’un contrôle intégré, mais il est plus honnête et évite de supposer que l’application gère une frontière familiale qu’elle n’a pas vocation à remplacer.
Coordonner les paiements sans brouiller les comptes
Définir les rôles avant de parler de partage
Dans un couple ou une colocation, le mot « partage » peut désigner des choses très différentes. Il peut s’agir de payer à tour de rôle, de rembourser une dépense, de suivre un budget commun ou simplement de permettre à une autre personne d’utiliser le même appareil. Je conseille de choisir une seule définition au départ. Sinon, chaque utilisateur risque d’attendre de Nirio un fonctionnement différent.
Pour une dépense commune, je noterais d’abord son objectif : courses, transport, facture ou achat exceptionnel. Ensuite, je déciderais qui paie réellement et comment l’autre personne participe. Cette petite étape permet de distinguer une opération autorisée d’une opération simplement évoquée. Elle est particulièrement utile lorsque plusieurs comptes ou moyens de paiement apparaissent sur le même téléphone.
Un autre conseil concret consiste à conserver une routine de vérification après les achats importants. Il ne s’agit pas d’inspecter chaque mouvement avec méfiance, mais de regarder ensemble ce qui a été effectué et de corriger rapidement une erreur de sélection. Plus on attend, plus il devient difficile de se rappeler le contexte exact d’une transaction.
Les usages où je resterais prudent
Je serais prudent pour les achats urgents réalisés par une personne qui n’a pas l’habitude de l’application. Dans ce cas, la pression du moment peut conduire à confirmer trop vite ou à choisir le mauvais parcours. Une solution bancaire déjà maîtrisée peut être préférable si l’opération est sensible et que l’utilisateur n’a pas le temps de découvrir l’interface.
Je serais également réservé pour une organisation professionnelle ou associative où plusieurs personnes doivent disposer de droits clairement séparés. Nirio peut convenir à un usage personnel ou domestique, mais un environnement avec de nombreux responsables, des validations formelles et une comptabilité détaillée demande généralement des outils conçus pour cette gouvernance.
Enfin, je n’utiliserais pas une application de paiement comme unique registre comptable du foyer. Même si elle aide à retrouver une opération, une feuille de budget ou une méthode de suivi séparée reste utile pour comprendre les dépenses par mois, prévoir les échéances et comparer les habitudes. Cette séparation entre paiement et pilotage financier est l’un des meilleurs moyens d’éviter une vision trop étroite de son argent.
Récompenses et discipline d’achat
L’idée de recevoir une récompense automatiquement au quotidien peut rendre l’expérience plus motivante. Pourtant, c’est aussi le point sur lequel je garderais le plus de recul. Une récompense est intéressante lorsqu’elle accompagne une dépense déjà prévue ; elle devient moins intéressante si elle encourage des achats inutiles ou si l’utilisateur ne comprend pas les conditions de son obtention.
Avant de modifier mes habitudes pour profiter de cet aspect, je chercherais à comprendre le moment où l’avantage apparaît, la manière dont il est présenté et les éventuelles limites pratiques. Je ne considérerais jamais une promesse de gain comme un remplacement de budget. Pour un foyer, cette règle doit être expliquée à tous les utilisateurs, surtout aux plus jeunes : gagner un avantage ne signifie pas que l’achat devient gratuit.
Cette distinction est importante parce que l’application peut être perçue différemment selon l’âge. Un adulte y verra peut-être une incitation légère à centraliser ses paiements. Un adolescent pourrait surtout retenir la partie récompense. L’accompagnement familial doit donc porter sur la valeur réelle de l’argent, pas uniquement sur l’aspect amusant ou automatique du service.
Confiance, âge et habitudes de vérification
Le classement PEGI 3 rend l’application compatible avec une présentation très large, mais je ne l’interprète pas comme une recommandation pour laisser un jeune gérer seul des paiements. L’âge de lecture d’une interface et la capacité à prendre une décision financière sont deux sujets différents. Dans mon usage, je privilégierais une découverte accompagnée, avec des montants modestes et des explications simples.
Pour un appareil utilisé par plusieurs personnes, je recommande aussi de ne pas partager machinalement les codes d’accès. La coordination familiale ne doit pas supprimer les frontières entre les comptes. Chacun devrait savoir quelle session lui appartient et demander l’autorisation lorsqu’il doit agir pour quelqu’un d’autre. Cette règle paraît évidente, mais elle devient facile à oublier lorsque le téléphone circule souvent dans la maison.
La note moyenne de 3,2 sur 5 me pousse à adopter une approche progressive. Je commencerais par un usage limité, puis j’observerais la clarté des écrans, la facilité à retrouver une opération et la confiance ressentie par chaque utilisateur. Si un membre du foyer ne comprend pas le parcours, je ne lui demanderais pas de l’utiliser seul simplement parce que l’application semble populaire.
À qui je la conseillerais, et à qui je la déconseille
Je la conseillerais à une personne qui recherche une application financière gratuite, orientée vers les paiements et suffisamment simple pour accompagner une routine domestique. Elle peut aussi intéresser quelqu’un qui apprécie l’idée d’une récompense liée à un usage régulier, tout en gardant une vraie discipline de budget.
Je la conseillerais moins à un utilisateur qui veut une plateforme bancaire complète, des outils d’analyse très poussés ou une séparation sophistiquée des responsabilités. Pour ces besoins, une application bancaire traditionnelle ou un gestionnaire de budget spécialisé sera probablement plus adapté. De même, une personne qui refuse toute logique de récompense ou qui préfère les paiements les plus directs possibles pourrait trouver l’approche de Nirio moins pertinente.
Les utilisateurs d’iPhone et d’autres appareils mobiles doivent surtout vérifier que la version proposée correspond bien à leur système avant de s’organiser autour du service. Pour Android, l’exigence minimale annoncée est Android 7.0. Je ne changerais pas de téléphone uniquement pour cette application : si l’appareil familial est trop ancien ou peu fiable, le problème vient d’abord de l’environnement de paiement, pas forcément de l’application elle-même.
Mon verdict pour un usage domestique
Après l’avoir considérée comme un outil de paiement du quotidien, je retiens une application qui peut trouver sa place dans un foyer si les règles d’utilisation sont posées dès le début. Sa gratuité facilite l’essai, son orientation financière est claire et son principe de récompense peut ajouter une motivation. Mais ces qualités ne suppriment ni la nécessité de vérifier les opérations ni celle de conserver une organisation indépendante pour le budget familial.
Je l’utiliserais donc comme un service ciblé, avec un compte bien identifié et un responsable clairement désigné. Je ne la transformerais pas en portefeuille collectif sans discussion préalable, et je ne laisserais pas un enfant l’utiliser seul sous prétexte que son classement d’âge est très large. Dans une maison où chacun sait quand et pourquoi il intervient, elle peut réduire certaines frictions ; dans une maison où les comptes sont déjà confondus, elle risque plutôt d’ajouter de la confusion.
Mon avis final est favorable pour un essai prudent, mais pas pour un remplacement automatique de toutes les alternatives. Le meilleur usage de Nirio consiste à associer la simplicité du paiement à une règle claire de responsabilité. Si cette règle existe, l’application peut devenir un outil pratique pour coordonner les dépenses courantes. Si elle n’existe pas, aucune interface ne pourra compenser le manque de séparation entre les utilisateurs.
Avantages
- Paiement de factures pratique depuis un smartphone
- Interface claire et facile à prendre en main
- Historique des opérations accessible à tout moment
- Possibilité de régler plusieurs types de services
- Notifications utiles après chaque transaction
Inconvénients
- La disponibilité des services varie selon le pays
- Certaines opérations peuvent entraîner des frais
- Une connexion Internet est nécessaire pour payer
- Les délais de validation peuvent différer selon le service
- L’assistance peut être limitée en dehors des heures ouvrées
- Catégorie
- Finance
- Version
- 16.4.6











