UpCohésia
- 603.00
- 4,7
- Installations
- 500.00K
- Prix
- Free
Captures d’écran
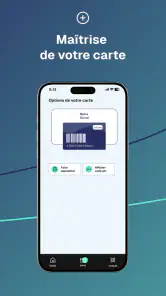
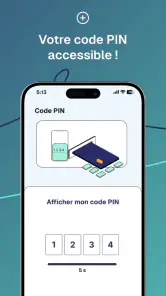
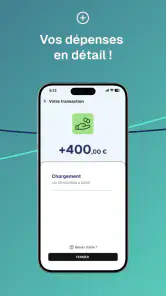
Analyse par Reviewed
J’ai abordé UpCohésia comme une application financière à garder sous la main plutôt qu’à ouvrir par curiosité pendant cinq minutes. Son objectif est concret : aider à suivre des aides et des dépenses sans transformer chaque vérification en recherche dans des courriels, des documents ou plusieurs espaces différents. Développée par Upcoop, elle s’adresse surtout aux personnes qui bénéficient d’un dispositif d’aide et veulent mieux comprendre ce qu’il leur reste, ce qui a été utilisé et comment organiser leurs dépenses.
Au premier contact, j’ai apprécié cette promesse de simplicité. Une application de ce type n’a pas besoin de multiplier les fonctions spectaculaires : elle doit surtout rendre une information utile rapidement, avec des écrans compréhensibles et une consultation assez naturelle pour devenir une habitude. C’est précisément sur cette capacité à rester pratique après la découverte initiale que je juge UpCohésia.
Une première semaine utile si vos aides occupent une vraie place dans votre quotidien
La première semaine est la période où l’application peut convaincre le plus facilement. Quand on reçoit une aide liée aux repas, aux loisirs, à la mobilité ou à une autre dépense encadrée, le besoin n’est pas théorique. On veut savoir ce qui est disponible, éviter une mauvaise surprise au moment de payer et distinguer une dépense autorisée d’une dépense personnelle. UpCohésia prend place dans ce moment très précis : elle sert de point de repère pour gérer ces usages au lieu de laisser l’utilisateur avancer de mémoire.
Je la trouve donc plus pertinente pour quelqu’un qui consulte régulièrement son solde ou ses opérations que pour une personne qui cherche un outil complet de budget familial. La nuance est importante. Ce n’est pas le même besoin que celui couvert par une application bancaire classique, un tableur ou un gestionnaire de finances personnelles. Ici, l’intérêt vient du lien entre les aides et les dépenses associées. Si ce lien correspond à votre situation, l’application peut rapidement devenir un réflexe.
Son positionnement dans la catégorie finance est cohérent, mais il faut le comprendre dans un sens spécialisé. Je ne l’utiliserais pas pour remplacer le suivi de tous mes comptes, planifier un investissement ou analyser mes charges sur plusieurs années. En revanche, pour garder une vision claire d’un budget d’aide et de son utilisation, elle paraît mieux ciblée qu’un outil généraliste qui demanderait de tout saisir manuellement.
Dans un scénario courant, j’imagine un salarié qui dispose d’une aide à utiliser pendant le mois. Avant de faire des achats, il ouvre l’application pour vérifier la marge disponible, puis la consulte après une dépense importante afin de garder une trace mentale plus fiable. Cette double consultation est plus utile qu’un contrôle unique en fin de mois : elle permet de relier l’information affichée à une décision réelle, au moment où celle-ci compte.
Ce que je vérifierais dès l’installation
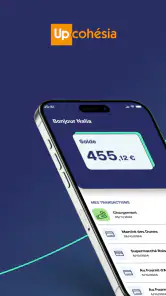
Je conseille de prendre quelques minutes au départ pour comprendre la logique de l’application plutôt que de la fermer après une première consultation. Il faut notamment repérer où se trouvent les informations sur les aides, où apparaissent les dépenses et quelle indication sert de référence pour connaître la situation actuelle. Cette petite phase d’observation évite de confondre un historique avec un montant encore utilisable, erreur assez fréquente dans les outils financiers.
Je garderais aussi l’habitude de comparer ponctuellement l’affichage avec les justificatifs ou les informations reçues par les canaux habituels. Ce n’est pas une critique particulière contre UpCohésia : dès qu’une application devient l’intermédiaire entre une aide et une dépense, l’utilisateur doit savoir quelle information fait foi en cas de décalage. Une vérification occasionnelle renforce la confiance et évite de prendre une décision uniquement sur une impression.
Autre conseil concret : je ne consulterais pas l’application seulement lorsque le solde semble bas. Le meilleur usage consiste à la regarder à des moments fixes, par exemple avant une période de dépenses plus importante, puis après celle-ci. Cette routine transforme une consultation anxieuse en contrôle simple. C’est l’un des signes qui permettent de savoir, dès les premiers jours, si l’application a une chance de rester installée.
Une interface qui doit servir la décision, pas seulement afficher des informations
Pour moi, la qualité d’une application financière se mesure à la rapidité avec laquelle elle répond à une question concrète. « Puis-je utiliser cette aide maintenant ? », « Combien me reste-t-il ? » ou « Cette dépense a-t-elle bien été prise en compte ? » sont de meilleures références que la quantité d’écrans proposés. UpCohésia gagne sa place si elle réduit réellement le temps nécessaire pour obtenir ces réponses.
La note moyenne de 4,7, attribuée par environ quatre mille personnes, montre en tout cas qu’elle reçoit un accueil très favorable sur sa plateforme de distribution. Je ne prends pas cette note comme une garantie personnelle : les attentes varient beaucoup selon le type d’aide, le contexte d’utilisation et la fréquence des opérations. Elle constitue toutefois un signal encourageant pour une application dont la valeur repose largement sur la clarté et la régularité.
Le fait qu’elle soit gratuite facilite aussi l’essai. Il n’y a pas de calcul financier compliqué à faire avant de voir si elle correspond à votre quotidien. Pour autant, la gratuité ne suffit pas à justifier une installation durable. Une application financière mérite de rester sur un téléphone uniquement si elle apporte une information que l’on consulte vraiment, et non parce qu’elle a été utile une seule fois lors de sa découverte.
Après le premier mois, la valeur dépend surtout de la routine
Au bout d’un mois, l’effet de nouveauté disparaît. C’est là que je distingue une application agréable d’une application réellement utile. UpCohésia peut conserver sa place si elle devient le moyen le plus simple de suivre les aides et les dépenses liées. Si je dois ouvrir plusieurs écrans, attendre souvent ou recouper systématiquement l’information ailleurs, l’intérêt se réduit rapidement, même si la première impression était bonne.
La valeur mensuelle se trouve dans les petites décisions répétées. Vérifier une disponibilité avant un achat, contrôler qu’une opération récente est bien visible, regarder l’évolution de l’utilisation avant une échéance : aucune de ces actions n’est spectaculaire, mais leur répétition évite les approximations. Pour une personne qui bénéficie régulièrement d’aides, ce contrôle peut être plus rassurant qu’un suivi occasionnel dans un carnet ou une boîte de réception.
Je vois également un intérêt pour les utilisateurs qui doivent séparer mentalement plusieurs types de dépenses. Un budget d’aide n’est pas toujours interchangeable avec l’argent du compte courant. Le fait de consulter un espace consacré à cet usage peut aider à ne pas mélanger les enveloppes. Ce n’est pas une méthode complète de gestion budgétaire, mais c’est une discipline simple qui peut limiter les mauvaises surprises.
Le bon rythme de consultation
Je ne recommande pas de transformer UpCohésia en application à surveiller toute la journée. Pour la plupart des utilisateurs, une consultation lors d’un besoin concret et un contrôle périodique devraient suffire. L’excès inverse est tout aussi peu pratique : attendre la fin d’une longue période avant de vérifier les dépenses rend l’historique plus difficile à interpréter et diminue la capacité à corriger une erreur de compréhension.
Une méthode efficace consiste à associer l’application à deux habitudes déjà présentes. Je pourrais la consulter avant une dépense planifiée, puis lors du rangement de mes reçus ou de mes justificatifs. Cette association est plus solide qu’un rappel abstrait, car elle donne à chaque ouverture une raison précise. Si l’application ne s’intègre à aucun moment naturel de votre journée ou de votre mois, elle risque de devenir une icône oubliée.
Pour les familles, la question de la responsabilité mérite aussi d’être clarifiée dans la pratique. Une personne peut consulter les informations, tandis qu’une autre effectue les dépenses. Dans ce cas, il est utile de décider qui vérifie quoi et à quel moment, afin d’éviter les doublons ou les suppositions. UpCohésia peut soutenir cette organisation, mais elle ne remplace pas l’accord entre les personnes qui gèrent réellement le budget.
Ce qu’elle fait mieux qu’un outil généraliste, et ce qu’elle ne remplace pas
Face à une application bancaire, UpCohésia a l’avantage d’être centrée sur une problématique plus étroite. Une banque montre généralement les mouvements du compte et le solde global, mais elle ne présente pas forcément les aides avec le contexte qui leur est propre. Face à un tableur, l’application évite une partie de la saisie et des calculs personnels. Face à une application de budget, elle paraît plus directe pour un usage lié aux aides, mais moins adaptée à une vision complète des revenus, factures, dettes et objectifs d’épargne.
Le compromis est donc clair. Si votre priorité est de suivre précisément une aide et les dépenses qui s’y rattachent, un outil spécialisé peut être plus lisible qu’un tableau construit soi-même. Si vous cherchez à répartir toutes vos charges, comparer plusieurs comptes ou établir un plan financier global, je choisirais plutôt une solution dédiée à la gestion budgétaire générale, quitte à garder UpCohésia en complément.
Cette complémentarité est probablement le meilleur scénario pour les utilisateurs avancés. Je pourrais utiliser l’application pour la partie spécifique aux aides, puis une banque ou un tableur pour le reste de mon budget. Le risque est alors de créer deux sources d’information à maintenir. Il faut donc définir clairement le rôle de chaque outil : UpCohésia pour les aides et dépenses concernées, l’autre solution pour les finances plus larges.
La maintenance quotidienne est légère, mais elle demande de la régularité
Une application financière ne demande pas forcément beaucoup de temps, mais elle demande de l’attention. La maintenance d’UpCohésia consiste surtout à la consulter au bon moment et à comprendre les informations affichées. Si l’utilisateur installe l’application puis ne revient jamais vérifier ses dépenses, aucune interface ne pourra créer une gestion efficace à sa place.
Je conseille de conserver une routine courte plutôt qu’une longue session irrégulière. Une vérification rapide après une dépense significative peut être suffisante pour garder une vision actuelle. Si un montant semble différent de ce que j’attends, je préfère le noter immédiatement et chercher l’explication tant que le contexte est frais. Cette pratique est plus fiable que d’essayer de reconstituer plusieurs semaines d’achats de mémoire.
La version actuelle est la 3.9.0, et l’application fonctionne à partir d’Android 7.0. Pour un appareil compatible, cela rend son accès assez large, notamment pour les personnes qui ne changent pas de téléphone régulièrement. Je vérifierais tout de même la compatibilité de mon appareil avant de compter dessus au quotidien, surtout si cette application devient mon principal repère pour une aide importante.
Le nombre d’installations, supérieur à cinq cent mille, suggère que le service a déjà trouvé un public conséquent. Cela ne dit pas comment chaque personne l’utilise, mais cela rend l’application moins marginale qu’un outil réservé à quelques utilisateurs. Pour moi, ce contexte compte surtout parce qu’une application financière doit inspirer assez de confiance pour être consultée sur la durée.
Les petits contrôles qui évitent les mauvaises habitudes
Je vérifierais régulièrement que je consulte bien la bonne aide ou le bon espace avant d’interpréter un montant. Lorsqu’une personne bénéficie de plusieurs dispositifs, le danger n’est pas seulement de ne pas regarder l’information : c’est de regarder la bonne information au mauvais endroit. Prendre l’habitude de lire l’intitulé avant de conclure est une précaution simple, mais particulièrement utile dans un contexte où plusieurs enveloppes peuvent se ressembler.
Je ferais aussi attention à ne pas considérer l’application comme un remplacement automatique des preuves d’achat. Une consultation peut aider à suivre une dépense, mais je conserverais les documents nécessaires selon les règles de mon organisation ou de mon dispositif. Cette séparation entre suivi pratique et justificatif officiel évite de demander à l’application un rôle qu’elle n’a pas forcément vocation à jouer.
Enfin, je prévoirais une solution de secours pour les moments où je ne peux pas consulter l’application. Cela peut être une note temporaire ou un contrôle plus tard, sans recopier toute sa gestion financière. L’idée n’est pas de doubler tout le système, mais de ne pas prendre une décision importante uniquement parce que l’accès à l’information n’est pas immédiat. Cette prudence est valable pour tout outil numérique utilisé dans la vie courante.
Les sources de fatigue apparaissent quand l’usage devient moins direct
La principale fatigue possible vient du décalage entre l’attente de simplicité et la réalité d’un suivi financier. Même une application bien ciblée peut devenir frustrante si l’utilisateur doit réfléchir à la signification d’un montant, attendre qu’une dépense apparaisse ou vérifier une information sur un autre support. Dans ces situations, le problème n’est pas nécessairement l’application seule : c’est l’ensemble du parcours entre l’aide, la dépense et l’information visible.
Je serais également attentif à la dépendance créée par une application spécialisée. Plus je m’appuie sur elle, plus je risque de perdre mes repères si je ne sais plus où retrouver une information autrement. C’est pourquoi je préfère une utilisation équilibrée : UpCohésia comme outil de consultation pratique, mais avec une compréhension personnelle de la manière dont mes aides sont utilisées et suivies.
Autre limite importante : elle ne conviendra pas à quelqu’un qui attend un tableau de bord financier complet. Une personne qui veut catégoriser toutes ses dépenses, suivre plusieurs comptes, prévoir ses factures ou construire un objectif d’épargne cherchera probablement davantage de profondeur dans une application bancaire ou budgétaire généraliste. Installer UpCohésia dans ce but risquerait de produire une déception, car son intérêt vient justement de son périmètre plus ciblé.
Les utilisateurs qui n’ont aucune aide à gérer n’y trouveront pas non plus une raison durable de revenir. Le produit répond à une situation précise. Cette spécialisation est une force pour le public concerné, mais elle devient une limite immédiate pour les autres. Je préfère cette honnêteté de positionnement à une recommandation universelle : une bonne application n’a pas besoin d’être utile à tout le monde.
Quand une autre solution serait plus confortable
Je choisirais une application bancaire si ma priorité était de voir tous mes mouvements au même endroit et de gérer mes opérations courantes. Je choisirais un outil de budget si je voulais analyser mes habitudes de consommation, fixer des limites par catégorie ou planifier plusieurs mois. Je garderais un simple document si mes besoins étaient rares et si je ne voulais pas ajouter une application à ma routine.
UpCohésia devient le choix le plus logique lorsque l’aide elle-même est au centre de la question. Dans ce cas, la spécialisation peut faire gagner en clarté, à condition que les informations proposées correspondent bien à la manière dont l’utilisateur dépense et vérifie son budget. Le bon choix dépend donc moins du nombre de fonctions que de la correspondance entre l’outil et la situation personnelle.
Son classement PEGI 3 indique par ailleurs une accessibilité adaptée à un large public. Je ne confondrais toutefois pas cette indication d’âge avec une promesse de simplicité pour toutes les situations financières. Une personne peu habituée aux applications de gestion peut encore avoir besoin de temps pour comprendre les écrans et les termes employés. L’accompagnement d’un proche peut être utile lors de la première utilisation, surtout lorsque plusieurs aides ou bénéficiaires sont concernés.
Mon verdict après la disparition de la nouveauté
Après la première découverte, je pense qu’UpCohésia peut mériter une place durable sur le téléphone d’une personne qui gère régulièrement des aides et veut suivre ses dépenses sans passer par un outil plus lourd. Sa force n’est pas de remplacer toute la gestion financière, mais de concentrer l’attention sur un besoin précis. Dans ce rôle, elle peut devenir un repère mensuel fiable si l’utilisateur prend l’habitude de la consulter avant et après les moments importants.
Je la recommanderais donc à un salarié, une famille ou un bénéficiaire qui a besoin de vérifier régulièrement une enveloppe d’aide et qui préfère une application spécialisée à un tableur ou à une banque généraliste. Le fait qu’elle soit gratuite rend l’essai facile, tandis que son adoption déjà importante et sa moyenne de 4,7 donnent envie de lui laisser une chance. Je garderais simplement une attente réaliste : sa valeur dépendra de la clarté de votre situation et de votre régularité.
Je la conseillerais moins à quelqu’un qui cherche un gestionnaire financier complet, une analyse détaillée de son patrimoine ou un système de budget universel. Dans ce cas, elle risque de rester limitée et de créer une consultation supplémentaire au lieu de simplifier la vie. Elle peut éventuellement compléter un autre outil, mais seulement si chacun a une fonction bien définie.
Mon avis final est donc favorable, avec une condition très concrète : UpCohésia vaut surtout par l’habitude qu’elle permet de construire. Si elle répond à une question que vous vous posez chaque mois, elle a de bonnes chances de rester utile longtemps après l’installation. Si votre besoin est occasionnel ou plus large, la nouveauté passera vite et une solution bancaire ou budgétaire plus générale sera probablement plus confortable.
Avantages
- Interface claire et agréable à utiliser au quotidien.
- Permet de centraliser facilement les échanges et informations.
- Navigation fluide
- même pour les utilisateurs peu habitués.
- Favorise la collaboration entre les membres d’un même groupe.
- Les notifications facilitent le suivi des nouvelles activités.
Inconvénients
- Certaines fonctions peuvent nécessiter un temps d’adaptation.
- L’intérêt de l’application dépend du nombre de membres actifs.
- Une connexion Internet est souvent indispensable.
- Les notifications peuvent devenir nombreuses selon l’activité.
- La disponibilité de certaines options varie selon la communauté.
- Catégorie
- Finance
- Version
- 3.9.0