YMO - Transfert d'argent
- 210.00
- 4,5
- Installations
- 100.00K
- Prix
- Free
Captures d’écran
Analyse par Reviewed
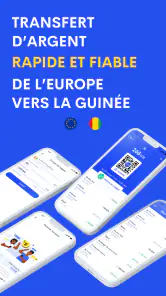
Pour envoyer de l’argent en Guinée, je préfère une application qui va droit au but plutôt qu’un outil financier chargé de fonctions dont je ne me servirai jamais. C’est dans cette logique que j’ai essayé YMO - Transfert d'argent, une application de finance développée par YMO. Son objectif est simple : faciliter un transfert vers la Guinée en mettant l’accent sur la rapidité et le taux proposé. L’expérience convient surtout à la personne qui veut préparer un envoi depuis son téléphone sans se perdre dans un parcours compliqué.
L’application est gratuite et accessible sur Android à partir de la version 7.0. Elle s’adresse à un large public, avec une classification PEGI 3, ce qui reflète une utilisation sans contenu sensible. Elle a été publiée le 26 juillet 2022 et sa version actuelle est la 2.1.4. Avec une moyenne de 4,5 sur environ 1,4 millier d’évaluations et plus de 100 000 installations, elle a déjà trouvé sa place auprès de personnes qui cherchent une solution dédiée aux transferts vers la Guinée.
Une prise en main centrée sur le premier transfert
Ce que j’attends d’abord d’une application comme celle-ci, ce n’est pas une longue présentation, mais un chemin lisible entre mon intention et la confirmation de l’envoi. YMO se comprend rapidement par son positionnement : ce n’est pas une banque mobile généraliste, ni une application de budget, ni un portefeuille destiné à gérer toutes mes dépenses quotidiennes. C’est un outil spécialisé dans le transfert d’argent vers la Guinée.
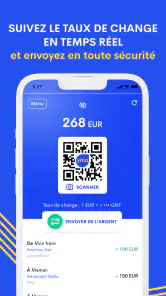
Cette spécialisation est un avantage pour un nouvel utilisateur. On sait pourquoi on l’installe et ce que l’on doit chercher en ouvrant l’application. Le résumé de la boutique met en avant l’envoi au meilleur taux et le transfert instantané. Dans la pratique, je conseille toutefois de lire attentivement chaque étape avant de valider, car un taux intéressant ne suffit pas à juger une opération : il faut également regarder le montant reçu, les éventuels frais affichés et les informations du bénéficiaire.
Le premier réflexe utile consiste donc à ne pas commencer par remplir rapidement un formulaire. Je prends quelques secondes pour vérifier la devise de départ, le montant que je souhaite réellement envoyer et le montant attendu en Guinée. Cette habitude évite une confusion fréquente : comparer uniquement le taux visible sans tenir compte de la somme finale reçue par la personne à destination.
Pour un envoi occasionnel, cette méthode est particulièrement rassurante. Je peux préparer l’opération avec les informations du proche qui recevra l’argent, relire les chiffres, puis décider si le résultat correspond à ce que j’avais prévu. Pour un utilisateur régulier, le même contrôle devient une routine simple et limite les erreurs lorsque plusieurs transferts sont effectués à des moments différents.
Installer l’application et préparer son premier usage
Après l’installation, je recommande de ne pas se précipiter vers la validation d’un transfert important. Le meilleur premier pas est de parcourir l’écran principal et d’identifier les zones consacrées au montant, au destinataire et à la confirmation. Même si l’interface paraît claire, cette courte exploration permet de comprendre l’ordre des informations demandées et de repérer les éléments qui devront être vérifiés avant l’envoi.
Il est également judicieux de préparer à l’avance les renseignements du bénéficiaire. Une faute dans un nom, un numéro ou une donnée de réception peut créer une friction au moment le plus sensible du parcours. Je garde donc les informations dans un message fiable ou dans mon carnet de notes, puis je les recopie soigneusement au lieu de les saisir de mémoire.
Un autre conseil concerne la connexion. Comme il s’agit d’un transfert financier, je privilégie une connexion stable et j’évite de lancer la procédure lorsque je suis pressé ou dans une zone où le réseau risque de couper. Une interruption ne signifie pas automatiquement que l’opération a échoué ou qu’elle a été effectuée : avant de recommencer, je vérifie toujours l’état affiché dans l’application et les informations de confirmation disponibles.
Cette prudence est importante avec les applications de transfert, car le bouton d’envoi n’est pas une étape anodine. Je traite YMO comme un outil pratique, mais pas comme une simple calculatrice de conversion. Dès qu’un montant réel est concerné, je relis le bénéficiaire, le montant de départ, le montant d’arrivée et les conditions visibles à l’écran.
Passer de l’écran de calcul à un envoi réussi
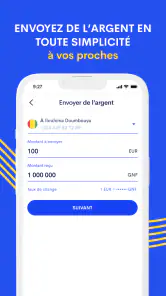
Le moment le plus utile pour juger l’application est le premier transfert réellement préparé. Je commence par indiquer le montant que je veux envoyer, puis j’observe le résultat converti pour la Guinée. Je ne me contente pas de voir un chiffre qui semble avantageux : je vérifie que le montant affiché correspond bien à mon objectif et que je comprends ce qui sera remis au destinataire.
Ensuite, je renseigne les coordonnées du bénéficiaire avec une attention particulière. Pour un proche, cela peut être un parent qui attend une aide pour des courses, une facture ou une dépense urgente. Dans ce scénario, la rapidité annoncée par YMO est intéressante, mais elle ne doit pas pousser à sacrifier la relecture. Un transfert rapide mais adressé avec une information incorrecte n’est pas un transfert réussi.
Avant de confirmer, je fais une pause volontaire. Je compare le montant que je vais payer avec celui que la personne doit recevoir, puis je vérifie que le nom du destinataire est bien celui prévu. Cette pause est l’un des gestes les plus efficaces que j’ai retenus : elle prend peu de temps et transforme une utilisation impulsive en procédure maîtrisée.
Une fois l’opération validée, je conserve les éléments de confirmation présentés par l’application. Je les utilise pour informer le bénéficiaire et pour éviter de relancer un second envoi par inquiétude. Si la réception tarde, je commence par consulter l’état de la transaction et par demander au destinataire de vérifier de son côté, plutôt que de refaire immédiatement la même opération.
Pour quelqu’un qui envoie de l’argent à sa famille, ce fonctionnement est plus confortable qu’un parcours qui oblige à passer par plusieurs services distincts. L’application rassemble la préparation du transfert et la logique de conversion dans un même espace. C’est le premier avantage concret que j’en retiens : moins de dispersion, donc moins de risque d’oublier le montant final ou les informations du bénéficiaire.
Les points qui peuvent prêter à confusion
La promesse d’un meilleur taux mérite une lecture nuancée. Un taux affiché comme favorable n’est pas nécessairement le seul élément qui détermine la qualité d’un transfert. Je compare toujours la somme totale débitée avec la somme réellement reçue. Cette comparaison est plus pertinente que de regarder le taux isolément, surtout lorsque l’envoi est régulier et que de petites différences finissent par compter.
La mention de transfert instantané doit également être comprise comme une attente de rapidité, pas comme une raison de négliger les vérifications. Le temps réel d’une opération peut dépendre du parcours choisi, de la disponibilité du service et des informations saisies. Je considère donc la rapidité comme un avantage potentiel de l’application, tout en gardant une marge lorsque l’argent est destiné à une dépense urgente.
Une confusion fréquente peut aussi venir de la différence entre le montant envoyé et le montant reçu. Quand je dis à un proche que j’envoie une certaine somme, je précise s’il s’agit du montant payé depuis mon côté ou du montant qu’il doit obtenir en Guinée. Cette formulation évite les malentendus, particulièrement lorsque le transfert est préparé à distance et que les deux personnes ne regardent pas le même écran.
Je recommande aussi de ne pas modifier plusieurs champs à la fois sans relire le récapitulatif. Changer le montant, le bénéficiaire et la devise dans un même mouvement augmente le risque de valider une combinaison inattendue. Une méthode plus sûre consiste à modifier un élément, observer le nouveau résultat, puis passer au suivant.
Enfin, je ne vois pas YMO comme un remplacement universel de tous les services financiers. Si j’ai besoin de gérer un compte bancaire complet, de suivre un budget, de payer de nombreuses catégories de factures ou d’utiliser une carte au quotidien, une application bancaire traditionnelle sera probablement plus adaptée. YMO est plus pertinent lorsque le besoin principal reste l’envoi d’argent vers la Guinée.
Un cas concret pour décider si l’outil vous convient
Imaginons que je vive en France et que je doive aider un membre de ma famille en Guinée avant la fin de la semaine. Avec une solution classique, je pourrais comparer plusieurs prestataires, consulter un site, passer par une agence ou utiliser une application internationale plus générale. YMO devient intéressante si je veux réduire ce détour et préparer le transfert depuis mon téléphone, avec une interface orientée vers cette destination.
Je commence par demander au proche les informations exactes nécessaires à la réception. Je vérifie ensuite le montant dont il a besoin, puis je consulte le montant converti dans l’application. Si le résultat correspond à mon budget, je poursuis. Dans le cas contraire, je préfère ajuster le montant avant de renseigner définitivement le bénéficiaire, car cela rend la relecture finale plus simple.
Après validation, j’envoie au proche une confirmation claire : le montant prévu, le moment de l’opération et toute référence visible. Je lui demande de confirmer la réception avant de considérer la démarche comme terminée. Ce petit échange est utile dans un contexte familial, car il évite que chacun suppose que l’autre a vérifié.
Ce scénario montre aussi la principale limite d’un outil spécialisé : il est excellent lorsque le besoin est bien défini, mais moins intéressant si mes habitudes changent souvent. Pour un transfert vers un autre pays, pour une gestion quotidienne ou pour des opérations bancaires plus larges, je comparerais YMO avec une solution internationale ou avec l’application de ma banque.
Trois habitudes qui améliorent vraiment l’expérience
La première consiste à comparer le montant reçu plutôt que le slogan associé au taux. Je note le montant final affiché avant validation et je le compare avec les alternatives que j’utilise habituellement. Cette approche me donne une vision plus concrète du coût réel et m’aide à choisir selon la situation, au lieu de supposer qu’un taux annoncé sera automatiquement le plus avantageux.
La deuxième est de séparer la préparation et la validation. Je peux remplir les informations tranquillement, vérifier le bénéficiaire, puis attendre quelques secondes avant de confirmer. Cette séparation est particulièrement utile lorsque je suis dans les transports, interrompu par un appel ou en train de répondre à un proche. Elle réduit les erreurs liées à la précipitation.
La troisième est de traiter chaque transfert comme une opération indépendante, même si j’envoie souvent de l’argent à la même personne. Les montants changent, les besoins changent et une ancienne information peut ne plus être correcte. Je vérifie donc systématiquement les coordonnées et le récapitulatif au lieu de me fier à mon habitude.
J’ajoute une quatrième précaution : je garde une trace personnelle de la date, du montant et du destinataire. Il ne s’agit pas de créer une comptabilité complexe, mais de pouvoir répondre rapidement à une question familiale ou de repérer une différence entre ce que j’avais prévu et ce qui a été reçu. Pour les utilisateurs réguliers, cette petite discipline rend le suivi beaucoup plus clair.
À qui je conseille YMO, et dans quels cas je choisirais autre chose
Je conseille cette application à la personne qui cherche un accès direct à un service de transfert d’argent vers la Guinée, qui préfère effectuer ses démarches depuis un mobile et qui veut comparer immédiatement le montant converti. Elle peut également convenir à un utilisateur qui envoie de l’argent à sa famille de manière répétée et qui souhaite conserver une procédure familière.
La gratuité de l’application facilite l’essai, mais elle ne doit pas être confondue avec l’absence automatique de coût pour chaque opération. Avant de confirmer, je regarde toujours les informations financières présentées dans le parcours. C’est une règle que j’appliquerais à YMO comme à n’importe quel service de transfert.
Je serais plus réservé pour une personne qui veut un écosystème bancaire complet. Si mon besoin principal est de recevoir un salaire, gérer plusieurs comptes, catégoriser mes dépenses ou effectuer des paiements variés, je choisirais plutôt l’application de ma banque ou un service financier plus généraliste. YMO gagne sa pertinence par sa concentration sur un usage précis, pas par la quantité de fonctions.
Je la déconseille également à quelqu’un qui ne prend pas le temps de vérifier les informations avant validation. La promesse de rapidité peut être séduisante, mais un transfert d’argent demande de la précision. L’application peut simplifier le parcours, elle ne peut pas remplacer l’attention de l’utilisateur lorsqu’il saisit le montant ou les coordonnées du bénéficiaire.
Mon avis après l’avoir intégrée à un usage réel
Ce que j’apprécie le plus chez YMO, c’est la cohérence entre son objectif et le besoin d’un utilisateur qui veut envoyer de l’argent en Guinée. Je n’ai pas l’impression de devoir apprendre un outil financier disproportionné pour accomplir une tâche précise. La gratuité, la disponibilité sur des appareils Android relativement anciens et l’orientation vers un transfert rapide rendent l’essai accessible à beaucoup de personnes.
Mon jugement reste toutefois lié à la situation. Je ne choisirais pas cette application uniquement parce qu’elle affiche un taux attractif : je voudrais d’abord voir le montant réellement reçu et les conditions de l’opération. Je ne la considérerais pas non plus comme une solution de secours à utiliser sans préparation pour une urgence absolue. Dans ce contexte, je prévois le transfert suffisamment tôt et je garde une alternative si la réception doit impérativement avoir lieu à une heure précise.
La note moyenne de 4,5, obtenue auprès d’environ 1,4 millier d’évaluations, indique une impression globalement favorable chez les utilisateurs. Les plus de 100 000 installations montrent aussi que l’application n’est pas limitée à un usage confidentiel. Ces éléments m’encouragent à la recommander, mais ils ne remplacent pas la vérification personnelle du taux, du montant final et des informations du destinataire à chaque envoi.
Au final, YMO est une application de finance simple à envisager pour un objectif clairement défini : préparer un transfert vers la Guinée depuis un téléphone. Je la recommande à ceux qui veulent un parcours spécialisé et qui sont prêts à relire chaque détail avant de confirmer. Pour mon prochain envoi, je commencerais par comparer le montant reçu, puis je préparerais les coordonnées du bénéficiaire à l’avance. Le meilleur usage de YMO reste un transfert rapide, mais jamais précipité.
Avantages
- Transferts rapides vers plusieurs pays et bénéficiaires.
- Interface claire
- adaptée aux utilisateurs peu familiers avec les services financiers.
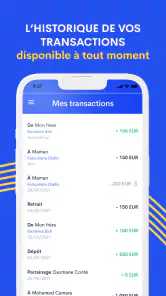
- Suivi pratique de l’état des transactions depuis l’application.
- Possibilité d’enregistrer les bénéficiaires pour gagner du temps.
- Notifications utiles lors des différentes étapes du transfert.
Inconvénients
- Les frais et taux de change peuvent varier selon la destination.
- Vérification d’identité parfois longue avant le premier transfert.
- Certaines options dépendent du pays de résidence de l’utilisateur.
- Une connexion stable est nécessaire pour effectuer les opérations.
- Le support client peut être moins réactif lors des périodes chargées.
- Catégorie
- Finance
- Version
- 2.1.4











