Alma
- 257.00
- 4,5
- Installations
- 100.00K
- Prix
- Free
Captures d’écran
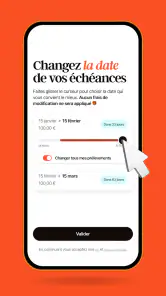
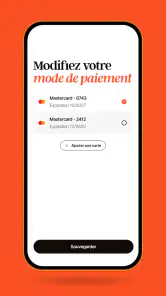
Analyse par Reviewed
Quand je cherche une solution de paiement fractionné, je ne commence pas par le nombre de boutons ou par l’apparence de l’écran. Je veux surtout savoir si l’outil s’intègre facilement à mon achat, si le montant reste lisible et si je peux garder une bonne visibilité sur mes échéances. C’est dans cette logique que j’ai testé Alma, une application de finance développée par AlmaPay. Elle se présente comme une solution gratuite destinée au paiement en plusieurs fois, avec une approche assez directe pour les achats du quotidien.
Mon impression générale est positive, mais pas universelle. L’application peut être intéressante pour quelqu’un qui utilise déjà les services Alma chez des commerçants compatibles et qui préfère suivre ses paiements depuis son téléphone. En revanche, elle ne remplace pas une application bancaire complète, ni un outil de budget détaillé. Son intérêt dépend donc moins de son apparence que de votre manière d’acheter et de suivre vos dépenses.
Ce que je regarde avant de choisir une application de paiement fractionné
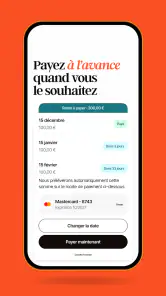
Le premier critère, pour moi, est la clarté. Un paiement réparti sur plusieurs échéances peut sembler plus facile à absorber, mais il devient vite difficile à suivre si les dates et les montants sont dispersés entre les courriels, l’espace du commerçant et l’application bancaire. Une application dédiée doit donc m’aider à retrouver rapidement l’achat concerné et à comprendre ce qui reste à payer.
Le deuxième critère est la place réelle de l’application dans le parcours d’achat. Une solution peut être très agréable après la transaction, mais peu utile si elle n’est pas proposée au moment où je règle ma commande. Alma est surtout pertinente dans un environnement où le paiement Alma est déjà disponible chez le commerçant. Ce point est essentiel : installer l’application ne transforme pas automatiquement n’importe quel achat en paiement échelonné.
Je regarde aussi la discipline nécessaire pour l’utiliser. Le fractionnement donne une impression de souplesse, mais il ne réduit pas le coût réel de l’achat. Il répartit simplement l’effort de paiement. Pour moi, une bonne utilisation consiste à connaître le montant total, à vérifier les prochaines échéances et à éviter d’empiler plusieurs achats simplement parce que chacun paraît abordable pris séparément.
Enfin, je différencie clairement une application de paiement d’une application de gestion financière. Une banque mobile permet généralement de consulter un compte, de gérer des opérations et de suivre un budget plus large. Alma répond à un besoin plus ciblé : accompagner des paiements effectués en plusieurs fois. Ce positionnement plus étroit peut être une qualité si vous cherchez quelque chose de simple, mais une limite si vous voulez centraliser toute votre vie financière.
Un usage concret dans la vie quotidienne
Imaginez que vous achetiez un équipement nécessaire pour votre logement et que le commerçant propose Alma au moment du règlement. Dans ce cas, je trouve utile de vérifier immédiatement le calendrier de paiement, puis de conserver l’application pour retrouver l’opération sans devoir fouiller dans mes messages. Quelques jours plus tard, si je me demande combien il reste à régler, l’objectif est de consulter le suivi au même endroit plutôt que de reconstruire l’information de mémoire.
Cette situation montre aussi la limite à ne pas oublier. Si votre compte courant est déjà très sollicité, le paiement fractionné ne rend pas l’achat plus raisonnable. Il peut même compliquer la lecture de votre budget, car plusieurs petites sorties remplacent une sortie unique. Je conseille donc de noter mentalement le prix total avant de regarder uniquement le montant de la prochaine échéance.
Ce qui fonctionne bien avec Alma
La première force de l’application est son positionnement lisible. AlmaPay ne cherche pas à devenir une banque généraliste dans l’expérience que j’ai examinée. L’application est centrée sur le paiement en plusieurs fois, ce qui permet de comprendre rapidement à quoi elle sert. Pour un utilisateur qui veut retrouver ses achats liés à Alma sans parcourir plusieurs services, cette spécialisation est plus confortable qu’un tableau financier rempli d’informations sans rapport.
J’apprécie également le fait que l’application soit gratuite. Cela enlève un obstacle au téléchargement et permet de la conserver comme outil de suivi sans ajouter un abonnement à ses dépenses. Il faut toutefois distinguer la gratuité de l’application des conditions éventuelles liées à chaque paiement ou à chaque commerçant. Avant de confirmer un achat, je recommande toujours de lire l’écran récapitulatif plutôt que de déduire les conditions du simple fait que l’application ne coûte rien à installer.
L’application bénéficie d’une note moyenne de 4,5 sur 5, fondée sur plus de 700 évaluations. Je prends ce signal comme un indice de satisfaction global, pas comme une garantie que chaque parcours sera parfait. Les problèmes rencontrés avec un paiement fractionné peuvent venir du commerçant, de la carte utilisée, du contexte de l’achat ou de la compréhension des échéances. Une note élevée ne dispense donc pas de vérifier les détails de sa propre transaction.
Autre point pratique, Alma est accessible sur des appareils fonctionnant sous Android 8.0 ou une version ultérieure. Cela couvre encore de nombreux téléphones, y compris des modèles qui ne sont pas récents. La version actuelle, 1.4.15, montre aussi que l’application continue d’être distribuée dans une version identifiée, ce qui facilite la vérification de ce que l’on utilise lorsque l’on cherche de l’aide ou que l’on compare son expérience à celle d’un proche.
Trois habitudes qui rendent l’application plus utile
La première habitude consiste à ouvrir l’application juste après un achat important, et pas seulement lorsqu’un problème apparaît. Je peux ainsi vérifier que l’opération affichée correspond bien au commerçant et au montant que j’ai en tête. Cette vérification précoce évite de découvrir beaucoup plus tard qu’une échéance a été mal comprise ou qu’un achat a été associé au mauvais souvenir.
La deuxième consiste à traiter chaque paiement fractionné comme une dépense déjà engagée. Je ne raisonne pas seulement sur la prochaine échéance. Je regarde le total, puis je me demande si les autres paiements prévus le même mois laissent assez de marge. C’est une méthode simple, mais elle réduit le risque psychologique du « petit montant » répété plusieurs fois.
La troisième est de réserver l’application aux achats dont le suivi apporte une vraie valeur. Pour une dépense minime que je peux régler immédiatement sans difficulté, le fractionnement ajoute parfois une opération à surveiller sans bénéfice réel. En revanche, pour une dépense plus élevée déjà prévue dans mon budget, le suivi centralisé peut être plus pertinent. C’est ce tri qui fait la différence entre un outil pratique et une source supplémentaire de dispersion.
Je trouve aussi utile de conserver une routine de contrôle avant chaque échéance. Je vérifie que le compte associé au paiement dispose de la provision nécessaire et que je reconnais toujours l’achat. Ce n’est pas une fonction spectaculaire, mais c’est une bonne manière d’éviter les mauvaises surprises. Une application de paiement doit soutenir une habitude financière saine, pas remplacer l’attention de l’utilisateur.
Une expérience adaptée à certains profils
Alma me paraît particulièrement adaptée aux personnes qui achètent auprès de commerçants proposant déjà ce mode de règlement et qui veulent retrouver un suivi plus direct sur mobile. Elle peut aussi convenir à quelqu’un qui n’a pas besoin d’un budget par catégories, de graphiques de dépenses ou d’un compte bancaire complet. Dans ce cas, une application spécialisée peut sembler moins encombrée qu’un service financier beaucoup plus large.
Le classement PEGI 3 indique une classification d’âge très large. Cela ne change pas la responsabilité de l’adulte qui utilise un service financier : la question importante reste la capacité à comprendre le montant total et les engagements associés. Je ne laisserais pas une personne très jeune utiliser seule un outil de paiement fractionné simplement parce que la classification est accessible.
Avec plus de 100 000 installations, Alma dispose d’une présence déjà visible auprès des utilisateurs mobiles. Ce volume ne prouve pas que l’application conviendra à tout le monde, mais il signifie qu’elle n’est pas limitée à un usage confidentiel. Pour moi, le meilleur indicateur reste néanmoins l’adéquation entre vos achats habituels et les commerçants qui acceptent réellement Alma.
Quand une autre solution peut être préférable
Je choisirais plutôt l’application de ma banque si mon besoin principal est de suivre l’ensemble de mes finances. Elle sera généralement plus logique pour consulter le solde, les virements et les dépenses courantes au même endroit. Alma devient alors un complément éventuel, pas le centre de mon organisation financière.
Je préférerais aussi un outil de budget dédié si je cherche à répartir mes dépenses par catégories, à surveiller mes objectifs ou à comprendre mes habitudes sur plusieurs mois. Alma est orientée vers les paiements fractionnés ; lui demander de faire le travail d’un gestionnaire de budget risque de créer de la frustration. La bonne comparaison n’est donc pas « quelle application est la meilleure ? », mais « quel problème dois-je résoudre ? »
Une autre alternative est tout simplement le paiement comptant. Si j’ai déjà l’argent disponible et que l’échelonnement n’apporte pas d’avantage concret, payer en une fois peut être plus simple à suivre. Je n’ai pas de calendrier supplémentaire à mémoriser et je réduis le nombre d’opérations futures dans mon compte. La souplesse d’Alma a du sens lorsque je la choisis consciemment, pas lorsqu’elle me pousse à acheter davantage.
Je serais également prudent si je gère plusieurs paiements fractionnés auprès de services différents. Même si chaque application est claire séparément, l’ensemble peut devenir difficile à contrôler. Dans ce cas, un tableau personnel ou une application budgétaire globale peut offrir une vue plus fiable. Alma peut continuer à servir pour le suivi de ses propres opérations, mais elle ne donnera pas forcément une vision complète des engagements répartis ailleurs.
Les points de friction à anticiper
Le principal risque est la fausse impression de facilité. Les échéances divisées rendent le premier paiement moins lourd à ressentir, mais le prix total reste le même. Je considère donc comme une mauvaise utilisation le fait de multiplier les achats uniquement parce que le règlement est fractionné. L’application peut afficher les opérations, mais elle ne peut pas décider à ma place si mon budget supporte l’ensemble.
Le deuxième point de friction vient de la dépendance au parcours du commerçant. Si Alma n’est pas proposé au moment du paiement, l’application seule ne suffit pas. Il faut donc vérifier la présence de l’option avant de construire son achat autour d’elle. C’est une différence importante avec une application bancaire, qui reste utile quel que soit le magasin ou le site utilisé.
Le troisième concerne les attentes en matière de fonctionnalités. Une personne qui espère obtenir une analyse complète de ses revenus, une catégorisation détaillée ou une gestion de compte courant risque de trouver l’expérience trop spécialisée. Ce n’est pas nécessairement un défaut de conception : c’est la conséquence directe d’un produit centré sur un usage précis. Mais il vaut mieux le savoir avant de remplacer tous ses outils financiers.
Enfin, je ne confondrais pas la présence d’un suivi mobile avec une assistance personnalisée pour chaque situation. Lorsqu’un paiement est contesté, retardé ou mal compris, il faut examiner les informations de la transaction et suivre la procédure appropriée. L’application aide à organiser la visibilité, mais elle ne supprime pas la nécessité de lire les conditions et de conserver les justificatifs d’achat.
Changer ses habitudes sans perdre le contrôle
Passer à Alma est assez simple si vous l’utilisez pour un achat précis, mais le vrai coût du changement est comportemental. Il faut prendre l’habitude de consulter les échéances, de reconnaître les achats et de garder une marge sur le compte utilisé. Je conseille de commencer par une seule transaction, puis d’observer si le suivi vous aide réellement avant d’envisager d’autres paiements fractionnés.
Je recommande aussi de ne pas supprimer trop vite les confirmations du commerçant ou les relevés bancaires. Même si l’application devient votre point de repère principal, conserver les preuves d’achat facilite la comparaison en cas d’erreur ou de retour. Cette précaution est particulièrement utile lorsque plusieurs commandes ont été passées dans une période rapprochée.
Pour répondre à une question fréquente, oui, l’application peut être intéressante sans devenir votre outil financier principal. Je la vois comme une couche de suivi autour des paiements Alma, tandis que la banque et le budget personnel restent ailleurs. Pour savoir si elle vous convient, demandez-vous simplement si vous avez souvent besoin de retrouver des échéances Alma et si vous êtes prêt à surveiller le montant total de vos achats.
Si vous changez de téléphone ou utilisez plusieurs appareils, le point important est de vous assurer que vous pouvez retrouver votre suivi dans votre environnement habituel avant de compter dessus pour une échéance proche. Je préfère toujours vérifier l’accès et les informations d’un achat dès le départ plutôt que d’attendre le jour du prélèvement. Cette démarche est plus prudente que de considérer l’application comme un coffre-fort auquel on ne pense jamais.
Mon verdict pour choisir en connaissance de cause
Après l’avoir examinée comme outil de finance spécialisé, je recommande Alma aux utilisateurs qui veulent accompagner des paiements en plusieurs fois proposés par AlmaPay et garder une trace mobile de leurs achats. Sa gratuité, son positionnement ciblé et sa disponibilité sur des appareils Android encore largement utilisés en font une option facile à essayer. Le produit semble surtout convaincant lorsque le besoin est précis : suivre des paiements Alma sans adopter une application bancaire plus lourde.
Je la déconseille en revanche à ceux qui cherchent une solution unique pour gérer leur compte, construire un budget complet ou agréger toutes leurs dépenses. Dans ces situations, l’application bancaire ou un gestionnaire financier plus général sera probablement plus adapté. Je la déconseille aussi si le paiement comptant est déjà confortable et que le fractionnement ne résout aucun problème concret.
Alma est donc un outil de complément, pas une permission de dépenser davantage. Sa meilleure qualité est de rendre un parcours de paiement fractionné plus facile à retrouver et à surveiller. Sa principale limite est la même que celle de tout paiement échelonné : il faut rester attentif à l’ensemble des engagements, pas seulement à la prochaine somme affichée.
Mon conseil final est simple : installez-la si vous utilisez régulièrement un paiement Alma chez des commerçants compatibles, commencez avec un achat prévu dans votre budget et contrôlez immédiatement le calendrier associé. Si vous ne reconnaissez pas ce besoin dans votre quotidien, l’application risque de rester inutile. Dans le bon contexte, elle peut être une solution claire et pratique ; hors de ce contexte, votre application bancaire et un paiement direct seront souvent plus simples.
Avantages
- Interface claire et agréable
- facile à prendre en main dès la première utilisation.
- Suivi pratique des dépenses pour mieux comprendre ses habitudes financières.
- Catégorisation automatique qui simplifie l’organisation des transactions.
- Notifications utiles pour rester informé des mouvements sur les comptes liés.
- Données chiffrées et options de sécurité renforcées pour protéger les informations.
Inconvénients
- La connexion de certains comptes bancaires peut échouer ou nécessiter plusieurs essais.
- Certaines fonctions avancées peuvent être limitées selon le pays ou l’établissement bancaire.
- L’application dépend d’une connexion Internet pour actualiser les informations financières.
- Des délais de synchronisation peuvent apparaître après une nouvelle transaction.
- Les utilisateurs recherchant une gestion très détaillée peuvent trouver l’outil limité.
- Catégorie
- Finance
- Version
- 1.4.15











