Budget et suivi de dépenses
- 235.00
- 4,9
- Installations
- 100.00K
- Prix
- Free
Captures d’écran
Analyse par Reviewed
Je vois Budget et suivi de dépenses comme un outil de départ pour reprendre la main sur son argent sans transformer la gestion quotidienne en projet compliqué. Son idée est simple : noter ce que l’on dépense, observer ses habitudes et préparer un budget plus réaliste. Après l’avoir utilisé dans cette logique, mon avis est plutôt favorable pour quelqu’un qui veut une approche légère et directe, mais je le conseillerais moins à une personne qui attend une solution financière complète, automatisée ou très détaillée.
L’application appartient à la catégorie finance et elle est proposée gratuitement par Cleaner + Antivirus + VPN company. Elle s’adresse à un public très large, avec une classification PEGI 3, et fonctionne à partir d’Android 7.0. Sa fiche affiche une moyenne de 4,9 basée sur environ 11 000 évaluations, ce qui traduit un accueil très positif, même si une note moyenne ne remplace jamais un essai adapté à sa propre façon de gérer son budget.
Une méthode simple pour comprendre où part son argent
Le suivi manuel a un vrai intérêt
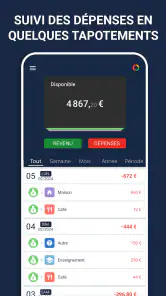
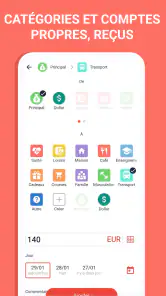
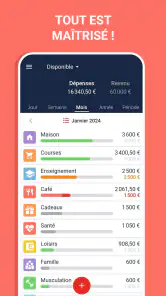
La qualité principale de Budget et suivi de dépenses tient à son objectif clairement limité. Au lieu de vouloir devenir une banque, un conseiller ou un tableau comptable complexe, l’application se concentre sur trois gestes : enregistrer les dépenses, garder un œil sur ses finances et organiser un budget. Cette sobriété peut sembler basique, mais elle répond à un problème très courant : beaucoup de personnes savent qu’elles dépensent trop, sans réussir à identifier les petites sorties d’argent qui s’accumulent.
Dans mon utilisation, le meilleur moment pour ouvrir l’application n’est pas forcément à la fin du mois. C’est juste après un achat, quand le montant et le contexte sont encore faciles à retenir. Une saisie faite rapidement donne une image plus fiable qu’un long rattrapage le dimanche soir, lorsque plusieurs paiements se mélangent déjà dans la mémoire. Je conseille donc de l’intégrer à une routine précise : après les courses, après un trajet important ou au moment de vérifier son relevé bancaire.
Cette approche demande toutefois de la régularité. L’application ne peut pas corriger une dépense oubliée si elle dépend de ce que l’utilisateur renseigne. C’est une limite importante face aux outils qui récupèrent automatiquement les opérations bancaires. En contrepartie, le suivi manuel oblige à regarder chaque achat et peut rendre les habitudes plus visibles. Pour quelqu’un qui veut prendre conscience de ses choix plutôt que simplement consulter un solde, cet effort supplémentaire a du sens.
Le budget devient plus utile quand il part de dépenses réelles
Le planificateur de budget est plus pertinent lorsqu’on le construit à partir de plusieurs semaines d’observation. Beaucoup de budgets échouent parce qu’ils commencent par des montants idéalisés : on prévoit une somme très basse pour les sorties, les repas ou les achats imprévus, puis on se retrouve à dépasser la limite dès les premiers jours. Avec un suivi régulier, je peux au contraire partir de mes dépenses habituelles et décider où réduire sans faire semblant que certains postes n’existent pas.
Je recommande une méthode en deux temps. D’abord, enregistrer les dépenses sans chercher à tout optimiser. Ensuite, repérer les postes qui reviennent souvent et fixer des limites compatibles avec la réalité. Cette distinction évite de confondre un budget avec une punition. Si une dépense est nécessaire, mieux vaut l’anticiper que la considérer comme un échec lorsqu’elle apparaît.
Le bénéfice est particulièrement clair pour les revenus variables ou les mois irréguliers. Une personne qui reçoit des paiements à des moments différents peut utiliser le suivi pour distinguer les charges prévisibles des dépenses qui peuvent attendre. L’application n’a pas besoin de promettre une stratégie financière sophistiquée pour être utile dans ce cas : une vision ordonnée suffit déjà à éviter certaines décisions prises dans l’urgence.
Un outil pratique pour les petites décisions du quotidien
Le cas le plus parlant est celui d’un utilisateur qui termine régulièrement le mois sans comprendre pourquoi. Il paie son logement, ses factures et ses courses, puis constate que le reste a disparu en petites dépenses. Avec Budget et suivi de dépenses, il peut noter chaque café, achat rapide ou commande ponctuelle pendant quelques jours. Le but n’est pas de supprimer tous les plaisirs, mais de faire apparaître leur poids cumulé.
À partir de là, une décision devient plus facile : réduire une fréquence, prévoir une enveloppe ou déplacer un achat à la semaine suivante. C’est là que l’application me paraît plus intéressante qu’une simple note dans le téléphone. Le fait de regrouper le suivi et la planification dans le même espace aide à relier l’observation à une action concrète.
J’ai aussi trouvé utile de l’aborder comme un outil de préparation avant une période particulière. Avant un déménagement, des vacances ou une rentrée, on peut regarder les dépenses habituelles et éviter de traiter le nouveau budget comme une estimation improvisée. Cela ne remplace pas une épargne dédiée, mais cela permet de voir plus clairement ce qui peut être ajusté.
Ce que l’application fait mieux qu’un carnet ou une feuille de calcul
Une feuille de calcul reste plus puissante pour les personnes qui aiment créer leurs propres formules, comparer de longues périodes ou gérer plusieurs scénarios. Un carnet, lui, peut être encore plus rapide pour une simple liste. L’intérêt de cette application se situe entre les deux : elle donne une structure sans demander de construire soi-même un système.
Cette position intermédiaire est sa meilleure force. Je n’ai pas besoin de réfléchir à la mise en page d’un tableau ni de maintenir des calculs manuellement. Pour une personne qui abandonne les tableurs après quelques jours parce qu’ils paraissent trop techniques, l’interface d’un outil dédié peut rendre la routine plus accessible. En revanche, quelqu’un qui maîtrise déjà parfaitement son propre tableau risque de ne pas trouver assez de raisons de changer.
Il faut également distinguer le suivi des dépenses d’un service bancaire. Une application bancaire montre généralement les opérations liées au compte, tandis qu’un outil de budget sert surtout à les organiser et à les interpréter. Ici, je la vois comme un complément possible, pas comme un remplacement de la banque. Cette nuance est essentielle pour éviter d’attendre un niveau de contrôle que l’application n’a pas vocation à fournir.
Trois habitudes qui améliorent vraiment les résultats
La première consiste à saisir les dépenses au moment où elles se produisent, même lorsqu’elles semblent insignifiantes. Les petites sommes sont précisément celles que l’on oublie le plus facilement. Une saisie immédiate demande moins d’effort qu’une reconstruction complète de la semaine et rend les tendances plus crédibles.
La deuxième consiste à séparer les dépenses exceptionnelles des dépenses répétitives dans sa réflexion budgétaire. Un achat ponctuel ne doit pas forcément modifier la limite habituelle d’un poste, mais il doit être prévu quelque part. Cette distinction évite de croire qu’un mois exceptionnel représente la nouvelle norme.
La troisième est de consulter le budget avant une dépense importante, et pas uniquement après. Le suivi devient alors un outil de décision. Si une sortie risque de réduire l’argent prévu pour les courses ou les factures, le problème apparaît avant le paiement, lorsque l’on peut encore choisir une autre option.
Ces méthodes ne sont pas des fonctions cachées de l’application : ce sont des façons plus efficaces de l’utiliser. Elles montrent aussi sa limite principale. La valeur obtenue dépend beaucoup plus de la discipline de l’utilisateur que d’une automatisation invisible.
La faiblesse qui peut décourager les utilisateurs pressés
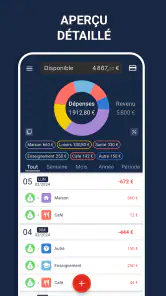
Le principal point de friction est donc la saisie régulière. Une personne qui utilise plusieurs cartes, des espèces et différents comptes devra faire un effort supplémentaire pour garder une vision cohérente. Si elle oublie souvent d’enregistrer ses paiements, les graphiques ou les totaux risquent de donner une impression trompeuse de précision.
Je ne conseillerais pas cette application à quelqu’un qui veut simplement installer un outil et ne plus y penser. Elle convient davantage à une personne prête à consacrer quelques instants à ses finances, avec une routine répétable. Cette exigence peut sembler modeste, mais elle fait toute la différence entre un suivi réellement utile et une application abandonnée après quelques jours.
Il faut aussi accepter une certaine simplicité. Les utilisateurs qui recherchent des analyses très poussées, des projections complexes, une gestion familiale avancée ou une synchronisation financière complète devraient comparer d’autres solutions avant de s’engager. Dans ces situations, une application bancaire, un service spécialisé ou un tableur personnalisé peut être plus adapté.
À l’inverse, cette sobriété peut être un avantage pour les débutants. Trop d’options peuvent détourner l’attention du geste essentiel : savoir combien l’on dépense et pourquoi. Ici, je préfère une méthode imparfaite mais suivie à un système impressionnant que l’on ne consulte jamais.
À qui je la recommande vraiment
Je la recommande en priorité aux étudiants, aux jeunes actifs et à toute personne qui commence à gérer son argent de manière autonome. Elle peut aussi convenir à quelqu’un qui veut contrôler ses dépenses personnelles sans installer une solution destinée à toute sa vie financière. Le fait qu’elle soit gratuite réduit la barrière à l’essai, ce qui permet de vérifier rapidement si le suivi manuel correspond à ses habitudes.
Elle est également intéressante pour une personne qui a déjà tenté le carnet ou les notes du téléphone, mais qui a besoin d’un cadre plus clair. Le passage à une application dédiée peut suffire à rendre la routine plus régulière, surtout si l’on se fixe un moment de vérification chaque jour ou chaque semaine.
Je serais plus prudent pour les couples ou les familles qui veulent un budget partagé. L’outil peut aider chacun à observer ses dépenses, mais une organisation commune demande de savoir précisément comment les informations sont regroupées et utilisées. Si la priorité est la collaboration entre plusieurs personnes, il vaut mieux choisir une solution conçue explicitement autour de ce besoin.
Les utilisateurs très expérimentés en finances personnelles peuvent aussi la trouver trop élémentaire. Si vous avez besoin de scénarios d’épargne détaillés, de comparaisons approfondies ou d’un suivi professionnel, vous aurez probablement intérêt à conserver votre méthode actuelle. Le bon choix dépend ici du niveau de contrôle recherché, pas seulement de la note affichée sur la boutique.
Installation, compatibilité et prise en main
L’application est gratuite et sa version actuelle est la 0.14.1. Elle a été publiée le 29 décembre 2021 et demande Android 7.0 ou une version plus récente. En pratique, cela la rend accessible à de nombreux appareils Android encore utilisés, sans la réserver aux téléphones récents.
La classification PEGI 3 confirme qu’elle est adaptée à un public très large. Pour un parent qui souhaite apprendre à un adolescent les bases du suivi d’argent, elle peut servir de support pédagogique, à condition d’accompagner l’utilisation par des explications sur les priorités, les dépenses nécessaires et la protection des informations financières.
La popularité affichée reste encourageante : l’application dépasse les 100 000 installations et compte environ 235 avis textuels. Je considère ces éléments comme des signes d’intérêt, pas comme une garantie personnelle. La vraie question est de savoir si vous accepterez la saisie régulière et si l’organisation proposée correspond à votre manière de penser les dépenses.
Mon verdict après l’avoir intégrée à une routine
Mon jugement est clair : Budget et suivi de dépenses est une bonne porte d’entrée vers une gestion plus consciente de son argent. Sa force ne vient pas d’une promesse spectaculaire, mais de la combinaison entre observation et planification. Lorsqu’on l’utilise souvent, elle aide à transformer une impression vague — « je dépense trop » — en décisions plus concrètes.
Je la recommande donc à ceux qui veulent commencer simplement, gratuitement et sans se perdre dans des fonctions avancées. Je la déconseille aux personnes qui attendent une synchronisation bancaire, une analyse financière experte ou une gestion partagée très complète. Le meilleur choix est celui que vous continuerez à ouvrir après la première semaine : pour un utilisateur prêt à enregistrer ses dépenses, cette application peut réellement devenir un repère quotidien.
En résumé, Budget et suivi de dépenses ne cherche pas à remplacer tous les outils financiers. Elle remplit plutôt un rôle précis : rendre les dépenses visibles et aider à préparer un budget plus honnête. Si c’est exactement le problème que vous voulez résoudre, son approche directe mérite un essai.
Avantages
- Interface claire et rapide à prendre en main
- Catégorisation pratique des dépenses quotidiennes
- Suivi du budget disponible en un coup d’œil
- Alertes utiles pour limiter les dépassements
- Saisie des opérations simple et peu chronophage
Inconvénients
- Certaines fonctions avancées peuvent être réservées à la version payante
- La synchronisation bancaire peut varier selon les établissements
- Les options de personnalisation restent parfois limitées
- Une saisie régulière est nécessaire pour garder des données fiables
- L’application peut sembler basique pour les utilisateurs experts
- Catégorie
- Finance
- Version
- 0.14.1











