Creatis - Le Pouvoir d'Agir
- 21.00
- 4,0
- Installations
- 50.00K
- Prix
- Free
Captures d’écran
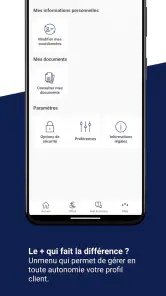
Analyse par Reviewed
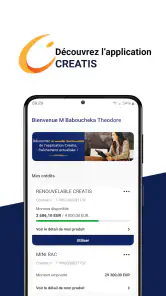
Quand je teste une application financière, je cherche d’abord une chose très concrète : est-ce qu’elle m’aide réellement à reprendre la main sur mes dépenses et mes crédits, ou se contente-t-elle d’afficher quelques informations ? Avec Creatis - Le Pouvoir d'Agir, l’intérêt principal se trouve justement dans cette approche de gestion budgétaire et de crédits. L’application, développée par Creatis S.A, s’adresse aux personnes qui veulent suivre leur situation financière depuis leur téléphone plutôt que de jongler entre des documents, des relevés et plusieurs outils.
Je la vois surtout comme un point de repère quotidien. Elle ne transforme pas automatiquement une situation compliquée en budget parfait, mais elle peut rendre les décisions plus lisibles. Dans mon expérience, ce type d’outil est utile quand on veut savoir où l’on en est avant une dépense importante, préparer un mois chargé ou garder un œil plus régulier sur ses crédits. Elle est gratuite et classée PEGI 3, ce qui la rend accessible dans un cadre familial, même si les sujets abordés restent évidemment ceux d’un adulte qui gère son argent.
Le pouvoir d’agir passe surtout par une meilleure visibilité
Une application centrée sur le budget et les crédits
La capacité la plus intéressante de Creatis est de rapprocher deux sujets que l’on traite souvent séparément : le budget du quotidien et les crédits en cours. Dans la vie réelle, cette séparation peut donner une vision trompeuse. On peut avoir assez d’argent sur son compte aujourd’hui tout en oubliant une échéance à venir, ou regarder uniquement le montant d’une mensualité sans mesurer son effet sur le reste du mois.
Ce rapprochement change la manière de réfléchir. Au lieu de demander seulement « combien puis-je dépenser maintenant ? », je peux me poser une question plus utile : « quelle marge me restera-t-il après mes engagements ? » C’est une nuance importante. Une application de finances personnelles ne sert pas uniquement à contrôler les petites dépenses. Elle doit aussi aider à éviter les décisions prises avec une vision trop courte.
Creatis est donc plus pertinente pour quelqu’un qui veut suivre un équilibre général que pour une personne cherchant une simple calculatrice de dépenses. Son rôle est moins spectaculaire qu’un outil de placement ou de trading, mais il peut être plus concret dans la vie courante. Pour moi, la vraie valeur vient de cette possibilité de relier les choix du jour aux obligations financières déjà présentes.
Ce que cette visibilité change dans les décisions
Le bénéfice n’est pas seulement de consulter une information, mais de créer un réflexe. Avant un achat conséquent, je peux prendre le temps de vérifier si cette dépense s’intègre vraiment dans le mois. Avant de demander un nouveau financement, je peux aussi regarder la place déjà occupée par les engagements existants. Cette étape de recul évite de raisonner uniquement avec le montant disponible à l’instant.
Un détail me paraît particulièrement important : la gestion budgétaire devient plus utile lorsqu’elle sert à décider, et pas seulement à constater. Beaucoup de personnes ouvrent une application après avoir dépassé leur budget. Dans ce cas, elle arrive trop tard. Avec Creatis, l’intérêt est de consulter la situation avant une échéance, avant un changement d’organisation ou avant une dépense qui risque de déséquilibrer le mois.
Je conseille donc de ne pas attendre un problème pour l’utiliser. Le meilleur moment est celui où l’on prépare son mois, même rapidement. Une consultation régulière peut aider à repérer les périodes où les crédits pèsent davantage, les dépenses qui reviennent souvent et les moments où il vaut mieux reporter un achat non essentiel.
Une approche plus réaliste que le simple suivi des dépenses
Les applications de budget classiques sont souvent très bonnes pour classer les sorties d’argent. Elles montrent les achats du quotidien, mais ne donnent pas toujours assez de contexte sur les engagements à moyen terme. À l’inverse, un outil focalisé uniquement sur le crédit peut faire oublier les petites dépenses qui finissent par réduire la marge disponible.
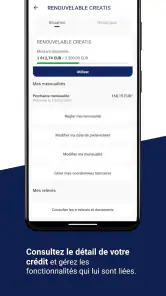
Creatis se situe entre ces deux besoins. Le résumé consacré à la gestion budgétaire et aux crédits correspond à un usage assez précis : comprendre comment les dépenses courantes et les remboursements cohabitent. C’est cette combinaison qui la distingue d’un carnet de comptes rudimentaire. Elle ne remplace pas forcément une application bancaire complète, mais elle peut apporter une lecture plus orientée vers l’organisation financière.
Comment je l’utiliserais au quotidien
Commencer par une photographie honnête de sa situation
La première étape, à mon avis, consiste à ne pas chercher à embellir son budget. Pour que l’application soit utile, il faut partir d’une vision réaliste des dépenses régulières et des crédits. Les charges fixes, les échéances et les dépenses variables ne jouent pas le même rôle. Les mélanger donne une impression de contrôle alors que la marge réelle reste faible.
Je commencerais par consulter la situation financière dans un moment calme, puis je distinguerais mentalement ce qui est incompressible de ce qui peut être ajusté. Cette méthode permet de transformer l’application en outil d’arbitrage. Si une dépense doit être réduite, je sais mieux si elle concerne un achat ponctuel ou une obligation que je ne peux pas déplacer.
Le conseil le plus pratique est de faire cette vérification avant les dates où le budget est habituellement tendu. Par exemple, si plusieurs prélèvements arrivent dans une même période, il vaut mieux regarder la marge disponible avant de multiplier les achats. La consultation prend alors un sens concret : elle sert à éviter une mauvaise surprise plutôt qu’à produire un bilan une fois le mois terminé.
Un scénario réaliste : préparer un mois avec plusieurs échéances
Imaginons une personne qui doit payer ses dépenses habituelles tout en gérant un crédit et une facture exceptionnelle. Son compte peut sembler suffisamment approvisionné au début du mois. Pourtant, après les échéances, les achats alimentaires, les transports et les dépenses imprévues, la marge peut devenir très limitée.
Dans ce scénario, j’utiliserais Creatis en deux temps. D’abord, je regarderais la place prise par les engagements déjà prévus. Ensuite, je comparerais cette contrainte avec les dépenses variables que je peux réellement maîtriser. La décision ne serait pas forcément de supprimer tout loisir, mais plutôt de choisir ce qui peut attendre et ce qui risque de mettre le mois en difficulté.
Ce fonctionnement apporte une aide simple, mais pas négligeable : il pousse à penser en reste à vivre plutôt qu’en solde immédiat. C’est une habitude particulièrement utile pour les personnes qui ont tendance à considérer le montant affiché sur leur compte comme une autorisation de dépenser. La somme visible n’est pas toujours la somme disponible.
Utiliser l’application avant un engagement, pas seulement après
Un autre usage intéressant consiste à ouvrir l’application avant de prendre une nouvelle décision financière. Cela peut concerner un achat à crédit, une dépense importante ou un changement dans les habitudes du foyer. L’objectif n’est pas de demander à l’application de décider à ma place, mais de vérifier si mon choix reste cohérent avec l’ensemble de mes engagements.
Je trouve cette étape plus utile qu’un suivi compulsif de chaque petite dépense. Si je consulte mon budget sans jamais modifier mes décisions, l’outil devient un tableau de bord passif. En revanche, si je m’en sers pour reporter un achat, prévoir une période plus coûteuse ou éviter d’ajouter une charge au mauvais moment, il devient un véritable support de décision.
Pour garder une lecture claire, je recommande aussi de ne pas multiplier les vérifications sans objectif. Une consultation au début du mois, une autre avant une dépense importante et une dernière avant une échéance sensible peuvent être plus efficaces qu’une ouverture machinale de l’application. Le bon rythme dépend de la situation, mais la régularité compte davantage que la fréquence excessive.
Ce que je vérifierais avant de lui confier mon suivi
Comme pour toute application financière, je prendrais le temps de comprendre précisément les informations affichées et la manière dont elles sont organisées. Une interface claire ne suffit pas si l’utilisateur interprète mal une somme ou confond une échéance avec une dépense disponible. Il faut toujours relire les montants et les rapprocher de ses documents financiers habituels.
Je garderais également mes relevés et mes contrats comme référence. Creatis peut faciliter le suivi, mais elle ne doit pas devenir l’unique source utilisée pour une décision importante. Cette précaution n’est pas un défaut propre à l’application : c’est une bonne pratique dès qu’un outil numérique intervient dans la gestion de l’argent.
Enfin, je conseille de réfléchir à son objectif avant l’installation. Si l’on veut simplement consulter le solde d’un compte bancaire, l’application de sa banque sera probablement plus directe. Si l’on cherche plutôt à comprendre l’effet des crédits sur l’organisation du budget, Creatis semble plus adaptée à cette démarche.
Les compromis à accepter avant de l’adopter
Une aide à la décision, pas un conseiller qui pense à votre place
La principale limite que je vois est liée aux attentes. Une application de gestion budgétaire et de crédits peut structurer l’information, mais elle ne connaît pas toute la réalité d’un foyer. Elle ne peut pas anticiper chaque dépense imprévue, comprendre automatiquement les priorités personnelles ou savoir si un projet est émotionnellement important.
Je ne l’utiliserais donc pas comme une autorisation automatique d’emprunter ou de dépenser. Même si une situation semble équilibrée, il faut conserver une marge pour les événements inattendus. Le risque, avec n’importe quel tableau financier, est de croire que ce qui est calculé est forcément complet. La prudence reste indispensable.
Cette réserve est particulièrement importante pour les personnes qui cherchent une réponse immédiate à une question complexe, comme « puis-je prendre un nouveau crédit ? » L’application peut aider à examiner la situation, mais la décision demande une analyse plus large, avec les revenus, les charges, la stabilité professionnelle et les projets à venir.
Le suivi demande une implication régulière
Un autre compromis concerne l’effort personnel. Même une bonne application ne peut pas améliorer un budget si l’utilisateur ne consulte jamais les informations ou ne tient pas compte de ce qu’il voit. Le résultat dépend donc de la discipline, mais aussi de la capacité à accepter une réalité parfois moins confortable que prévu.
Je trouve utile de réserver un court moment à la gestion financière, plutôt que de vouloir tout régler en une seule session. Une revue régulière permet de repérer les tensions avant qu’elles deviennent urgentes. Elle aide aussi à distinguer un mois exceptionnel d’une tendance qui s’installe.
Pour les couples ou les familles, la difficulté peut être différente. Une seule personne peut utiliser l’application tandis que les décisions sont prises à plusieurs. Dans ce cas, l’outil ne remplace pas une discussion sur les priorités. Il peut fournir une base commune, mais chacun doit encore s’accorder sur ce qui est nécessaire, reportable ou négociable.
Quand une autre solution serait plus pertinente
Je ne recommanderais pas Creatis à quelqu’un qui veut une comptabilité très détaillée de chaque catégorie de dépense, avec une personnalisation poussée et une analyse approfondie de ses habitudes. Une application spécialisée dans le suivi quotidien peut être plus adaptée pour cette personne, surtout si elle aime construire ses propres tableaux et règles.
Elle ne me semblerait pas non plus suffisante pour un utilisateur qui cherche des outils d’investissement, de placement ou de comparaison très large entre produits financiers. Son intérêt est plus ciblé : organiser la relation entre budget et crédits. Vouloir lui faire jouer le rôle d’une plateforme financière complète risquerait de créer de la frustration.
En revanche, pour quelqu’un qui se sent perdu entre les dépenses courantes et les remboursements, cette spécialisation peut être un avantage. Une solution plus riche n’est pas toujours meilleure. Si elle affiche trop d’informations, elle peut décourager l’utilisateur qui a surtout besoin d’une lecture simple et orientée vers l’action.
Une réputation correcte, mais à interpréter avec mesure
Creatis bénéficie d’une moyenne de 4,0 sur les plateformes où elle est proposée, avec plus de quatre-vingts évaluations et une vingtaine d’avis. Je considère cela comme un signal intéressant, mais pas comme une garantie universelle. Un outil financier peut convenir très bien à un profil et beaucoup moins à un autre selon les attentes, les habitudes et la situation de départ.
Le nombre d’installations dépasse cinquante mille, ce qui montre que l’application a trouvé un public réel. Je ne transformerais toutefois pas cette adoption en preuve qu’elle répond à tous les besoins. Pour moi, le meilleur indicateur reste la question suivante : est-ce que sa façon de présenter le budget et les crédits correspond à la manière dont je prends mes décisions ?
À qui le gain est le plus concret
Les utilisateurs qui veulent sortir du pilotage au jour le jour
Creatis peut être particulièrement utile à une personne qui consulte son compte souvent, mais qui ne sait pas vraiment ce qu’elle peut dépenser. Cette situation est fréquente : on connaît son solde, parfois ses dernières opérations, mais on ne relie pas toujours ces éléments aux échéances et aux dépenses à venir.
L’application apporte alors un cadre de réflexion. Elle aide à passer d’une réaction après chaque dépense à une préparation du mois. Ce changement est modeste en apparence, mais il peut éviter les décisions prises dans l’urgence. Je la conseillerais notamment à quelqu’un qui veut commencer à gérer son budget sans construire immédiatement un fichier complexe.
Elle peut aussi convenir à une personne qui a plusieurs engagements financiers et qui souhaite les regarder dans un même contexte. Le point important est de ne pas chercher une solution magique. L’application donne davantage de visibilité : c’est à l’utilisateur de transformer cette visibilité en habitudes.
Les personnes qui préparent un changement dans leur quotidien
Un déménagement, une période de dépenses plus fortes ou un projet familial peut rendre le budget plus difficile à lire. Dans ces moments, l’intérêt d’un outil centré sur les crédits est de rappeler que les engagements existants continuent de peser même lorsque les dépenses exceptionnelles attirent toute l’attention.
Je l’utiliserais alors comme un instrument de préparation. Avant de confirmer une nouvelle dépense, je vérifierais si elle peut s’ajouter sans réduire dangereusement la marge du mois. Si la réponse est incertaine, je prendrais le temps de revoir les priorités plutôt que de compter sur un ajustement improvisé.
Cette méthode ne garantit pas que le projet sera réalisable, mais elle rend le raisonnement plus concret. Elle permet aussi d’expliquer plus clairement une décision à un proche : on ne dit pas seulement « ce n’est pas le bon moment », on montre que les engagements actuels laissent peu de souplesse.
Les utilisateurs qui devraient passer leur chemin
Je conseillerais de choisir une autre solution si l’on veut suivre des dépenses très détaillées, gérer des comptes dans une logique de comptabilité avancée ou obtenir une vision complète de produits financiers variés. Dans ces cas, une application bancaire plus large, un outil de budget spécialisé ou un tableur peuvent offrir davantage de contrôle.
Je serais également prudent pour une personne qui refuse de consulter régulièrement sa situation. Sans implication, Creatis risque de rester installée sur le téléphone sans modifier les décisions. Le téléchargement gratuit facilite l’essai, mais la valeur vient de l’usage répété et réfléchi.
Enfin, si l’on cherche uniquement une opération bancaire immédiate, il vaut mieux utiliser le canal prévu par sa banque ou son organisme financier. Creatis me paraît plus intéressante pour prendre du recul sur son budget et ses crédits que pour remplacer tous les services financiers du quotidien.
Mon avis après avoir évalué son usage
Creatis - Le Pouvoir d'Agir me paraît être une application financière volontairement ciblée. Son intérêt ne vient pas d’une accumulation de fonctions, mais de la relation entre la gestion budgétaire et le suivi des crédits. Cette orientation peut aider à prendre de meilleures décisions, surtout quand le solde du compte ne suffit plus à comprendre la situation réelle.
J’apprécie surtout le scénario où je consulte l’application avant une dépense importante ou au moment de préparer un mois chargé. C’est là qu’elle peut produire un effet concret : elle m’oblige à considérer les engagements déjà présents avant d’ajouter une nouvelle charge. En revanche, je ne lui demanderais ni de remplacer mes relevés, ni de décider à ma place, ni de couvrir les besoins d’un outil financier universel.
La publication remonte au 7 août 2019, et l’application reste proposée gratuitement par Creatis S.A. Pour une personne qui veut commencer à mieux relier ses crédits à son budget, ce positionnement est facile à comprendre. Mon conseil serait de l’essayer avec un objectif précis : préparer ses échéances, vérifier sa marge avant un achat ou reprendre une vue d’ensemble. Si elle devient un rendez-vous régulier plutôt qu’une simple installation, elle peut réellement donner davantage de contrôle sur les décisions du quotidien.
Avantages
- Interface claire et agréable
- même pour une première utilisation.
- Les démarches sont centralisées au même endroit.
- Notifications utiles pour ne pas oublier les échéances.
- Accès rapide aux informations et documents importants.
- Application pratique pour suivre ses actions au quotidien.
Inconvénients
- Certaines fonctionnalités nécessitent une connexion Internet stable.
- La prise en main peut demander un peu de temps.
- Les options disponibles varient selon le profil de l’utilisateur.
- Des mises à jour peuvent modifier l’organisation des menus.
- L’application peut sembler limitée pour les utilisateurs très autonomes.
- Catégorie
- Finance
- Version
- Varie selon l’appareil











