Crédit Coopératif
- 2.29K
- 4,7
- Installations
- 100.00K
- Prix
- Free
Captures d’écran
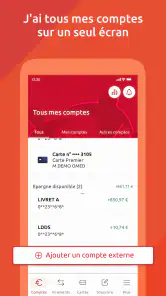
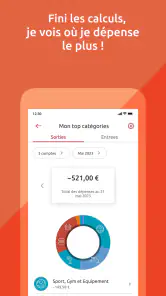
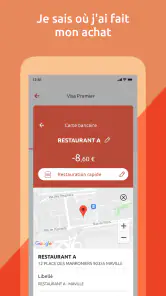
Analyse par Reviewed
J’ai testé l’application mobile de banque en ligne du Crédit Coopératif avec une idée simple en tête : vérifier si elle facilite vraiment le suivi quotidien d’un compte, plutôt que de se contenter de reproduire une vitrine bancaire sur un écran. Mon impression est assez claire : elle prend tout son sens quand on veut consulter sa situation et gérer ses opérations sans attendre d’être devant un ordinateur ou de passer par une agence.
Le point fort à retenir est l’accès mobile à sa banque. Cela paraît évident, mais l’intérêt réel apparaît dans les petits moments où l’on doit prendre une décision rapidement : contrôler une opération après un achat, vérifier son solde avant un prélèvement ou regarder si un mouvement attendu est bien apparu. L’application ne cherche pas à devenir un outil financier universel. Elle sert d’abord de lien direct avec son compte du Crédit Coopératif, ce qui la rend pratique pour les clients qui veulent garder leur suivi bancaire à portée de main.
Une banque mobile pensée pour consulter et agir au bon moment
Développée par Crédit Coopératif, cette application appartient à la catégorie finance et s’adresse avant tout aux personnes déjà clientes de l’établissement. Elle est gratuite et accessible avec une classification PEGI 3, ce qui correspond à une application bancaire destinée au grand public. Sa note moyenne de 4,7, accompagnée d’environ 17 000 évaluations, montre qu’elle répond à une attente concrète chez beaucoup d’utilisateurs, même si une note ne remplace jamais un essai personnel.
La version actuelle est 7.15.11 et l’application fonctionne à partir d’Android 9. Le fait de connaître cette exigence avant l’installation évite une mauvaise surprise sur un appareil ancien. Pour un téléphone récent ou raisonnablement à jour, ce seuil ne devrait pas poser de difficulté particulière. En revanche, si vous conservez un smartphone vieillissant uniquement pour les opérations bancaires, il vaut mieux vérifier sa compatibilité avant de prévoir une migration.
Ce que j’apprécie ici, c’est la place donnée à la consultation régulière. Une application bancaire réussie ne doit pas forcément multiplier les modules : elle doit permettre de retrouver rapidement l’information qui aide à décider. Dans mon usage, la valeur se trouve moins dans une action exceptionnelle que dans la possibilité de faire plusieurs contrôles courts au fil de la journée, sans transformer chaque vérification en démarche administrative.
Le vrai bénéfice : réduire l’incertitude avant une dépense
Une situation très ordinaire résume bien l’intérêt de l’application. Je suis sur le point de régler un achat important, mais je ne veux pas me fier uniquement à un souvenir approximatif de mon solde. J’ouvre l’application, je consulte la situation du compte et je peux décider avec une information plus récente. Ce geste ne change pas mes revenus ni mes dépenses, mais il évite une décision prise à l’aveugle.
Le même réflexe est utile lorsqu’une facture doit bientôt être prélevée. Plutôt que d’attendre de découvrir un problème après coup, je peux vérifier l’état général de mon compte et ajuster mon comportement si nécessaire. Cette approche est particulièrement intéressante pour les personnes qui alternent entre dépenses fixes, achats courants et revenus versés à des moments différents du mois.
Il faut cependant garder une certaine discipline. Une application mobile ne remplace pas un budget construit à l’avance. Elle donne une visibilité immédiate, mais une consultation fréquente peut aussi devenir trompeuse si l’on confond solde disponible et argent réellement libre après les dépenses déjà prévues. Mon conseil est donc d’utiliser l’outil comme un tableau de bord de contrôle, pas comme une méthode complète de gestion financière.
Un usage pratique pour les foyers et les indépendants
Pour un foyer, l’application peut servir de point de vérification entre deux dépenses communes. Une personne peut contrôler la situation du compte avant de faire les courses, tandis qu’une autre peut vérifier un mouvement après le paiement d’une facture. Ce n’est pas spectaculaire, mais cette habitude réduit les échanges fondés sur des estimations et aide à éviter les mauvaises surprises en fin de mois.
Chez un indépendant, le besoin est différent. Il ne s’agit pas seulement de savoir combien il reste, mais de surveiller les mouvements liés à l’activité tout en séparant mentalement les sommes destinées aux charges, aux achats professionnels ou aux dépenses personnelles. L’application peut alors devenir un outil de vérification rapide entre deux rendez-vous. Elle ne remplace pas une comptabilité structurée, mais elle rend le suivi quotidien moins dépendant d’un ordinateur.
Pour les étudiants ou les personnes qui commencent à gérer leur propre compte, l’intérêt tient surtout à la fréquence des contrôles. Consulter son compte après une sortie ou un achat en ligne permet de relier plus facilement une dépense à son effet réel. Cette visibilité peut aider à prendre de meilleures habitudes, à condition de ne pas interpréter la simplicité de l’écran comme une analyse financière approfondie.
Ce que l’expérience mobile change par rapport au site bancaire
La comparaison avec un site accessible depuis un navigateur est inévitable. Le site peut rester préférable lorsque l’on veut prendre le temps de lire beaucoup d’informations, de travailler sur un écran plus grand ou de gérer une situation qui demande davantage de concentration. L’application, elle, gagne lorsqu’il faut ouvrir sa banque pendant un déplacement ou entre deux activités.
J’ai aussi trouvé que le format mobile encourage une relation plus régulière avec le compte. Sur ordinateur, je peux remettre une consultation à plus tard parce qu’elle demande d’allumer la machine et de me connecter. Sur téléphone, le contrôle devient un geste court. Cette facilité est un avantage seulement si elle reste au service d’une décision précise. Ouvrir l’application sans objectif peut donner une impression de contrôle sans améliorer réellement la gestion du budget.
Face aux applications de banques entièrement numériques, le positionnement est également différent. Les acteurs en ligne séduisent souvent par une expérience conçue dès le départ autour du mobile. Ici, la force principale est l’accès aux services du Crédit Coopératif dans un format nomade. Si vous êtes déjà attaché à cet établissement, la continuité compte davantage que la recherche d’une application indépendante de toute banque traditionnelle.
Le scénario où elle devient vraiment utile
Le meilleur scénario, à mon avis, est celui d’une personne qui veut suivre un compte principal au quotidien sans organiser toute sa vie financière autour d’un tableur. Imaginez une semaine avec plusieurs prélèvements, un achat imprévu et un revenu qui n’arrive pas le même jour chaque mois. Dans ce contexte, une consultation rapide avant une dépense puis une seconde vérification après l’opération apportent une information concrète à chaque étape.
La bonne méthode consiste à associer l’application à quelques rendez-vous fixes. Je peux la consulter avant les dépenses importantes, après les mouvements inhabituels et lorsque j’attends une opération précise. Ces trois moments produisent une information utile. À l’inverse, la consulter mécaniquement très souvent ne rend pas le budget plus précis et peut accentuer l’inquiétude chez les personnes déjà stressées par leurs finances.
Un autre cas intéressant concerne les déplacements. Quand je ne suis pas chez moi, la possibilité de consulter ma banque depuis le téléphone évite de dépendre d’un ordinateur public ou d’un accès web peu pratique. Je garde ainsi le contrôle de mes vérifications habituelles dans un contexte où les dépenses peuvent être plus difficiles à suivre. Cela ne dispense évidemment pas de rester attentif à la sécurité de son appareil et de ses accès.
Les limites à connaître avant de l’adopter
La première limite est liée à son public. Cette application n’a d’intérêt que si vous utilisez les services du Crédit Coopératif. Si vous cherchez un outil capable de regrouper plusieurs banques, de comparer automatiquement toutes vos dépenses ou de construire une stratégie d’épargne détaillée, une solution spécialisée peut mieux correspondre à votre besoin. Installer cette application uniquement pour obtenir une vision globale de comptes détenus ailleurs ne serait pas le choix le plus logique.
La seconde concerne le rapport entre rapidité et profondeur. Le mobile est excellent pour une vérification ciblée, mais moins confortable pour une analyse longue. Si vous voulez étudier vos habitudes sur plusieurs mois, classer méthodiquement chaque dépense ou préparer un budget familial détaillé, un écran plus grand et un outil dédié seront probablement plus adaptés. Je préfère être clair sur ce point : la mobilité améliore l’accès à l’information, elle ne transforme pas automatiquement cette information en conseil financier.
Il faut aussi accepter qu’une application bancaire reste un outil sensible. Je recommande de garder son système mobile à jour, de protéger l’accès à l’appareil et d’éviter les connexions improvisées sur un téléphone partagé. Ces précautions ne sont pas propres à cette application, mais elles prennent une importance particulière dès qu’un compte bancaire est accessible depuis le mobile. La facilité d’ouverture doit toujours aller de pair avec une utilisation responsable.
Enfin, les utilisateurs qui aiment personnaliser chaque détail de leur suivi peuvent trouver l’expérience trop centrée sur la relation avec leur banque. Une application de budget indépendante offre parfois davantage de catégories, de graphiques ou de règles personnelles. En contrepartie, elle demande souvent une organisation supplémentaire. Le choix dépend donc de la priorité : accès direct à son compte ou analyse financière plus poussée.
Trois habitudes qui améliorent réellement son usage
La première consiste à ne pas se limiter au solde affiché. Avant une dépense importante, je prends le temps de replacer ce montant dans le calendrier des opérations attendues. Le chiffre visible est utile, mais il devient beaucoup plus parlant lorsqu’il est comparé aux prélèvements et paiements que je sais déjà devoir honorer.
La deuxième est de créer une routine après les moments financiers importants. Après un achat inhabituel, un remboursement attendu ou une facture conséquente, je vérifie l’évolution du compte au lieu de laisser le doute s’installer. Cette méthode transforme l’application en outil de rapprochement entre ce que je pense avoir fait et ce qui apparaît effectivement dans mes mouvements.
La troisième est de réserver l’application aux décisions qui nécessitent une information récente. Pour les objectifs à long terme, je préfère conserver une note ou un tableau séparé, avec mes revenus, mes charges et mes priorités. L’application devient alors la source de contrôle quotidien, tandis que le budget reste l’espace de planification. Cette séparation évite de lui demander un rôle qu’elle n’a pas besoin de jouer.
À qui je la recommande, et qui devrait choisir autre chose
Je la recommande en priorité aux clients du Crédit Coopératif qui veulent consulter leur banque depuis leur téléphone sans passer systématiquement par un ordinateur. Elle convient particulièrement aux personnes qui apprécient les contrôles courts, aux foyers qui veulent suivre les dépenses courantes et aux actifs qui ont besoin de vérifier leur compte entre deux déplacements.
Elle peut aussi convenir à quelqu’un qui débute dans la gestion de son compte, car la consultation mobile rend les mouvements plus présents dans la vie quotidienne. Toutefois, je conseillerais à cette personne d’accompagner l’application d’un budget simple. Sans cette seconde étape, voir son solde ne suffit pas pour comprendre où part l’argent ni pour anticiper la fin du mois.
Je la conseillerais moins à l’utilisateur qui veut centraliser plusieurs établissements, automatiser une analyse détaillée ou disposer d’un outil de planification financière très avancé. Dans ces cas, une application spécialisée ou le site bancaire sur ordinateur peut être plus confortable. Le choix n’est pas une question de qualité absolue, mais d’usage dominant.
Le nombre d’installations dépasse 100 000, et l’application est disponible gratuitement. Ces éléments rendent l’essai facile pour un client concerné, sans engagement financier lié au téléchargement. Elle a été lancée le 23 mai 2018, ce qui lui donne une présence déjà établie dans le paysage mobile, tandis que sa version actuelle montre qu’elle continue d’évoluer.
Mon avis après l’avoir utilisée
Je retiens surtout une application utile parce qu’elle rapproche la banque des décisions ordinaires. Elle ne cherche pas à remplacer un budget, un conseiller ou un outil d’analyse complet. Son rôle est plus précis : me permettre de vérifier ma situation au moment où cette information devient importante. C’est une fonction simple, mais elle peut réellement changer la manière dont je suis mes dépenses.
Crédit Coopératif est donc un choix cohérent pour les clients de l’établissement qui veulent une banque accessible depuis le mobile et qui privilégient la consultation pratique au foisonnement de fonctions. Je la recommande si votre besoin principal est de garder un œil régulier sur votre compte et de contrôler vos opérations au bon moment. Si vous recherchez une plateforme financière multi-banques ou une analyse budgétaire poussée, je regarderais ailleurs. Pour le suivi mobile direct de sa relation avec le Crédit Coopératif, elle remplit toutefois une mission claire et pertinente.
Avantages
- Banque engagée dans l’économie sociale et solidaire.
- Application claire pour consulter comptes et opérations.
- Virements courants accessibles rapidement depuis l’espace client.
- Notifications utiles pour suivre les mouvements du compte.
- Accès pratique aux coordonnées des agences et conseillers.
Inconvénients
- Certaines fonctionnalités peuvent nécessiter une validation renforcée.
- L’interface paraît moins moderne que celle des banques 100 % mobiles.
- Les horaires et services varient selon l’agence sélectionnée.
- Quelques opérations restent plus simples à effectuer sur le site web.
- L’ouverture d’un compte n’est pas entièrement réalisable depuis l’application.
- Catégorie
- Finance
- Version
- 7.15.11











