La Première Brique
- 60.00
- 3,6
- Installations
- 10.00K
- Prix
- Free
Captures d’écran
Analyse par Reviewed
Quand je cherche une application financière, je ne commence pas par sa promesse d’investissement. Je regarde d’abord si je comprends ce qu’elle me demande, si je peux contrôler mon compte et si son fonctionnement reste lisible après l’installation. C’est avec cette approche que j’ai testé La Première Brique, une application développée par LaPremiereBrique et classée dans la catégorie Finance.
Son idée générale est simple : proposer un point d’entrée vers l’investissement, avec une application gratuite et accessible sur les appareils Android compatibles. Cette simplicité est agréable au premier contact, mais elle impose aussi de garder la tête froide. Une interface facile à ouvrir ne transforme pas automatiquement un placement en décision sans risque.
L’application est proposée gratuitement et s’adresse à un public très large, avec une classification PEGI 3. Elle a été publiée le 29 novembre 2024 et sa version actuelle est la 1.0.6. Elle demande Android 6.0 ou une version ultérieure, ce qui la rend utilisable sur de nombreux appareils qui ne sont pas récents. Au moment où je l’ai examinée, elle affichait une moyenne de 3,6 sur 5, issue d’un peu plus d’une centaine d’évaluations, tandis que le compteur d’installations dépassait les dix mille.
Ce que l’application inspire avant de prendre une décision
Le premier point à retenir est que La Première Brique n’est pas une application que j’utiliserais comme un simple tableau de suivi bancaire. Son intérêt se situe plutôt dans la découverte d’une démarche d’investissement. Cela change la manière de l’aborder : je ne l’ouvrirais pas pour chercher une solution immédiate à une dépense, ni pour remplacer une application de budget ou le suivi classique de mon compte courant.
Pour une personne qui débute, ce positionnement peut être rassurant. Le nom, la présentation et le résumé associé à l’application mettent l’accent sur le commencement. On comprend donc qu’elle vise notamment les utilisateurs qui veulent franchir une première étape, sans forcément maîtriser tout le vocabulaire financier. Mais débuter ne signifie pas investir les yeux fermés. Avant de créer un compte ou de verser de l’argent, je conseille de lire chaque écran, de vérifier les conditions affichées et de distinguer clairement les informations pédagogiques des décisions qui engagent réellement son épargne.
Ma première impression est donc partagée. La porte d’entrée paraît accessible, mais une application financière mérite un niveau d’attention supérieur à celui d’un outil de divertissement. Je trouve utile de la tester dans un moment calme, avec ses documents personnels à portée de main, plutôt que dans les transports ou entre deux rendez-vous. Cette petite discipline évite de valider trop vite une option simplement parce que l’écran suivant semble évident.
Une application à utiliser comme un espace de décision
Dans la pratique, je recommande de séparer trois moments. Le premier consiste à découvrir l’environnement et à comprendre les étapes proposées. Le deuxième sert à examiner les informations liées au compte, à l’identité et aux opérations. Le troisième seulement concerne une éventuelle décision financière. Cette méthode paraît lente, mais elle est particulièrement utile avec une application récente, dont la version 1.0.6 montre encore un produit en phase de développement.
Cette version n’est pas un défaut en soi. Elle signifie simplement que je ne considérerais pas l’application comme un outil totalement mature sans observer son comportement sur la durée. Les mises à jour, la clarté des écrans et la facilité à retrouver les réglages comptent beaucoup dans la confiance. Une interface peut être agréable lors de la première ouverture et devenir moins pratique lorsqu’il faut modifier une information, interrompre une démarche ou retrouver l’historique d’une action.
Le nombre d’installations donne une indication sur son adoption, mais pas une garantie sur la qualité d’un investissement. De la même manière, la note moyenne est un repère, pas une preuve que l’application conviendra à chaque profil. Je lis toujours les commentaires avec prudence : une critique sur une connexion, une vérification ou une opération précise peut être beaucoup plus instructive qu’une appréciation générale.
Les contrôles à examiner avant de créer un compte
La question la plus importante n’est pas seulement « que peut faire l’application ? », mais aussi « que puis-je contrôler ? ». Avant de m’inscrire à un service financier, je cherche les réglages liés au compte, les possibilités de modification des informations, les options de déconnexion et les indications concernant la suppression ou la fermeture du compte. Je vérifie également si les écrans expliquent clairement les étapes sensibles au lieu de les présenter comme une suite de boutons à valider.
Je ne considérerais pas une inscription terminée tant que je n’ai pas compris les informations demandées et leur utilité. Si une donnée personnelle est nécessaire, l’application devrait permettre de savoir à quel moment elle intervient dans le parcours. Cette lecture attentive est d’autant plus importante pour un service d’investissement, où les renseignements d’identité peuvent être liés à des obligations réglementaires ou à la gestion d’opérations. Je ne renseignerais donc jamais des informations approximatives pour aller plus vite.
Un autre contrôle concret consiste à vérifier les notifications. Je préfère savoir si elles servent à signaler une activité du compte, une évolution d’un projet ou une simple communication. Lorsque les réglages le permettent, je désactive les alertes qui ne m’aident pas et je conserve celles qui peuvent attirer mon attention sur une action importante. Ce tri évite de recevoir trop de messages et de finir par ignorer les alertes réellement utiles.
Je regarde aussi la session après utilisation. Sur un téléphone partagé ou prêté, se déconnecter est une habitude indispensable. Sur mon propre appareil, je vérifie si une protection supplémentaire est proposée et si elle est compréhensible. Je ne suppose jamais qu’une application financière protège automatiquement toutes les situations : je complète les contrôles visibles par un code de verrouillage du téléphone, des mises à jour régulières et une connexion évitant les réseaux publics douteux.
Les moments où la confidentialité devient concrète
Les étapes les plus sensibles ne sont pas forcément celles qui semblent les plus impressionnantes. Le premier moment délicat arrive souvent au téléchargement et à l’installation. Je regarde les autorisations demandées et je me demande si chacune correspond réellement à l’usage prévu. Une demande inattendue mérite une pause, surtout lorsqu’elle concerne des éléments du téléphone qui ne paraissent pas indispensables à une application de finance.
Le deuxième moment intervient lors de la création du compte. C’est là que je distingue une demande raisonnable d’une demande que je ne comprends pas. Je prends une capture mentale du parcours, sans conserver de données sensibles dans une galerie ou une application non protégée. Je lis les textes associés aux cases à cocher et je fais attention à ne pas confondre l’acceptation nécessaire au fonctionnement avec une préférence de communication.
Le troisième moment concerne les opérations. Avant de confirmer, je relis le montant, le destinataire éventuel, la fréquence et le caractère réversible ou non de l’action. Je ne me contente pas d’un bouton portant un terme général comme « continuer ». Pour moi, une bonne pratique consiste à quitter l’écran si un élément n’est pas clair, puis à revenir après vérification. La précipitation est rarement un avantage en matière d’investissement.
Enfin, je surveille les messages reçus après une action. Une notification inattendue, un courriel inhabituel ou une demande de connexion répétée doit être traité avec prudence. Je n’utilise pas un lien reçu dans un message pour saisir mes identifiants sans vérifier son origine. Je préfère rouvrir directement l’application et consulter l’activité depuis son interface, lorsque cette possibilité est disponible.
Ce que je ferais dans une situation quotidienne
Imaginons que je dispose d’une petite somme que je pourrais investir à la fin du mois. Je n’ouvrirais pas La Première Brique le soir même pour déposer immédiatement cet argent. Je commencerais par consulter l’application afin de comprendre le parcours, puis je noterais les informations importantes dans un carnet : objectif, durée envisagée, niveau de risque compris et conditions de sortie. Ensuite, je comparerais ces éléments avec mon budget réel.
Si cette somme doit servir bientôt à payer un loyer, une réparation ou une facture prévisible, je la laisserais disponible. Une application d’investissement ne doit pas devenir une excuse pour immobiliser une réserve utile. En revanche, si mon budget est stable et que l’argent n’est pas nécessaire à court terme, l’application peut servir de support pour examiner une possibilité avec davantage de méthode.
Dans ce scénario, le meilleur usage n’est pas de consulter l’application plusieurs fois par jour. Je l’utiliserais plutôt à des moments définis, par exemple lors d’un point mensuel sur mes finances. Cette routine limite les décisions émotionnelles et m’aide à regarder l’investissement comme une partie d’un plan, pas comme une réaction à une notification ou à une impression de marché.
Je garderais également une trace personnelle des décisions prises. Même si l’application affiche un historique, une note indépendante avec la date, le montant et la raison de la décision facilite le suivi. C’est un conseil simple, mais il permet de repérer si l’on investit toujours pour la même raison ou si l’on change d’avis sous l’effet de l’enthousiasme, de la peur ou d’une pression ressentie.
La place de l’application face aux alternatives habituelles
Pour gérer les dépenses quotidiennes, une application bancaire classique ou un outil de budget reste plus adapté. Ces solutions sont conçues autour des revenus, des prélèvements, des catégories de dépenses et du solde disponible. Je ne remplacerais pas ces usages par La Première Brique, car l’investissement demande une logique différente et peut comporter des contraintes que le suivi courant ne présente pas.
Pour comparer de nombreux produits financiers, une plateforme plus complète peut être préférable. Elle offrira souvent une vision plus large, des filtres plus nombreux ou des outils destinés à des utilisateurs déjà expérimentés. À l’inverse, une application orientée vers le démarrage peut sembler moins intimidante pour quelqu’un qui ne veut pas être confronté immédiatement à une interface chargée de graphiques et de termes techniques.
Le compromis est donc assez clair. Je vois La Première Brique comme une porte d’entrée à examiner, pas comme un remplacement universel de la banque, du budget personnel ou d’une plateforme d’analyse approfondie. Si vous cherchez une gestion très détaillée, des comparaisons poussées ou un contrôle avancé de portefeuille, vous risquez de préférer une solution spécialisée. Si vous avez surtout besoin d’un premier contact plus simple avec l’investissement, son approche peut être plus confortable, à condition de faire vos propres vérifications.
Je ne choisirais pas non plus cette application uniquement parce qu’elle est gratuite. La gratuité facilite l’essai, mais elle ne renseigne pas à elle seule sur les éventuels coûts liés aux opérations, aux services ou aux conditions particulières. Avant toute décision, je lirais attentivement les informations financières affichées dans le parcours concerné. Le prix de téléchargement et le coût global d’une démarche d’investissement sont deux sujets différents.
Pour quels utilisateurs l’expérience paraît la plus pertinente
Je la conseillerais d’abord à une personne qui veut comprendre comment commence un parcours d’investissement et qui accepte de prendre le temps de lire. Elle peut également convenir à quelqu’un qui préfère une approche mobile et qui souhaite centraliser ses premières démarches dans une interface dédiée plutôt que de passer par plusieurs documents ou outils.
Elle est moins adaptée à l’utilisateur qui veut un rendement garanti, une disponibilité immédiate de son argent ou une décision sans aucune recherche personnelle. Elle ne conviendra pas davantage à quelqu’un qui refuse de fournir les informations nécessaires à un compte financier ou qui souhaite tout gérer anonymement. Dans ces cas, le problème vient moins de l’application que de l’écart entre les attentes et la nature même du service.
Je serais aussi prudent pour un utilisateur très expérimenté. La simplicité peut devenir une limite lorsqu’on veut analyser finement plusieurs options, suivre des paramètres avancés ou construire une stratégie complexe. Dans ce profil, La Première Brique peut éventuellement servir de point de découverte, mais je ne la placerais pas automatiquement au centre de toute la gestion financière.
Mon verdict après une utilisation attentive
Ce que j’apprécie le plus est la possibilité d’aborder l’investissement depuis un environnement qui ne semble pas réservé aux spécialistes. Le fait que l’application soit gratuite et compatible avec une version Android encore largement répandue facilite le premier essai. La note moyenne de 3,6 montre toutefois qu’il faut garder une attitude mesurée et consulter les retours d’autres utilisateurs avant de lui confier une place importante dans sa routine.
Ma réserve principale concerne la confiance que l’on accorde parfois trop vite à une application financière. Je ne me fierais pas uniquement à son interface, à son nombre d’installations ou à son résumé court. Je vérifierais les autorisations, les réglages du compte, les notifications, les conditions affichées avant une opération et la manière dont je peux reprendre le contrôle de mes informations. La meilleure protection reste une décision comprise avant d’être confirmée.
Au final, La Première Brique me paraît intéressante pour découvrir une démarche d’investissement avec prudence, surtout si l’on accepte de comparer et de réfléchir avant d’agir. Je la recommande comme outil de départ à un proche qui veut explorer cette catégorie sans se précipiter. En revanche, je lui conseillerais de conserver son application bancaire et son budget séparés, de ne pas investir son épargne de précaution et de choisir une alternative plus complète si ses besoins deviennent techniques.
Mon avis est donc favorable, mais conditionnel : essayez-la pour comprendre son parcours, utilisez les contrôles visibles, protégez votre compte et gardez une trace de vos décisions. Pour une première approche, c’est une piste raisonnable. Pour une stratégie financière complète, je la considérerais comme un élément parmi d’autres, jamais comme l’unique outil sur lequel baser une décision importante.
Avantages
- Interface claire pour suivre les opportunités immobilières disponibles.
- Accès à des projets de financement participatif diversifiés.
- Informations détaillées sur les objectifs et la durée des collectes.
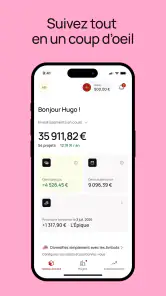
- Possibilité de consulter les performances depuis un appareil mobile.
- Plateforme adaptée aux investisseurs souhaitant commencer progressivement.
Inconvénients
- Les investissements comportent un risque de perte partielle ou totale du capital.
- Les fonds peuvent rester bloqués jusqu’à la fin du projet.
- Les rendements annoncés ne sont pas garantis.
- Le choix des projets dépend des collectes actuellement ouvertes.
- Une analyse personnelle reste nécessaire avant chaque investissement.
- Catégorie
- Finance
- Version
- 1.0.6











