My Budget Book (français)
- 680.00
- 4,8
- Installations
- 100.00K
- Prix
- 4,99 €
Captures d’écran
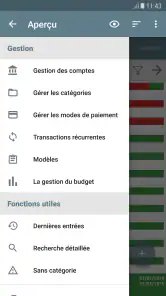
Analyse par Reviewed
Quand je commence à suivre mes dépenses, le plus difficile n’est pas de faire un calcul : c’est de garder l’habitude de noter les achats sans transformer chaque pause-café en corvée. My Budget Book s’adresse justement à celles et ceux qui veulent voir où va leur argent et organiser leurs dépenses sans passer par une interface de banque. Je la trouve surtout intéressante si vous acceptez de saisir les opérations vous-même : ce geste régulier est le cœur de son fonctionnement, mais aussi la principale friction à prévoir.
Partir de sa situation réelle, pas d’un budget idéal
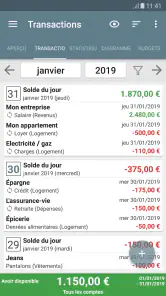
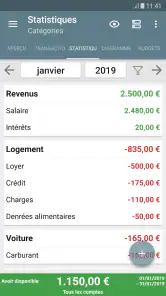
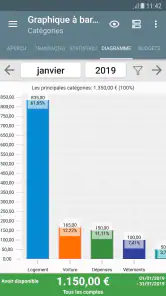
Pour tirer quelque chose d’utile d’un outil de budget, je conseille de commencer par une période d’observation plutôt que par des limites trop ambitieuses. Notez vos revenus et vos dépenses telles qu’elles se présentent, puis regardez ce qui revient souvent. Avec My Budget Book, l’intérêt est de pouvoir organiser les opérations par catégories, fixer des plafonds et consulter des rapports. Il devient alors plus facile de distinguer les dépenses régulières des achats ponctuels, sans se fier uniquement à sa mémoire.
Je préparerais d’abord une structure courte : logement, alimentation, transports, factures et loisirs, par exemple. Inutile de créer une catégorie pour chaque commerçant dès le premier jour. Trop de détails ralentissent la saisie et rendent les comparaisons moins lisibles. Après quelques semaines, vous pouvez préciser une catégorie si elle recouvre des achats très différents ou si vous souhaitez agir sur une dépense particulière. Ce choix progressif donne un budget qui ressemble à votre quotidien, au lieu d’un tableau parfait que l’on abandonne vite.
Le geste quotidien : saisir, classer, vérifier
Dans un usage manuel, le moment de la saisie compte autant que l’application. Après un achat, j’essaierais de noter le montant dès que possible, tant que je me souviens de sa nature. À la fin de la journée, une courte vérification permet de repérer un oubli ou une catégorie mal choisie. Si vous attendez la fin du mois pour reconstituer toutes les opérations de tête, vous risquez de perdre les petits achats et de fausser le portrait de vos habitudes.
Un exemple concret : vous faites les courses, prenez un café en rentrant et achetez un produit ménager séparément. Si tout part dans une seule catégorie « courses », votre suivi reste rapide, mais il répond moins bien à la question « qu’est-ce qui augmente vraiment ? ». À l’inverse, découper chaque ticket ligne par ligne peut prendre trop de temps. Je choisirais le niveau de précision en fonction de la décision à prendre : suivre le total alimentaire peut suffire, tandis qu’une période où le budget est serré justifie parfois de séparer les achats essentiels des extras.
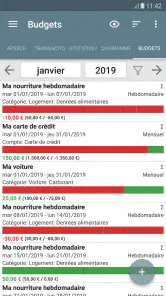
Les limites par catégorie sont plus utiles comme repères que comme verdicts. Un dépassement ponctuel peut venir d’une dépense prévue mais irrégulière, et ne signifie pas forcément que le budget est mal construit. L’alerte mentionnée dans l’application peut attirer l’attention quand une limite approche ; je la traiterais comme un signal pour vérifier le contexte, pas comme une consigne automatique de ne plus dépenser. Si un plafond déclenche des alertes chaque mois, c’est souvent le plafond qu’il faut revoir, ou la catégorie qu’il faut mieux définir.
Transformer les rapports en décisions pratiques
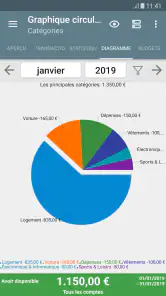
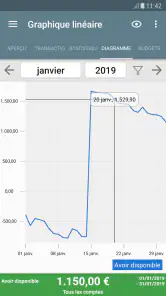
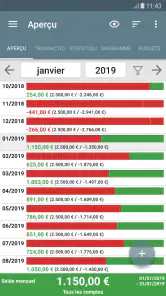
Un rapport n’est utile que s’il aide à choisir quoi faire ensuite. Je commencerais par comparer des périodes cohérentes, en évitant de tirer une conclusion d’une seule semaine inhabituelle. Les rapports personnalisables permettent de faire ressortir les éléments qui vous importent plutôt que de consulter une vue générale sans objectif. Par exemple, vous pouvez examiner les dépenses d’une catégorie ou suivre l’évolution d’un poste qui vous préoccupe. L’idée n’est pas de surveiller chaque euro pour toujours, mais d’identifier une tendance assez claire pour décider si un changement vaut l’effort.
Plus d’actualités de notre rédaction
Dream League Soccer 2025 : des matchs plaisants, à condition d’aimer progresser longtemps
La Bible App pour les Enfants : des récits qui se prolongent en famille
Passer à Uber : un vrai gain de simplicité, ou une nouvelle habitude à prendre ?
Temple Run, la fuite sans fin qui transforme l’attente en rituel
Webex Meetings : la réunion mobile doit se faire oublier
Ball Run 2048 : le jeu tient-il le coup quand une partie déraille ?
Une bonne routine pourrait être de faire un point hebdomadaire de quelques minutes, puis un bilan plus posé à la fin du mois. Pendant le premier, vérifiez surtout que les opérations sont correctement classées et que les limites restent réalistes. Au bilan, cherchez une seule action concrète : prévoir davantage pour une facture récurrente, réduire un achat qui s’accumule ou garder une marge pour les dépenses irrégulières. Si vous modifiez plusieurs plafonds à la fois, il devient difficile de savoir quel ajustement a réellement aidé.
Cette approche aide aussi à éviter une erreur courante : prendre une catégorie élevée pour un problème sans regarder ce qu’elle contient. Une dépense saisonnière ou une facture annuelle peut donner une impression trompeuse si l’on ne considère qu’un mois isolé. Je garderais donc en tête les échéances qui ne reviennent pas chaque semaine et j’interpréterais les rapports avec ce contexte. L’application peut rendre les montants visibles ; c’est à vous de décider si la variation est anormale ou simplement attendue.
Du téléphone à la tablette : continuité et précautions
La synchronisation est pratique si vous consultez vos finances sur un téléphone et une tablette : vous pouvez retrouver des données à jour d’un appareil à l’autre, au lieu de tenir deux suivis séparés. Pour éviter les incohérences, je garderais une seule méthode de saisie et je vérifierais que les opérations ajoutées sur un appareil apparaissent bien sur l’autre avant de poursuivre. Ce petit contrôle est particulièrement utile quand plusieurs appareils servent à la routine quotidienne.
La synchronisation ne remplace pas une sauvegarde. Le texte de présentation de l’application souligne également le stockage local et la possibilité de sauvegarder les données ; en pratique, je ferais une sauvegarde à intervalles réguliers et avant de changer d’appareil. C’est un compromis intéressant pour qui préfère ne pas confier ses informations financières à un espace distant, mais il demande un peu de discipline personnelle. Une donnée conservée sur son appareil reste exposée à la perte ou à la panne de celui-ci si aucune copie de secours n’est tenue à jour.
Si plusieurs personnes partagent les dépenses d’un foyer, il faut aussi se mettre d’accord sur la façon de noter les achats. Une seule personne peut effectuer les saisies, ou chacun peut alimenter le suivi sur les appareils utilisés ; dans les deux cas, une règle commune sur les catégories évite les doublons et les classements contradictoires. Je ne considérerais pas l’application comme un remplacement automatique d’un outil de partage conçu spécialement pour répartir des frais entre amis ou colocataires. Elle paraît plus adaptée à un suivi budgétaire personnel ou à une organisation domestique tenue avec méthode.
Ce que l’on gagne par rapport aux solutions habituelles
Face à une feuille de calcul, l’application a l’avantage d’être disponible sur mobile et de réunir saisie, limites et rapports dans le même outil. Un tableur reste souvent préférable si vous aimez construire vos propres formules, croiser beaucoup de données ou préparer des calculs très spécifiques. En contrepartie, il faut le structurer et l’entretenir soi-même. Ici, l’approche plus directement orientée vers le budget conviendra mieux à quelqu’un qui souhaite suivre des catégories sans bâtir tout son système de zéro.
Comparée au relevé d’un compte bancaire, la saisie manuelle demande davantage d’effort, mais elle peut apporter un autre regard : vous choisissez les catégories et vous observez vos habitudes dans un cadre qui ne se limite pas à consulter des mouvements. C’est aussi une manière de rester attentif aux achats en espèces ou aux dépenses que vous voulez suivre séparément. Si votre priorité est que chaque opération bancaire remonte automatiquement avec le minimum d’intervention, cette méthode risque toutefois de vous frustrer. Je choisirais donc selon le compromis souhaité : moins de saisie et davantage d’automatisation d’un côté, contrôle personnel et classement choisi de l’autre.
Les applications de budget très riches peuvent séduire par la quantité de tableaux et d’options, mais une interface chargée n’aide pas forcément à tenir une habitude. La simplicité de présentation de My Budget Book peut être appréciable si votre besoin est concret : savoir combien vous pouvez encore consacrer à une catégorie et comprendre les tendances de vos dépenses. Elle n’est pas pour autant idéale pour tous. Si vous cherchez un accompagnement financier, des conseils personnalisés ou un système qui fasse le travail sans saisie régulière, je regarderais plutôt une solution conçue autour de ces attentes.
À qui elle convient, et quand passer son chemin
Je la conseillerais d’abord à une personne qui veut prendre conscience de ses habitudes, qui préfère classer elle-même ses opérations et qui est prête à consacrer un petit moment à la saisie. Elle peut également convenir à quelqu’un qui prépare une période de dépenses plus encadrée, à condition de bâtir les catégories avant de vouloir interpréter les résultats. Le bénéfice vient moins d’une révélation instantanée que de la régularité : quelques opérations bien notées chaque jour finissent par donner une base de décision plus solide que des estimations faites de mémoire.
En revanche, je ne la choisirais pas si vous savez déjà que vous ne saisirez jamais vos achats, si vous gérez des finances professionnelles complexes ou si vous avez besoin d’un service qui s’occupe automatiquement de toutes les opérations. Elle peut aussi sembler trop exigeante à quelqu’un qui veut seulement consulter le solde de son compte de temps à autre. Dans ces cas, le problème n’est pas nécessairement l’application ; c’est plutôt un décalage entre une méthode manuelle et l’habitude ou le besoin de la personne.
Pour un budget partagé, le principal point à clarifier avant de s’y mettre est la responsabilité de la saisie. Si une dépense est payée par une personne et oubliée par l’autre, les rapports ne refléteront pas le foyer. Je conviendrais donc d’une règle simple : qui enregistre quoi, à quel moment, et comment traiter les achats communs. Ce n’est pas une complication propre à l’outil, mais une condition pratique pour que les chiffres restent exploitables.
Coût, prise en main et attentes réalistes
L’application est payante, à 4,99 €, et des achats intégrés peuvent aussi être facturés entre 4,09 € et 19,99 € via Google Play. Je vérifierais les options affichées dans la boutique avant de décider, puis je comparerais ce coût à l’usage que j’en ferai réellement. Pour une personne qui tient déjà son budget dans un carnet sans difficulté, l’achat n’apportera pas automatiquement un bénéfice. Pour quelqu’un qui veut des rapports consultables et un suivi mobile mieux organisé, la dépense peut se justifier si l’habitude tient dans le temps.
La fiche présente une note moyenne de 4,8 sur la base d’environ 26 000 évaluations, et l’application dépasse les 100 000 installations. Ces repères indiquent qu’elle a trouvé son public, mais ils ne garantissent pas que son mode de saisie corresponde à vos attentes. Développée par OneTwoApps, elle est classée PEGI 3, une indication d’âge qui ne dit pas à elle seule si ses fonctions conviennent à votre façon de gérer l’argent. Sa version actuelle est la 9.10.1 et elle demande Android 5.0 au minimum ; vérifiez la compatibilité de votre appareil avant l’installation.
Pour la prise en main, je ne chercherais pas à configurer chaque détail dès l’ouverture. Je créerais d’abord les catégories indispensables, noterais les opérations pendant quelques jours, puis ajusterais les limites après avoir observé les montants. Cette séquence évite de confondre organisation et prévision : les premières limites sont des hypothèses, pas une mesure exacte de ce que vous dépenserez. Elle permet aussi de savoir assez vite si l’effort de saisie vous convient, avant de consacrer du temps à un système très détaillé.
Un compagnon de finances personnelles
L'application My Budget Book se distingue par sa simplicité et son efficacité. Elle n'est pas seulement un outil pour suivre vos dépenses, mais elle vous aide à planifier vos finances de manière proactive. Dès que vous ouvrez l'application, vous êtes accueilli par une interface claire et intuitive. Je dois dire que c'est rafraîchissant de voir une application qui ne vous bombarde pas de fonctionnalités inutiles dès le départ.
Fonctionnalités qui font la différence
Ce qui rend cette application vraiment spéciale, c'est sa capacité à vous aider à créer et à respecter un budget. Vous pouvez définir des limites de dépenses pour différentes catégories, et l'application vous alerte lorsque vous êtes sur le point de dépasser. Il est aussi possible de créer des rapports détaillés qui vous donnent une vue d'ensemble de vos finances sur une période donnée. J'ai particulièrement apprécié la possibilité de personnaliser ces rapports pour qu'ils montrent exactement ce qui m'intéresse.
Un autre aspect que j'ai trouvé très utile, c'est la fonction de synchronisation des données. Que vous utilisiez votre téléphone ou votre tablette, vos données financières sont toujours à jour. C'est parfait pour ceux d'entre nous qui aiment vérifier nos finances en déplacement.
Une sécurité renforcée
En ce qui concerne la sécurité, My Budget Book prend cela très au sérieux. Toutes vos données sont stockées localement, ce qui signifie que vous n'avez pas à vous soucier de la confidentialité de vos informations financières sur le cloud. De plus, l'application propose des options de sauvegarde régulières pour garantir que vous ne perdrez jamais vos données en cas de problème avec votre appareil.
En résumé, My Budget Book est une application que je recommande vivement à quiconque cherche à mieux gérer ses finances. Sa combinaison de simplicité, de fonctionnalités utiles et de sécurité en fait un outil incontournable pour gérer votre budget au quotidien. Alors, si vous n'avez pas encore essayé, je vous conseille de le faire dès maintenant !
My Budget Book (français) Foire aux questions
My Budget Book fonctionne-t-elle sans connexion à Internet ?
Pour les personnes qui veulent simplement garder un relevé de leurs dépenses à portée de main, My Budget Book est présentée comme un outil de suivi budgétaire accessible sur mobile. Elle sert à noter et organiser ses finances personnelles, plutôt qu’à remplacer une banque ou un service financier. Son intérêt principal est de donner une vue d’ensemble des mouvements d’argent et d’aider à mieux préparer les dépenses à venir.
Qu'est-ce que My Budget Book et à quoi sert-il ?
My Budget Book est une application de gestion financière qui permet aux utilisateurs de suivre leurs dépenses, établir des budgets et gérer leurs finances personnelles de manière efficace. Elle offre des outils pour visualiser vos flux de trésorerie et vous aide à planifier vos dépenses futures, garantissant ainsi une meilleure maîtrise de votre budget.
L'application My Budget Book est-elle sécurisée pour gérer mes informations financières ?
Oui, My Budget Book met l'accent sur la sécurité des données. Toutes vos informations financières sont stockées localement sur votre appareil, ce qui signifie qu'elles ne sont pas partagées avec des serveurs externes. De plus, l'application offre la possibilité de protéger vos données avec un mot de passe, assurant une couche supplémentaire de sécurité.
Puis-je synchroniser My Budget Book avec d'autres appareils ?
Actuellement, My Budget Book ne propose pas de synchronisation automatique avec d'autres appareils via le cloud. Cependant, vous pouvez exporter vos données et les importer sur un autre appareil manuellement. Cela permet une certaine flexibilité si vous souhaitez utiliser l'application sur plusieurs dispositifs.
Quels sont les coûts associés à l'utilisation de My Budget Book ?
My Budget Book est une application payante, nécessitant un achat unique pour le télécharger sur votre appareil Android ou iOS. Une fois acheté, il n'y a pas de frais d'abonnement récurrents. Cela en fait une option économique pour ceux qui cherchent un outil de gestion budgétaire sans engagement financier continu.
Avantages
- Interface intuitive et facile à utiliser.
- Fonctionnalités complètes pour le suivi des dépenses.
- Personnalisation des catégories de budget.
- Exportation facile des données financières.
- Rappels de paiements intégrés.
Inconvénients
- Pas de synchronisation cloud disponible.
- Support client limité aux heures de bureau.
- Interface légèrement datée.
- Manque d'intégration avec d'autres applications.
- Version gratuite avec fonctionnalités limitées.
- Catégorie
- Finance
- Version
- 9.10.1