Noelse - Compte + Carte + RIB
- 1.01K
- 3,8
- Installations
- 100.00K
- Prix
- Free
Captures d’écran
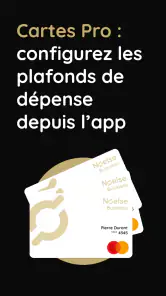
Analyse par Reviewed
Quand on cherche un compte financier depuis son téléphone, le vrai test ne se limite pas à l’ouverture de l’application. Il faut pouvoir comprendre ce qui se passe, retrouver ses informations au bon moment et réagir calmement lorsqu’une étape semble bloquée. C’est sous cet angle que j’ai examiné Noelse - Compte + Carte + RIB, une application de finance développée par Noelse pour les particuliers comme pour les professionnels.
Son objectif est assez clair : réunir autour d’un compte en ligne les éléments dont on a généralement besoin au quotidien, notamment une carte et un RIB. L’application est gratuite au téléchargement, classée PEGI 3, et sa fiche affiche une moyenne de 3,8 parmi environ 1 500 évaluations. Elle a dépassé le seuil des 100 000 installations, ce qui donne une indication utile sur son adoption, sans transformer ce chiffre en garantie de qualité pour chaque profil.
Mon impression générale est nuancée. Noelse peut être pratique pour quelqu’un qui veut centraliser ses opérations courantes dans une interface mobile et éviter les démarches plus lourdes d’un établissement traditionnel. En revanche, ce n’est pas le genre d’outil que je conseillerais d’installer sans préparer un minimum son parcours. Les blocages viennent souvent d’une information mal saisie, d’un document difficile à exploiter ou d’un problème extérieur à l’application elle-même.
Ce qui peut coincer avant même la première utilisation
Une ouverture de compte demande de la méthode
La première difficulté, avec une application financière, est rarement spectaculaire. On avance dans le formulaire, puis une étape refuse de continuer parce qu’un champ n’est pas interprété comme prévu. Une adresse abrégée, un numéro de téléphone saisi avec un format inhabituel ou une pièce justificative peu lisible peuvent suffire à ralentir le parcours. Dans ce cas, appuyer plusieurs fois sur le même bouton n’aide pas beaucoup.
Je recommande de préparer à l’avance les informations personnelles nécessaires et de vérifier leur cohérence avant de commencer. Le nom utilisé dans l’application doit correspondre à celui des documents transmis. Il vaut aussi mieux éviter de lancer l’inscription dans un environnement où l’on risque de perdre la connexion ou d’être interrompu. Une démarche financière commencée entre deux activités est souvent plus frustrante qu’elle ne devrait l’être.
Un point important concerne la lecture des messages affichés. Si Noelse demande de corriger une donnée, je ne modifierais pas plusieurs champs à la fois. Je commencerais par celui qui est explicitement signalé, puis je relancerais l’étape. Cette approche permet de comprendre ce qui bloque réellement et évite de créer une incohérence en corrigeant au hasard.
Les documents méritent une préparation particulière
La qualité d’une photo ou d’un scan peut avoir un impact direct sur la fluidité du parcours. Un document pris dans une pièce sombre, avec un reflet ou un bord coupé, risque d’être difficile à exploiter. Même si l’image paraît lisible à l’œil nu, les caractères peuvent être moins nets pour le système. Je conseille donc une surface plane, une lumière régulière et une image où toutes les informations utiles restent visibles.
Il faut également éviter les captures d’écran recadrées de manière excessive. Elles donnent parfois l’impression d’être propres, mais elles peuvent supprimer des éléments nécessaires à la vérification. Le meilleur réflexe est de relire l’écran avant validation : nom, date, adresse et autres informations doivent rester cohérents entre eux. Si une étape échoue, reprendre calmement le document est plus efficace que de multiplier les tentatives identiques.
Un écran immobile ne signifie pas toujours que le compte est bloqué
Lorsqu’une page semble ne plus répondre, je vérifie d’abord si le téléphone dispose encore d’une connexion stable. Le passage d’un réseau mobile à un Wi-Fi faible peut interrompre une transmission sans produire immédiatement un message très explicite. Dans cette situation, fermer brutalement l’application n’est pas toujours le meilleur premier geste, surtout si une validation vient d’être lancée.
Je préfère attendre quelques instants, observer si l’écran évolue, puis revenir à l’application une seule fois. Si rien ne change, je la ferme et la relance après avoir vérifié la connexion. Cette séquence simple évite les envois répétés et permet de distinguer un ralentissement temporaire d’un véritable problème de parcours.
Comment préparer Noelse pour éviter les faux blocages
Commencer avec une version compatible
La version actuelle indiquée pour l’application est la 5.4.3, avec un système minimum correspondant à Android 10. Avant de chercher une solution compliquée, je vérifierais donc que le téléphone respecte cette base et que l’installation s’est terminée correctement. Un appareil ancien ou un système trop limité peut provoquer des comportements étranges qui ressemblent à un défaut de l’application.
Je garderais aussi suffisamment d’espace libre sur le téléphone et je redémarrerais celui-ci si l’installation ou la mise à jour paraît incomplète. Ce sont des vérifications très simples, mais elles éliminent une partie des problèmes liés au fonctionnement local de l’appareil. Il est inutile de modifier de nombreux réglages avant d’avoir confirmé ces points.
Organiser son premier usage au lieu de tout tester en même temps
Une fois l’accès obtenu, je conseille de procéder par petites étapes. D’abord, je me familiariserais avec l’écran du compte et les informations principales. Ensuite, je vérifierais où retrouver la carte et le RIB. Enfin, je ferais un parcours simple, comme consulter les détails d’une opération ou préparer une utilisation courante. Cette progression est plus sûre que de chercher immédiatement toutes les possibilités.
Le RIB mérite une attention spéciale, car il sert souvent dans des démarches extérieures à l’application. Je prendrais le temps de repérer exactement où il se trouve et de vérifier les informations avant de les transmettre à un employeur, un client ou un organisme. Une erreur de copie n’est pas nécessairement un problème de Noelse : elle peut venir d’une saisie manuelle trop rapide.
Pour un professionnel, je séparerais clairement les usages personnels et l’activité courante dès le départ. Même sans multiplier les comptes, cette discipline aide à comprendre les mouvements et à éviter de mélanger une dépense privée avec une opération liée au travail. Pour un particulier, la même logique peut servir à distinguer les dépenses fixes des achats occasionnels.
Prévoir un accès de secours aux informations essentielles
Une application financière est utile tant que le téléphone, la connexion et l’accès au compte sont disponibles. Je ne compterais donc pas uniquement sur la mémoire du téléphone pour retrouver un RIB ou vérifier une information importante. Pour les données indispensables à une démarche imminente, je conserverais une copie personnelle dans un emplacement sûr, sans la partager inutilement.
Cette précaution ne remplace pas l’application et ne dispense pas de vérifier les informations au moment voulu. Elle évite simplement de se retrouver démuni si le téléphone est déchargé, si le réseau est indisponible ou si une mise à jour demande de reprendre la session. C’est particulièrement utile lorsqu’un paiement ou une inscription doit être finalisé rapidement.
Lire les notifications sans tirer de conclusion trop vite
Un message de traitement, de vérification ou d’attente ne doit pas être interprété automatiquement comme un refus. Je relirais le texte complet et je regarderais si une action précise est demandée. Si aucune action n’est indiquée, je laisserais le temps nécessaire au parcours au lieu de recommencer immédiatement depuis le début.
À l’inverse, si un message demande une correction, je ne l’ignorerais pas. Une étape incomplète peut empêcher les suivantes de fonctionner normalement. Le bon réflexe consiste à noter ce qui était affiché, à corriger le point concerné et à conserver une trace de l’heure de la tentative si le problème revient. Ces détails rendent une demande d’aide beaucoup plus utile.
Récupérer un parcours interrompu sans aggraver la situation
Après une fermeture ou une perte de connexion
Si l’application s’est fermée pendant une action, je commencerais par la rouvrir et vérifierais l’état visible du compte avant de recommencer. Il faut éviter de supposer qu’une opération n’a pas été prise en compte simplement parce que l’écran final n’est pas apparu. Une double tentative peut créer de la confusion, surtout lorsqu’il s’agit d’une action financière.
Je regarderais d’abord les informations disponibles dans l’historique ou dans l’écran concerné, puis je comparerais avec ce que je voulais réellement faire. Si l’action n’apparaît pas, je relancerais une seule fois, à condition que les informations soient toujours correctes. En cas de doute, mieux vaut demander une vérification que multiplier les manipulations.
Quand une donnée semble refusée
Les champs liés à l’identité et aux coordonnées sont sensibles aux différences de format. Une adresse avec des caractères inhabituels, un numéro présenté différemment ou une faute de frappe peut empêcher la validation. Je réécrirais la donnée proprement, sans ajouter d’abréviation personnelle, puis je vérifierais chaque caractère avant de continuer.
Je déconseille aussi de remplacer une information réelle par une variante destinée à faire passer l’étape. Dans une application financière, une petite incohérence peut compliquer les vérifications ultérieures. La solution la plus fiable est de conserver des informations exactes et cohérentes, même si cela demande de reprendre le formulaire.
Quand l’accès ne revient pas immédiatement
Après une reconnexion, il peut être tentant de modifier aussitôt plusieurs paramètres. Je procéderais plutôt par ordre : vérifier la connexion, redémarrer l’application, contrôler que le téléphone est à jour, puis tenter à nouveau avec les mêmes identifiants. Si le problème persiste, je noterais le message exact et l’étape concernée avant de chercher de l’assistance.
Cette méthode a un avantage concret : elle évite de confondre un problème d’accès avec un problème de compte. Elle fournit aussi des informations exploitables au support ou au développeur Noelse. Dire simplement que « cela ne marche pas » est moins efficace que préciser l’écran affiché, le moment où l’erreur survient et ce qui a déjà été essayé.
Ne pas confondre absence d’affichage et absence d’opération
Dans un environnement mobile, l’affichage peut prendre du retard à cause de la connexion ou d’une session qui doit être actualisée. Si une opération attendue n’est pas visible immédiatement, je vérifierais d’abord si l’application a besoin d’être relancée et si le réseau fonctionne. Je ne considérerais pas l’écran comme une preuve suffisante avant d’avoir effectué cette vérification.
Pour une opération urgente, je conserverais les éléments utiles : montant prévu, moment de la tentative et destinataire concerné. Ces informations permettent de comparer ce qui était attendu avec ce qui apparaît ensuite. Elles aident également à éviter une seconde action inutile si la première a finalement été enregistrée.
Quand le problème vient probablement de l’environnement
Le téléphone, le réseau et les réglages locaux
Une application financière dépend de plusieurs éléments qui ne sont pas entièrement sous son contrôle. Un réseau filtré, un signal faible, une batterie très basse ou un téléphone saturé peuvent perturber une étape. Avant de conclure que Noelse est responsable, je testerais une connexion plus stable et je vérifierais que les autres applications fonctionnent normalement.
Je regarderais également si le téléphone bloque l’application en arrière-plan ou si une économie d’énergie agressive interrompt son fonctionnement. Je ne modifierais pas tous les réglages à l’aveugle : l’objectif est seulement de vérifier si le système coupe la session ou empêche une transmission de se terminer. Après chaque changement, je testerais à nouveau une seule action.
Les destinataires et services externes peuvent aussi être en cause
Lorsqu’un RIB est utilisé auprès d’un tiers, un retard ou un refus ne signifie pas forcément que les informations fournies sont incorrectes. Le destinataire peut avoir ses propres règles de saisie, un délai de traitement ou un système temporairement indisponible. Je comparerais donc les données copiées avec celles affichées dans l’application et je demanderais au destinataire quelle information précise pose problème.
Cette distinction est particulièrement importante pour les professionnels. Une facture, un versement ou une inscription peut rester en attente pour une raison administrative extérieure. Accuser immédiatement l’application risque de faire perdre du temps, alors qu’un simple contrôle auprès du service concerné permet parfois de débloquer la situation.
Ce que j’attends d’une application financière mobile
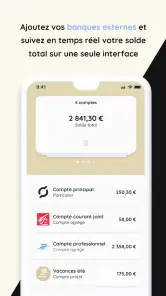
J’apprécie chez Noelse l’idée de rapprocher compte, carte et RIB dans un même usage mobile. Cela peut réduire les allers-retours entre plusieurs services, notamment pour une personne qui veut gérer ses besoins courants depuis son téléphone. La présence d’un parcours destiné aussi bien aux particuliers qu’aux professionnels élargit son intérêt, mais elle demande à chacun de rester attentif à son propre usage.
Je la comparerais à une banque traditionnelle sur la souplesse du quotidien, pas sur l’accompagnement humain ou la profondeur de tous les services possibles. Une agence ou un interlocuteur dédié peut être préférable pour quelqu’un qui veut discuter longuement d’un financement, d’une situation complexe ou d’un besoin professionnel très spécifique. À l’inverse, une solution mobile peut sembler plus directe pour consulter et utiliser ses informations sans rendez-vous.
Face à une autre application financière, je regarderais moins l’apparence de l’écran que la facilité à retrouver les éléments essentiels. Pour moi, le critère décisif est de pouvoir répondre rapidement à trois questions : où est mon compte, où est ma carte et où est mon RIB ? Si ces repères sont clairs, l’application devient plus confortable. S’ils sont difficiles à retrouver, même une interface moderne perd beaucoup de son intérêt.
Les profils auxquels je ne la conseillerais pas en priorité
Je serais prudent avec une personne qui refuse toute démarche numérique ou qui a besoin d’un accompagnement patient à chaque étape. Le téléphone simplifie certaines actions, mais il ne supprime pas la nécessité de lire les instructions, de fournir des informations cohérentes et de résoudre les petits incidents techniques.
Je serais également réservé pour un utilisateur qui cherche avant tout une solution très spécialisée pour une activité professionnelle complexe. Noelse peut servir de compte en ligne pour un professionnel, mais cela ne signifie pas automatiquement qu’elle remplacera tous les outils de gestion, de comptabilité ou de suivi dont une entreprise peut avoir besoin. Dans ce cas, il faut choisir l’outil en fonction du fonctionnement réel de l’activité, pas uniquement de la présence d’une carte ou d’un RIB.
Mon verdict après une utilisation orientée quotidien
Je vois Noelse comme une option intéressante pour celles et ceux qui veulent une approche mobile de leurs besoins financiers courants, avec un compte, une carte et un RIB réunis dans le même environnement. La gratuité du téléchargement facilite l’essai, tandis que sa disponibilité sur des appareils fonctionnant sous Android 10 ou plus récent la rend accessible à de nombreux utilisateurs.
Son principal point de vigilance est le parcours autour de l’accès, des informations personnelles et des opérations interrompues. Il faut prendre le temps de préparer ses documents, de vérifier la connexion et de ne pas répéter une action lorsque son état n’est pas clair. Ces habitudes ne sont pas propres à une seule application, mais elles sont particulièrement importantes dès qu’un outil touche à l’argent.
La version 5.4.3 montre que le produit continue d’évoluer, mais je ne choisirais pas une application financière uniquement sur son numéro de version ou sur sa note moyenne. La moyenne de 3,8 reflète des expériences variées : elle m’incite à recommander une installation réfléchie plutôt qu’une confiance automatique. Je testerais d’abord les fonctions essentielles et je vérifierais que l’organisation correspond à mes habitudes.
Dans un scénario concret, une personne qui reçoit des revenus, consulte son compte depuis son mobile et doit transmettre régulièrement un RIB peut y trouver un fonctionnement pratique. Un indépendant peut aussi apprécier le fait de disposer d’un espace en ligne distinct pour suivre ses opérations courantes, à condition de garder une organisation comptable séparée et rigoureuse. Pour ces usages, la valeur de l’application vient surtout de la centralisation.
En revanche, si vous avez besoin d’un conseiller facilement joignable, d’un accompagnement en agence ou d’outils très poussés pour une activité professionnelle, je regarderais d’abord les alternatives plus spécialisées. Mon conseil est simple : choisissez Noelse si vous privilégiez l’autonomie mobile et que vous êtes prêt à gérer les étapes avec méthode. Dans ce cadre, elle peut devenir un outil quotidien cohérent, à condition de ne pas confondre rapidité d’accès et absence de vérifications.
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
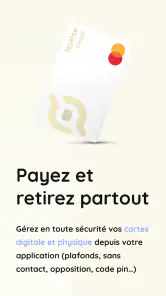
- Carte bancaire utilisable pour les paiements et retraits du quotidien.
- RIB français pratique pour recevoir un salaire ou régler des factures.
- Application claire pour suivre les opérations et gérer le compte.
- Solutions adaptées aux utilisateurs recherchant une banque mobile simple.
Inconvénients
- Certaines fonctionnalités peuvent nécessiter une vérification d’identité approfondie.
- Les conditions tarifaires varient selon l’offre choisie et les services utilisés.
- Le support client à distance peut être moins immédiat qu’en agence.
- L’accès aux espèces dépend du réseau de distributeurs disponible.
- Les utilisateurs recherchant un crédit ou une épargne complète peuvent être limités.
- Catégorie
- Finance
- Version
- 5.4.3











