Simply Pay
- 100.00
- 4,5
- Installations
- 10.00K
- Prix
- Free
Captures d’écran
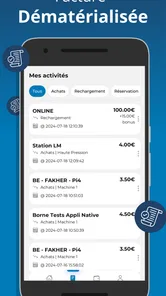
Analyse par Reviewed
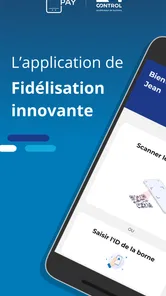
Quand je découvre une application financière, je regarde d’abord si elle résout un geste précis sans ajouter une couche de complication. Simply Pay vise justement un moment très concret : régler un achat sur un automate à l’aide d’un portefeuille privatif. Ce n’est pas une solution bancaire générale ni un outil de suivi budgétaire. Dans mon expérience, son intérêt dépend donc surtout de la fréquence à laquelle vous utilisez des automates compatibles avec ce mode de paiement et de votre envie de garder un portefeuille séparé pour ces dépenses.
Disponible gratuitement dans la catégorie Finance, l’application est développée par LM CONTROL. Elle affiche une moyenne de 4,5 sur 5, issue d’un peu plus de trois cents évaluations, et dépasse les dix mille installations. Ces chiffres donnent une impression plutôt rassurante pour un service ciblé, même s’ils ne remplacent pas un essai dans votre situation réelle. L’application est classée PEGI 3, a été publiée le 9 juin 2021 et sa version actuelle est 2.0.11.
Une application pensée pour payer vite, mais dans un cadre précis
Le premier avantage de Simply Pay est sa spécialisation. Au lieu de chercher une fonction de paiement dans une application bancaire complète, je peux envisager un portefeuille dédié à l’usage des automates. Cette approche peut être pratique pour une personne qui veut séparer ce type de petites dépenses du reste de son argent, ou pour un environnement où le paiement classique n’est pas la méthode habituelle.
Le revers est tout aussi clair : l’application n’a de sens que si le terminal accepte effectivement le parcours Simply Pay. Avant de compter dessus pour une course importante, je conseille donc de vérifier le fonctionnement de l’automate concerné et de conserver une solution de secours. Un portefeuille privatif ne remplace pas automatiquement une carte bancaire, un paiement mobile traditionnel ou des espèces.
Dans une situation quotidienne, imaginez un achat rapide à un distributeur. Vous arrivez devant l’automate, vous ouvrez l’application, vous utilisez le portefeuille prévu et vous terminez la transaction. Sur le papier, le parcours est plus direct que celui qui consiste à ouvrir une application bancaire, retrouver une carte virtuelle et naviguer dans plusieurs écrans. La vraie qualité de l’expérience se joue alors dans la rapidité d’accès et dans la capacité à récupérer facilement la main si le paiement ne se déroule pas du premier coup.
Ce que j’attends de la vitesse au moment du paiement
Pour ce genre d’outil, je ne cherche pas une longue liste de fonctions. J’attends surtout que l’application s’ouvre sans hésitation, que le portefeuille soit compréhensible immédiatement et que l’étape de paiement ne soit pas noyée dans des menus. Simply Pay bénéficie de son périmètre réduit : une application qui se concentre sur le paiement auprès d’un automate peut sembler plus lisible qu’une solution financière chargée de comptes, de virements, de graphiques et de notifications.
Je reste toutefois prudent sur la notion de rapidité. Une application peut être réactive sur le téléphone et dépendre ensuite de l’automate, de la connexion ou du processus de validation. Il faut donc distinguer la vitesse d’affichage de Simply Pay de la durée complète de la transaction. Si l’écran du terminal tarde à répondre, l’utilisateur peut avoir l’impression que le portefeuille est bloqué alors que le ralentissement se situe ailleurs.
Plus d’articles de notre rédaction
 inDrive: Trajets à vos prix
inDrive : négocier le prix d’une course, partager le pouvoir
En laissant passager et conducteur négocier, inDrive transforme une course ordinaire en choix économique. Cette liberté a un prix : elle déplace aussi le rapport de force.
 Météo & Radar France
 : repérer l’averse avant de partir
Une averse dans l’heure suffit à bouleverser un trajet ou une sortie. Cette application rend les prévisions locales plus faciles à consulter et à transformer en décisions concrètes.
 Dream League Soccer 2026
Dream League Soccer 2025 : des matchs plaisants, à condition d’aimer progresser longtemps
Accessible et généreux en matchs, le jeu de football de First Touch Games convient surtout à ceux qui acceptent de bâtir leur club dans la durée et de composer avec ses limites mobiles.
 La Bible App pour les Enfants
 : des récits qui se prolongent en famille
Des récits bibliques animés, des choix de lecture adaptés aux plus jeunes et une invitation à parler ensemble : une application familiale dont la simplicité fait la force.
 Uber - VTC, repas et plus
Passer à Uber : un vrai gain de simplicité, ou une nouvelle habitude à prendre ?
Changer d’application de transport ne se résume pas à retrouver un bouton de réservation. Voici ce qui change vraiment avec Uber, ce qu’il faut vérifier et à qui la transition convient.
 Temple Run
, la fuite sans fin qui transforme l’attente en rituel
Un temple, trois gestes et un singe géant aux trousses : Temple Run raconte une époque qui préfère les plaisirs immédiats aux longues parties, sans jamais rendre sa formule tout à fait inoffensive.
Dernières actualités
Mon conseil est de préparer l’usage avant d’être pressé. Ouvrir l’application à l’avance, vérifier que le portefeuille est accessible et éviter de commencer la procédure au dernier moment réduit le risque de stress devant un automate. Cette habitude est particulièrement utile dans un lieu fréquenté, où une attente de quelques secondes paraît plus longue et où l’on peut être tenté d’abandonner trop vite.
Les moments où l’usage devient plus exigeant
Le fonctionnement est probablement le plus simple lorsque vous effectuez un achat isolé et que le téléphone est déjà prêt. Les difficultés apparaissent davantage pendant une série d’achats, lorsque plusieurs personnes utilisent le même appareil, ou lorsque vous alternez entre Simply Pay et une autre méthode. Dans ces cas, la question n’est plus seulement de payer, mais de savoir quel portefeuille est actif, quel écran doit être affiché et comment éviter une mauvaise manipulation.
Pour un usage fréquent, je recommande de réserver un emplacement facilement accessible sur l’écran du téléphone. Ce détail ne change pas les fonctions de l’application, mais il limite les recherches avant chaque passage à l’automate. Je conseille aussi de ne pas fermer précipitamment l’application après une tentative incertaine. Prenez le temps de vérifier si la transaction a été acceptée avant de recommencer, car une seconde tentative immédiate peut créer de la confusion si le premier paiement est simplement en cours de confirmation.
Le cas des petits montants répétés mérite aussi une réflexion. Un portefeuille séparé peut aider à mieux contrôler une enveloppe destinée aux achats sur automate, mais il ajoute une étape de gestion par rapport à une carte déjà utilisée au quotidien. Pour quelqu’un qui ne fait qu’un achat occasionnel, cette préparation peut sembler disproportionnée. Pour quelqu’un qui utilise régulièrement ce type de terminal, elle peut au contraire devenir un repère pratique.
Stabilité et récupération après une interruption
La stabilité ne se résume pas à l’absence de fermeture inattendue. Pour une application de paiement, j’évalue surtout la clarté après une interruption : que comprend-on si l’on quitte l’écran, si le téléphone se verrouille ou si l’automate ne répond pas immédiatement ? Simply Pay doit être abordée avec cette logique de prudence, car un paiement interrompu n’est pas comparable à une page ordinaire que l’on peut simplement recharger.
Je conseille de traiter chaque tentative comme une petite séquence à surveiller. Lancez le paiement, attendez le retour de l’automate et contrôlez le résultat avant de ranger le téléphone. Si l’écran semble figé, évitez de multiplier les pressions. Revenez calmement à l’application et cherchez à déterminer si l’opération est terminée ou seulement suspendue. Cette méthode ne garantit pas le résultat, mais elle réduit les risques liés aux gestes répétés dans la précipitation.
La récupération est aussi une question d’organisation. Garder une autre méthode de paiement sur soi est raisonnable, surtout lors d’un déplacement ou lorsque l’achat est indispensable. Simply Pay peut être le moyen principal dans un environnement adapté, mais je ne la considérerais pas comme l’unique solution tant que vous n’avez pas vérifié son comportement avec les automates que vous utilisez réellement.
Cette réserve ne constitue pas un défaut proprement dit de l’application : elle vient du fait que le paiement dépend d’un ensemble de maillons. Le téléphone, l’application, le portefeuille, l’automate et la validation doivent tous fonctionner ensemble. C’est pourquoi je préfère juger Simply Pay sur la simplicité de son parcours plutôt que de lui attribuer une promesse de fonctionnement universel.
Les contraintes liées au téléphone
Simply Pay fonctionne sur les appareils équipés d’Android 7.0 ou d’une version ultérieure. Cette compatibilité couvre un grand nombre de téléphones encore utilisés, mais elle exclut les appareils trop anciens. Si vous gardez un vieux smartphone pour les déplacements ou pour limiter les dépenses, vérifiez ce point avant de prévoir l’application comme outil de paiement principal.
Le téléphone lui-même peut influencer l’expérience. Une batterie presque vide, un appareil très chargé en applications ouvertes ou un écran verrouillé au mauvais moment rendent un paiement plus laborieux, même si Simply Pay fonctionne correctement. Pour un usage fiable, je recommande un téléphone suffisamment chargé et un accès simple à l’application. Ce sont de petites précautions, mais elles comptent davantage ici que dans une application que l’on consulte tranquillement à la maison.
Je ne transformerais pas non plus l’application en outil de paiement familial sans réfléchir au contexte. Si plusieurs personnes partagent un appareil, le propriétaire doit savoir qui utilise le portefeuille et comment le paiement est validé. Un usage individuel est plus facile à suivre. Pour un téléphone professionnel ou prêté, la séparation entre l’utilisateur, l’appareil et le portefeuille peut devenir une source de confusion.
La version 2.0.11 montre que l’application continue d’être proposée dans une version identifiée, mais le numéro ne suffit pas à prédire la consommation de ressources ou la fluidité sur chaque modèle. Sur un téléphone récent, je m’attends à une expérience plus confortable que sur un appareil lent ou saturé. Dans tous les cas, je préfère éviter de lancer une mise à jour système ou de modifier plusieurs réglages juste avant un achat important : testez d’abord dans une situation sans enjeu.
Portefeuille privatif contre méthodes habituelles
Face à une carte bancaire, Simply Pay peut offrir une séparation plus nette pour les paiements sur automate, mais la carte reste généralement plus polyvalente. Elle peut servir dans davantage de commerces et ne demande pas forcément de changer d’habitude. Si votre objectif est uniquement de payer partout avec le moins de préparation possible, une carte ou un portefeuille mobile généraliste sera probablement plus adapté.
Face aux espèces, l’application apporte une approche numérique qui évite de chercher la monnaie, mais elle dépend du téléphone et du parcours de l’automate. Les espèces restent une solution de secours simple lorsque la batterie est faible ou que l’appareil ne peut pas être utilisé. En revanche, un portefeuille dédié peut être plus pratique pour quelqu’un qui préfère ne pas transporter de liquide ou qui veut réserver une somme à un usage déterminé.
Face à une application bancaire complète, Simply Pay paraît moins encombrée parce qu’elle ne cherche pas à gérer toute votre vie financière. C’est une force pour un besoin spécialisé, mais aussi une limite pour ceux qui veulent consulter leurs comptes, suivre leurs dépenses et payer dans des contextes variés au même endroit. Je choisirais Simply Pay pour son cas d’usage précis, pas comme remplacement automatique de ma banque.
À qui je la recommande vraiment
Je la recommande d’abord aux personnes qui rencontrent régulièrement des automates acceptant ce mode de paiement et qui apprécient l’idée d’un portefeuille séparé. Elle peut aussi convenir à quelqu’un qui veut réduire les manipulations d’une application bancaire traditionnelle lors d’un achat rapide. Le fait qu’elle soit gratuite facilite l’essai, à condition de la tester sur un automate réellement utilisé et non sur une situation théorique.
Elle me semble moins adaptée à l’utilisateur qui cherche une solution universelle, un suivi détaillé des finances personnelles ou une compatibilité garantie avec n’importe quel terminal. Si vous payez rarement sur automate, l’installation et la gestion d’un portefeuille privatif risquent de ne pas apporter assez de valeur. Dans ce cas, votre carte habituelle ou les espèces peuvent rester plus simples.
Un autre profil doit être attentif : la personne qui ne veut dépendre d’aucune préparation. Simply Pay demande une certaine discipline, même légère. Il faut savoir où se trouve l’application, vérifier que le téléphone est utilisable et comprendre le résultat d’une tentative avant de recommencer. Pour moi, ce n’est pas un obstacle majeur, mais c’est une différence importante avec un geste de paiement déjà intégré à une carte.
Mon verdict sur les performances au quotidien
Simply Pay me paraît intéressante parce qu’elle ne prétend pas résoudre tous les problèmes financiers. Son intérêt vient de son ciblage : un portefeuille privatif pour payer sur automate, avec une expérience potentiellement plus directe qu’une application bancaire générale. La vitesse ressentie devrait être bonne lorsque le téléphone est prêt et que l’automate répond correctement, mais elle ne peut pas être jugée indépendamment de cet environnement.
Je retiens surtout trois bonnes pratiques : tester l’application sur votre automate habituel avant de lui faire confiance, garder une méthode de secours et vérifier le résultat avant toute nouvelle tentative. Ces gestes sont plus utiles qu’une recherche de performances abstraites. Ils tiennent compte des interruptions, des contraintes du téléphone et de la réalité d’un paiement effectué dans un moment souvent court.
Au final, je vois Simply Pay comme un outil spécialisé et gratuit, à essayer si son usage correspond vraiment à vos habitudes. Sa note moyenne de 4,5 et son adoption dépassant dix mille installations suggèrent qu’elle a trouvé son public, mais le bon choix dépend surtout de vos automates et de votre tolérance à utiliser un portefeuille distinct. Si vous cherchez un paiement ciblé, léger et séparé, elle mérite un essai prudent ; si vous voulez une solution universelle, une carte ou une application bancaire complète restera probablement plus logique.
Après l’avoir considérée sous l’angle de la rapidité, des moments de forte sollicitation, de la récupération et des limites matérielles, mon avis est donc favorable mais mesuré. Simply Pay peut simplifier un geste très particulier, sans remplacer les outils de paiement plus polyvalents. C’est précisément cette spécialisation qui fait sa force, et aussi la raison pour laquelle je ne la conseillerais pas à tout le monde.
Simply Pay Questions fréquentes
Simply Pay est-elle disponible sur mon appareil ?
Simply Pay est une application de finance destinée aux appareils Android à partir de la version 7.0 du système. Avant de la télécharger, vérifiez la version du système installée sur votre téléphone afin de vous assurer qu’elle répond à cette exigence. L’application est gratuite et son classement PEGI 3 indique qu’elle convient à tous les publics.
Qu’est-ce que Simply Pay et à quoi sert cette application ?
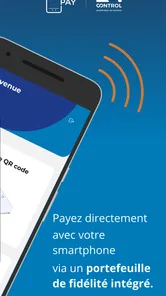
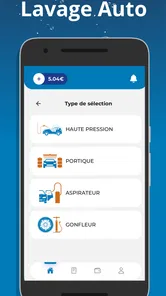
Simply Pay est une application de paiement mobile conçue pour simplifier certaines opérations financières depuis un smartphone. Selon les services disponibles dans votre pays et les partenaires pris en charge, elle peut permettre de payer, d’envoyer ou de recevoir de l’argent, de consulter des transactions et de gérer différents moyens de paiement. Les fonctionnalités exactes peuvent toutefois varier selon la région, la version installée et les conditions du fournisseur. Son descriptif présente notamment le paiement sur automate au moyen d’un portefeuille privatif.
Simply Pay est-elle sécurisée pour effectuer des paiements ?
La sécurité dépend à la fois des protections intégrées à Simply Pay et des habitudes de l’utilisateur. Avant de l’utiliser, vérifiez que l’application provient bien de la boutique officielle, activez un code d’accès ou l’authentification biométrique si cette option est proposée et évitez de partager vos identifiants. Il est également recommandé de contrôler chaque bénéficiaire et chaque montant avant de confirmer une opération.
L’utilisation de Simply Pay est-elle gratuite ?
Le téléchargement de Simply Pay est gratuit, mais certaines opérations peuvent entraîner des frais. Ceux-ci peuvent concerner les transferts, les paiements, les retraits, la conversion de devises ou l’utilisation de certains services partenaires. Les tarifs peuvent aussi changer selon le pays, le type de compte et le moyen de paiement associé. Consultez toujours le récapitulatif affiché avant de valider une transaction.
Quels documents ou informations sont nécessaires pour créer un compte Simply Pay ?
Lors de l’inscription, Simply Pay peut demander un numéro de téléphone, une adresse e-mail, des informations personnelles et parfois des données liées à votre identité. Une vérification supplémentaire peut être exigée pour respecter les règles de sécurité et de lutte contre la fraude. Préparez des informations exactes et utilisez uniquement vos propres coordonnées afin d’éviter un blocage ou un retard de validation.
Avantages
- Interface claire et navigation rapide
- même pour une première utilisation.
- Paiements accessibles directement depuis le smartphone.
- Historique des opérations pratique pour suivre ses dépenses.
- Notifications utiles après chaque transaction effectuée.
- Solution adaptée aux utilisateurs recherchant une gestion simple des paiements.
Inconvénients
- La disponibilité des fonctionnalités peut varier selon le pays et la banque.
- Une connexion Internet est généralement nécessaire pour effectuer les opérations.
- Les options de personnalisation restent limitées.
- L’assistance peut être moins réactive en dehors des heures ouvrées.
- Des frais peuvent s’appliquer selon le moyen de paiement ou l’opération choisie.