Simulateur locatif
- 146.00
- 4,4
- Installations
- 50.00K
- Prix
- Free
Captures d’écran
Analyse par Reviewed
Quand je regarde un appartement à acheter, je commence rarement par le prix affiché. Ce qui m’intéresse vraiment, c’est ce qu’il peut produire une fois le crédit, les charges et les périodes sans locataire pris en compte. C’est précisément dans cette première étape que Simulateur locatif trouve sa place. Cette application de finance, développée par Julien VH, sert à estimer la rentabilité locative d’un bien immobilier sans transformer la recherche en feuille de calcul interminable.
Je la vois surtout comme un outil de tri et de comparaison. Elle ne remplace pas une étude complète menée avec une banque, un comptable ou un professionnel de l’immobilier, mais elle permet de savoir rapidement si un projet mérite qu’on s’y attarde. Son résumé très court, « Simulateur locatif », dit finalement l’essentiel : on entre les éléments d’un investissement, puis on observe si l’équilibre paraît intéressant.
L’application est gratuite au téléchargement et classée PEGI 3, ce qui correspond bien à son usage pratique et non ludique. Elle a été publiée le 5 novembre 2017 et sa version actuelle est la 4.2.0, avec une compatibilité à partir d’Android 6.0. Elle rassemble plus de 50 000 installations et affiche une moyenne de 4,4 sur 5 auprès de 377 évaluations. Ces chiffres ne remplacent pas mon expérience, mais ils montrent qu’elle a trouvé son public auprès de personnes qui cherchent un outil simple pour réfléchir à un achat immobilier.
Une méthode de départ simple pour examiner un bien
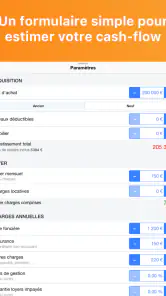
Ma façon de l’utiliser commence toujours par un scénario de base. Je prends le prix du logement, j’ajoute les frais liés à l’acquisition lorsque je veux approcher le coût réel, puis je renseigne le loyer que je pense raisonnablement demander. Je préfère partir d’un montant prudent plutôt que de retenir le loyer maximal annoncé par une agence. Une simulation trop optimiste peut donner une impression de rentabilité qui disparaît dès que le marché impose une baisse.
Le plus utile est de ne pas considérer le premier résultat comme une réponse définitive. Je m’en sers comme d’un point de départ. Si le projet semble équilibré, je refais le calcul avec un loyer un peu plus bas, une vacance locative plausible et des dépenses plus élevées. Cette habitude révèle rapidement les dossiers solides et ceux qui ne fonctionnent que dans des conditions parfaites.
Dans un cas concret, imaginons un petit logement destiné à un étudiant. Je ne regarde pas uniquement le loyer mensuel. Je réfléchis aussi à la rotation plus fréquente des occupants, aux remises en état entre deux locations et au risque de quelques semaines sans encaissement. Je peux alors comparer le scénario étudiant avec celui d’une location plus longue, même si le second semble moins rémunérateur au premier regard. Le meilleur résultat sur l’écran n’est pas toujours le meilleur choix dans la vie réelle.
Cette approche répond à une question importante pour les débutants : faut-il connaître la fiscalité immobilière avant d’utiliser l’application ? Non, pas pour commencer. En revanche, il faut comprendre que le résultat dépend de la qualité des valeurs saisies. L’outil aide à organiser une réflexion, mais il ne devine pas les dépenses oubliées et ne transforme pas une hypothèse fragile en prévision fiable.
Préparer ses chiffres avant de lancer la simulation
Je gagne du temps en préparant mes informations dans un carnet ou une note du téléphone. J’y sépare le prix du bien, le financement envisagé, le loyer réaliste et les charges récurrentes. Cette séparation est importante : mélanger les coûts ponctuels et les dépenses mensuelles rend la comparaison difficile, surtout lorsqu’on examine plusieurs annonces dans la même journée.
Je note également la source de chaque hypothèse. Le loyer peut venir d’annonces comparables dans le même quartier, tandis que les charges doivent idéalement être vérifiées dans les documents de copropriété. Ce petit réflexe est l’un des plus utiles avec ce type de simulateur : il permet de revenir sur un chiffre au lieu de le laisser devenir une vérité simplement parce qu’il a été saisi en premier.
Je conseille aussi de garder un scénario volontairement conservateur. Il peut intégrer une marge pour les réparations, une période sans locataire ou une assurance adaptée. Même si tous ces éléments ne se présentent pas au même moment, les réunir dans une hypothèse prudente donne une meilleure idée de la résistance du projet. À l’inverse, un scénario favorable sert à mesurer le potentiel, mais pas à décider seul.
Ce que j’observe dans le résultat
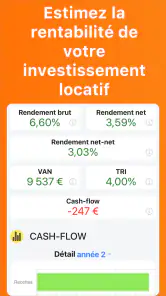
Je ne m’arrête pas à un pourcentage de rentabilité. Je cherche surtout à comprendre ce qui fait bouger le résultat. Est-ce le niveau du loyer ? Le montant emprunté ? Les charges ? Le prix d’achat ? Pour le savoir, je modifie une seule variable à la fois. Cette méthode est plus lente qu’une saisie faite au hasard, mais elle montre le véritable point faible du projet.
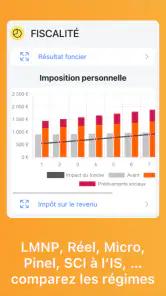
Si une petite baisse du loyer suffit à rendre l’ensemble peu intéressant, je considère le dossier comme fragile. Si le résultat reste acceptable malgré plusieurs ajustements raisonnables, je peux passer à une vérification plus sérieuse. C’est là que l’application devient plus utile qu’un simple calcul mental : elle donne un cadre répétable pour tester les mêmes hypothèses sur plusieurs biens.
Les réglages à vérifier avant de faire confiance au résultat
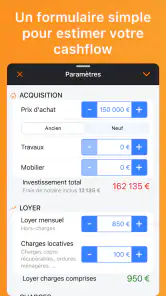
Je ne lance jamais une simulation sans relire les paramètres. Dans un outil locatif, une erreur de saisie peut être plus trompeuse qu’une absence de calcul, car elle produit un chiffre précis qui semble crédible. Je vérifie donc d’abord les montants, puis la fréquence à laquelle ils s’appliquent. Un coût unique ne doit pas être traité comme une charge permanente, et l’inverse peut également fausser la vision du projet.
Le loyer mérite une attention particulière. Je préfère entrer une estimation réaliste, fondée sur des biens comparables, plutôt qu’un montant théorique obtenu en regardant l’annonce la plus chère du secteur. Pour un logement meublé, je tiens compte de la demande réelle et du coût de l’équipement. Pour un logement vide, je réfléchis davantage à la stabilité attendue et au profil des locataires. Le même prix d’achat peut donc raconter deux histoires très différentes selon la stratégie retenue.
Le financement est un autre point à examiner avec soin. Je teste le projet avec les conditions que je pourrais réellement obtenir, et non avec un taux idéal trouvé dans un exemple ancien. Je garde aussi à l’esprit que l’assurance emprunteur, les frais bancaires et les travaux peuvent modifier l’équilibre. Lorsque je ne dispose pas encore d’une proposition de prêt, je crée plusieurs hypothèses plutôt que de faire semblant de connaître le coût exact.
Les charges sont souvent le réglage qui demande le plus de discipline. Je pense aux dépenses de copropriété qui restent à la charge du propriétaire, à l’entretien, à l’assurance, aux taxes et aux petites interventions. La tentation est forte de ne retenir que les postes visibles dans l’annonce. Or, une simulation utile doit refléter le logement après l’achat, pas seulement la promesse commerciale qui l’accompagne.
Une routine de vérification qui évite les mauvaises surprises
Ma routine tient en trois passages. D’abord, je fais une estimation rapide pour décider si le bien mérite une visite ou une recherche plus approfondie. Ensuite, je remplace les approximations par les informations disponibles dans les documents : charges, travaux votés, loyer pratiqué et conditions de financement. Enfin, je réalise un scénario défavorable pour voir si le projet reste supportable lorsque plusieurs éléments se dégradent.
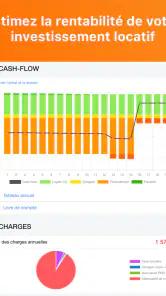
Cette troisième passe est particulièrement importante pour un investisseur qui compte sur le loyer pour payer une partie du crédit. Un résultat intéressant dans une situation idéale ne dit pas si le budget personnel peut absorber un retard de paiement, une réparation ou une vacance. Je regarde donc non seulement la rentabilité, mais aussi la marge de sécurité. C’est une nuance que les calculateurs rapides encouragent parfois à oublier.
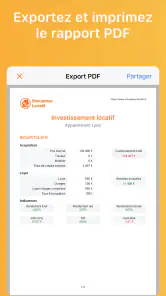
Je recommande également de conserver les hypothèses utilisées pour chaque bien. L’application est plus efficace lorsqu’elle s’intègre dans une petite méthode de suivi : une note avec l’adresse du projet, la date de l’estimation, le loyer retenu et les questions à vérifier. Sans cette trace, on finit par comparer des résultats construits avec des règles différentes, ce qui donne une hiérarchie trompeuse entre les appartements.
Le coût de la version gratuite et des achats intégrés
Le téléchargement est gratuit, ce qui permet de tester son fonctionnement avant de décider si elle correspond à sa façon de travailler. Des achats intégrés peuvent aller de 9,99 € à 99,99 € lorsqu’ils sont facturés via Google Play. Je conseille donc de vérifier attentivement ce qui est proposé au moment de l’achat et de ne pas payer simplement parce qu’un projet immobilier semble urgent.
Pour une personne qui analyse occasionnellement un appartement, la version accessible gratuitement peut suffire à se faire une première opinion. Un investisseur qui compare de nombreux biens doit en revanche évaluer la valeur réelle des options payantes pour son usage. Le bon critère n’est pas le prix isolé, mais le temps économisé et la qualité du suivi obtenue. Je préfère payer pour une fonction qui améliore clairement ma méthode plutôt que pour un résultat que je pourrais recalculer ailleurs.
Accélérer les comparaisons sans perdre le sens des chiffres
Une fois les premiers essais terminés, j’utilise une structure identique pour tous les biens. Je garde les mêmes catégories de dépenses et la même logique de scénario, puis je ne change que les éléments propres au logement. Cela rend les résultats comparables. Si je modifie en même temps le loyer, le financement et les charges, je ne sais plus ce qui explique l’écart entre deux projets.
Je commence souvent par une estimation volontairement rapide, puis je classe les biens en trois groupes : à écarter, à vérifier et à approfondir. Cette organisation évite de consacrer une heure à chaque annonce. Un appartement peut être intéressant sur le papier, mais si ses chiffres reposent sur un loyer improbable ou sur des charges inconnues, il reste dans la catégorie à vérifier plutôt que dans celle des opportunités.
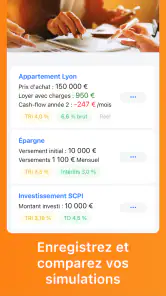
Une autre habitude efficace consiste à créer un scénario de référence pour un secteur donné. Je prends un logement représentatif, je renseigne des hypothèses raisonnables, puis je compare les nouveaux biens à cette base. Cela m’aide à repérer les annonces qui semblent exceptionnelles uniquement parce qu’elles omettent certains coûts. La comparaison n’est pas parfaite, mais elle est plus instructive qu’une succession de résultats isolés.
Je fais également varier le prix d’achat pour savoir jusqu’où une négociation pourrait améliorer le dossier. Cette utilisation est intéressante lors d’une visite : au lieu de demander vaguement si le bien est rentable, je peux déterminer quelle baisse rendrait l’opération plus cohérente. Le simulateur devient alors un support de discussion, pas seulement une calculatrice utilisée après la décision.
Les habitudes utiles pour un investisseur expérimenté
Les utilisateurs habitués à l’immobilier savent qu’une simulation n’est pas un document figé. Je conseille de refaire le calcul après chaque information nouvelle : devis de travaux, retour de la banque, montant réel des charges ou estimation plus précise du loyer. Cette répétition permet de voir si le projet s’améliore parce que les faits deviennent plus favorables, ou simplement parce qu’on ajuste les hypothèses pour obtenir le résultat souhaité.
Je sépare aussi la rentabilité du confort de gestion. Un logement qui affiche un meilleur potentiel mais qui demande des changements fréquents de locataires, des travaux lourds ou une surveillance constante peut être moins adapté à quelqu’un qui veut un investissement calme. Inversement, une rentabilité plus modeste peut convenir à un propriétaire qui privilégie la stabilité. L’application aide à chiffrer une partie du choix, mais la stratégie personnelle doit rester au centre.
Enfin, je ne compare pas un bien ancien à un logement neuf avec exactement les mêmes attentes. Les travaux, l’entretien et les charges peuvent évoluer différemment. Je construis donc des hypothèses adaptées au type de bien, tout en gardant la même méthode de lecture. C’est un usage avancé mais très concret : la cohérence vient de la structure du raisonnement, pas de chiffres identiques appliqués à toutes les situations.
Ce que l’outil ne peut pas remplacer
La principale limite de Simulateur locatif est celle de tous les simulateurs : il dépend entièrement de ce que l’on saisit. Il peut clarifier une hypothèse, mais il ne vérifie pas automatiquement la demande locative du quartier, l’état réel de l’immeuble ou la qualité d’un futur locataire. Il ne transforme pas non plus une estimation de loyer en garantie d’encaissement.
Je serais prudent si je devais prendre une décision importante avec un seul résultat affiché. Pour un achat destiné à devenir la base d’un patrimoine, je complète la simulation par une lecture des documents de copropriété, une vérification des loyers voisins et un échange avec la banque. Lorsqu’il y a des travaux importants ou une fiscalité complexe, un professionnel apporte une analyse que l’application ne peut pas fournir à elle seule.
Elle est également moins adaptée à quelqu’un qui cherche une gestion locative complète. Si votre priorité est de suivre les loyers encaissés, les quittances, les demandes des locataires ou la comptabilité quotidienne, un outil spécialisé dans la gestion sera plus approprié. Ici, la valeur se situe en amont : décider si un bien mérite une analyse, comparer plusieurs hypothèses et réfléchir au rendement attendu.
Je trouve aussi que l’outil demande une certaine maturité financière. Un débutant peut être tenté de retenir le meilleur scénario et d’oublier les risques. Dans ce cas, une feuille de calcul personnalisée, accompagnée d’un conseiller, peut être préférable, car elle oblige à détailler chaque poste et à expliquer les hypothèses. À l’inverse, pour une personne qui veut tester rapidement une annonce, l’application est plus directe et moins intimidante.
Quand une autre solution devient préférable
Je choisirais un tableur si je devais suivre plusieurs biens sur une longue période, conserver des versions datées et ajouter des calculs fiscaux très spécifiques. Le tableur demande davantage de travail au départ, mais il offre une liberté supérieure. Je préférerais aussi un accompagnement professionnel pour un montage comprenant plusieurs lots, une société, des travaux complexes ou des règles fiscales particulières.
En revanche, pour une première sélection ou une comparaison sur téléphone, le simulateur a un avantage évident : il réduit la distance entre l’annonce et le premier calcul. Je peux examiner un projet dès que je dispose des informations essentielles, puis décider si cela vaut la peine de construire une analyse plus complète. C’est cette rapidité, plus que la promesse d’un résultat définitif, qui justifie sa présence sur mon appareil.
La compatibilité avec Android 6.0 ou une version ultérieure le rend accessible à de nombreux téléphones qui ne sont pas récents. Je ne considère pas cela comme un argument suffisant pour choisir l’application, mais c’est pratique pour un usage occasionnel sur un appareil secondaire. La note d’âge PEGI 3 confirme simplement que son contenu convient à un public très large, sans que cela dise quoi que ce soit sur la pertinence financière d’un investissement.
Mon verdict après une utilisation raisonnée
Après l’avoir intégrée à une méthode de comparaison, je retiens surtout sa capacité à rendre le premier tri immobilier plus concret. Elle m’aide à passer d’une impression vague — « ce loyer paraît élevé » ou « ce prix semble intéressant » — à une série d’hypothèses que je peux modifier. Pour quelqu’un qui débute, cette structure est rassurante. Pour un investisseur expérimenté, elle peut servir de filtre rapide avant un travail plus complet.
Son meilleur usage n’est donc pas de chercher un chiffre magique. Je l’utilise plutôt pour tester la solidité d’un projet, repérer le poste qui fragilise l’équilibre et préparer les questions à poser avant de faire une offre. Les scénarios répétés, les hypothèses conservatrices et la comparaison avec des biens similaires donnent bien plus de valeur au résultat que la simple saisie d’un prix et d’un loyer.
Je la recommande à une personne qui veut estimer la rentabilité locative de plusieurs annonces sans commencer par un tableur complexe. Elle convient aussi à un propriétaire qui souhaite vérifier rapidement l’effet d’un changement de loyer, d’un prix négocié ou d’une nouvelle charge. En revanche, je déconseille de l’utiliser seule pour valider un investissement lourd, une opération fiscalement sophistiquée ou un projet dont les chiffres sont encore très incertains.
Au final, Simulateur locatif est un outil de décision préliminaire, pas un conseiller immobilier complet. Sa gratuité de départ facilite l’essai, tandis que les achats intégrés, pouvant atteindre 99,99 € lorsqu’ils passent par Google Play, méritent une décision réfléchie. Si vous acceptez de vérifier vos hypothèses et de refaire les calculs lorsque les informations évoluent, l’application peut devenir une habitude utile. Si vous cherchez une gestion exhaustive ou une analyse professionnelle, mieux vaut la considérer comme un premier filtre et non comme la solution finale.
Avantages
- Calcul rapide de la rentabilité d’un investissement locatif.
- Prise en compte des revenus
- charges et mensualités du prêt.
- Interface simple
- adaptée aux débutants comme aux investisseurs.
- Utile pour comparer plusieurs biens avant une visite.
- Aide à repérer les projets potentiellement déficitaires.
Inconvénients
- Les résultats dépendent entièrement de la fiabilité des données saisies.
- Certaines charges réelles peuvent être difficiles à estimer précisément.
- Ne remplace pas les conseils d’un professionnel de l’immobilier ou du financement.
- Les évolutions fiscales et réglementaires peuvent ne pas être actualisées.
- Les projections ne garantissent pas la rentabilité future du bien.
- Catégorie
- Finance
- Version
- 4.2.0











